Utöver VQM:s Special Situations-case & modellportfölj (VQM-portföljen) gör jag även vanliga aktieanalyser. Här synar jag KABE Group som ett aktiecase: är aktien köpvärd på dagens kurs, och i så fall hur mycket? Jag gör min egen värdering och landar i en konkret rekommendation med riskbaserad positionsstorlek.
I februari 2026 redovisade husvagns- och husbilstillverkaren KABE sitt första förlustkvartal på över tio år. Aktien bottnade kring 170 kronor i slutet av mars, och den som läste tidningarna fick bilden av ett småländskt kvalitetsbolag som hamnat i en utdragen svacka: sex kvartal i rad med fallande omsättning, återförsäljarlager som behövde minskas och en husvagnsmarknad i Norden som krympt med 17 procent på ett år. Ett halvår senare ser det annorlunda ut. I andra kvartalet ökade omsättningen med 17 procent, rörelseresultatet nästan fördubblades till 84 miljoner kronor och rörelsemarginalen landade på 8,2 procent, den högsta sedan andra kvartalet 2024. Aktien steg knappt 15 procent på rapportdagen och har stigit drygt 35 procent på tre månader. Samtidigt växte svensk BNP 1,6 procent i andra kvartalet, och rapportsäsongen på Stockholmsbörsen var den första på två år där bolagen i snitt slog omsättningsförväntningarna. För en investerare är frågan den klassiska för cykliska aktier: är detta början på en normalisering av marginalen som marknaden fortfarande underskattar, eller är uppgången redan inprisad i kursen?
1. SAMMANFATTNING
KABE Group tillverkar och säljer husvagnar och husbilar under det egna varumärket KABE, brittiska Coachman och vanmärket Affinity (tillverkat i Polen), importerar och säljer slovenska Adria i Sverige, Norge och Finland, och driver grossistbolaget KAMA Fritid som säljer tillbehör till husvagns- och husbilsbranschen. Koncernen omsatte 3,3 miljarder kronor rullande tolv månader, har 734 anställda, produktion i Sverige, Storbritannien och Polen och ett börsvärde på knappt 2,2 miljarder kronor. Grundarfamiljen Blomqvist kontrollerar bolaget via röststarka A-aktier.
Jag klassar KABE som ett Cyclical-case: ett kvalitetsbolag vars marginal pressats av konjunkturen, där nyckelfrågan är när marknaden vänder och var marginalen hamnar normaliserat. Andra kvartalet 2026 är den första tydliga signalen om att botten är passerad.
Slutsats. I mitt huvudscenario växer KABE tillbaka till en omsättning i nivå med rekordåret 2023, når en rörelsemarginal på 6,9 procent, i linje med den historiska medianen, och tjänar 26,60 kronor per aktie 2028. Med ett motiverat P/E-tal på 13 och en avstämning mot bolagets egen historiska värdering landar jag i en riktkurs på cirka 340 kronor, cirka 40 procent över dagens 242 kronor. Det negativa scenariot ger cirka 182 kronor (fallhöjd 25 procent) och det positiva cirka 420 kronor (uppsida 74 procent). En jämförelse med sektorn, som är lika pressad, ger ett lägre värde och visar att riktkursen förutsätter att KABE värderas i den övre delen av gruppen. Jag landar i Köp med risknivå 3 (Medel) och en maxvikt på 3 procent av kapitalet.
1.1 Info-rutan
- Företag: KABE Group AB (publ.)
- Bransch: Husvagnar, husbilar och campingtillbehör; familjekontrollerat cykliskt kvalitetsbolag
- Mer info: kabegroup.se
- Typ av affär: Aktiecase – Cyclical
- Kurs vid analys: 242 SEK (stängningskurs 10 september 2026)
- Riktkurs: ca 340 SEK
- Bedömd Risk: 3 Medel (max. 3 % av kapital att investera)
Fördelar & Möjligheter
- Marginallyft i andra kvartalet som är underliggande, inte valutadrivet
- Nettokassa på 300 Mkr och soliditet på 65 %
- Rekordhöga marknadsandelar i nordiska husvagnar
- Stark norsk och svensk efterfrågan samt en växande husbilsmarknad
- Mycket lätta jämförelsetal under andra halvåret 2026
Nackdelar & Risker
- Hög konjunktur- och räntekänslighet
- Strukturell nedgång i husvagnar
- Adria ägs av konkurrenten Trigano
- Kapitalkrävande rörelsekapital och stora förfallna kundfordringar
- Tappade andelar i svenska husbilar, där konkurrensen är hårdare
- Begränsat minoritetsinflytande och låg handelslikviditet
VQM-Riskskala
1 (Mycket Låg) – 90 % uppskattad chans till vinst. Investerar max. 5 % av totalt kapital
2 (Låg) – 80 % uppskattad chans till vinst. Investerar max. 4 % av totalt kapital
3 (Medel) – 70 % uppskattad chans till vinst. Investerar max. 3 % av totalt kapital
4 (Hög) – 60 % uppskattad chans till vinst. Investerar max. 2 % av totalt kapital
5 (Mycket Hög) – 50 % uppskattad chans till vinst. Investerar max. 1 % av totalt kapital
1.2 One-page analys
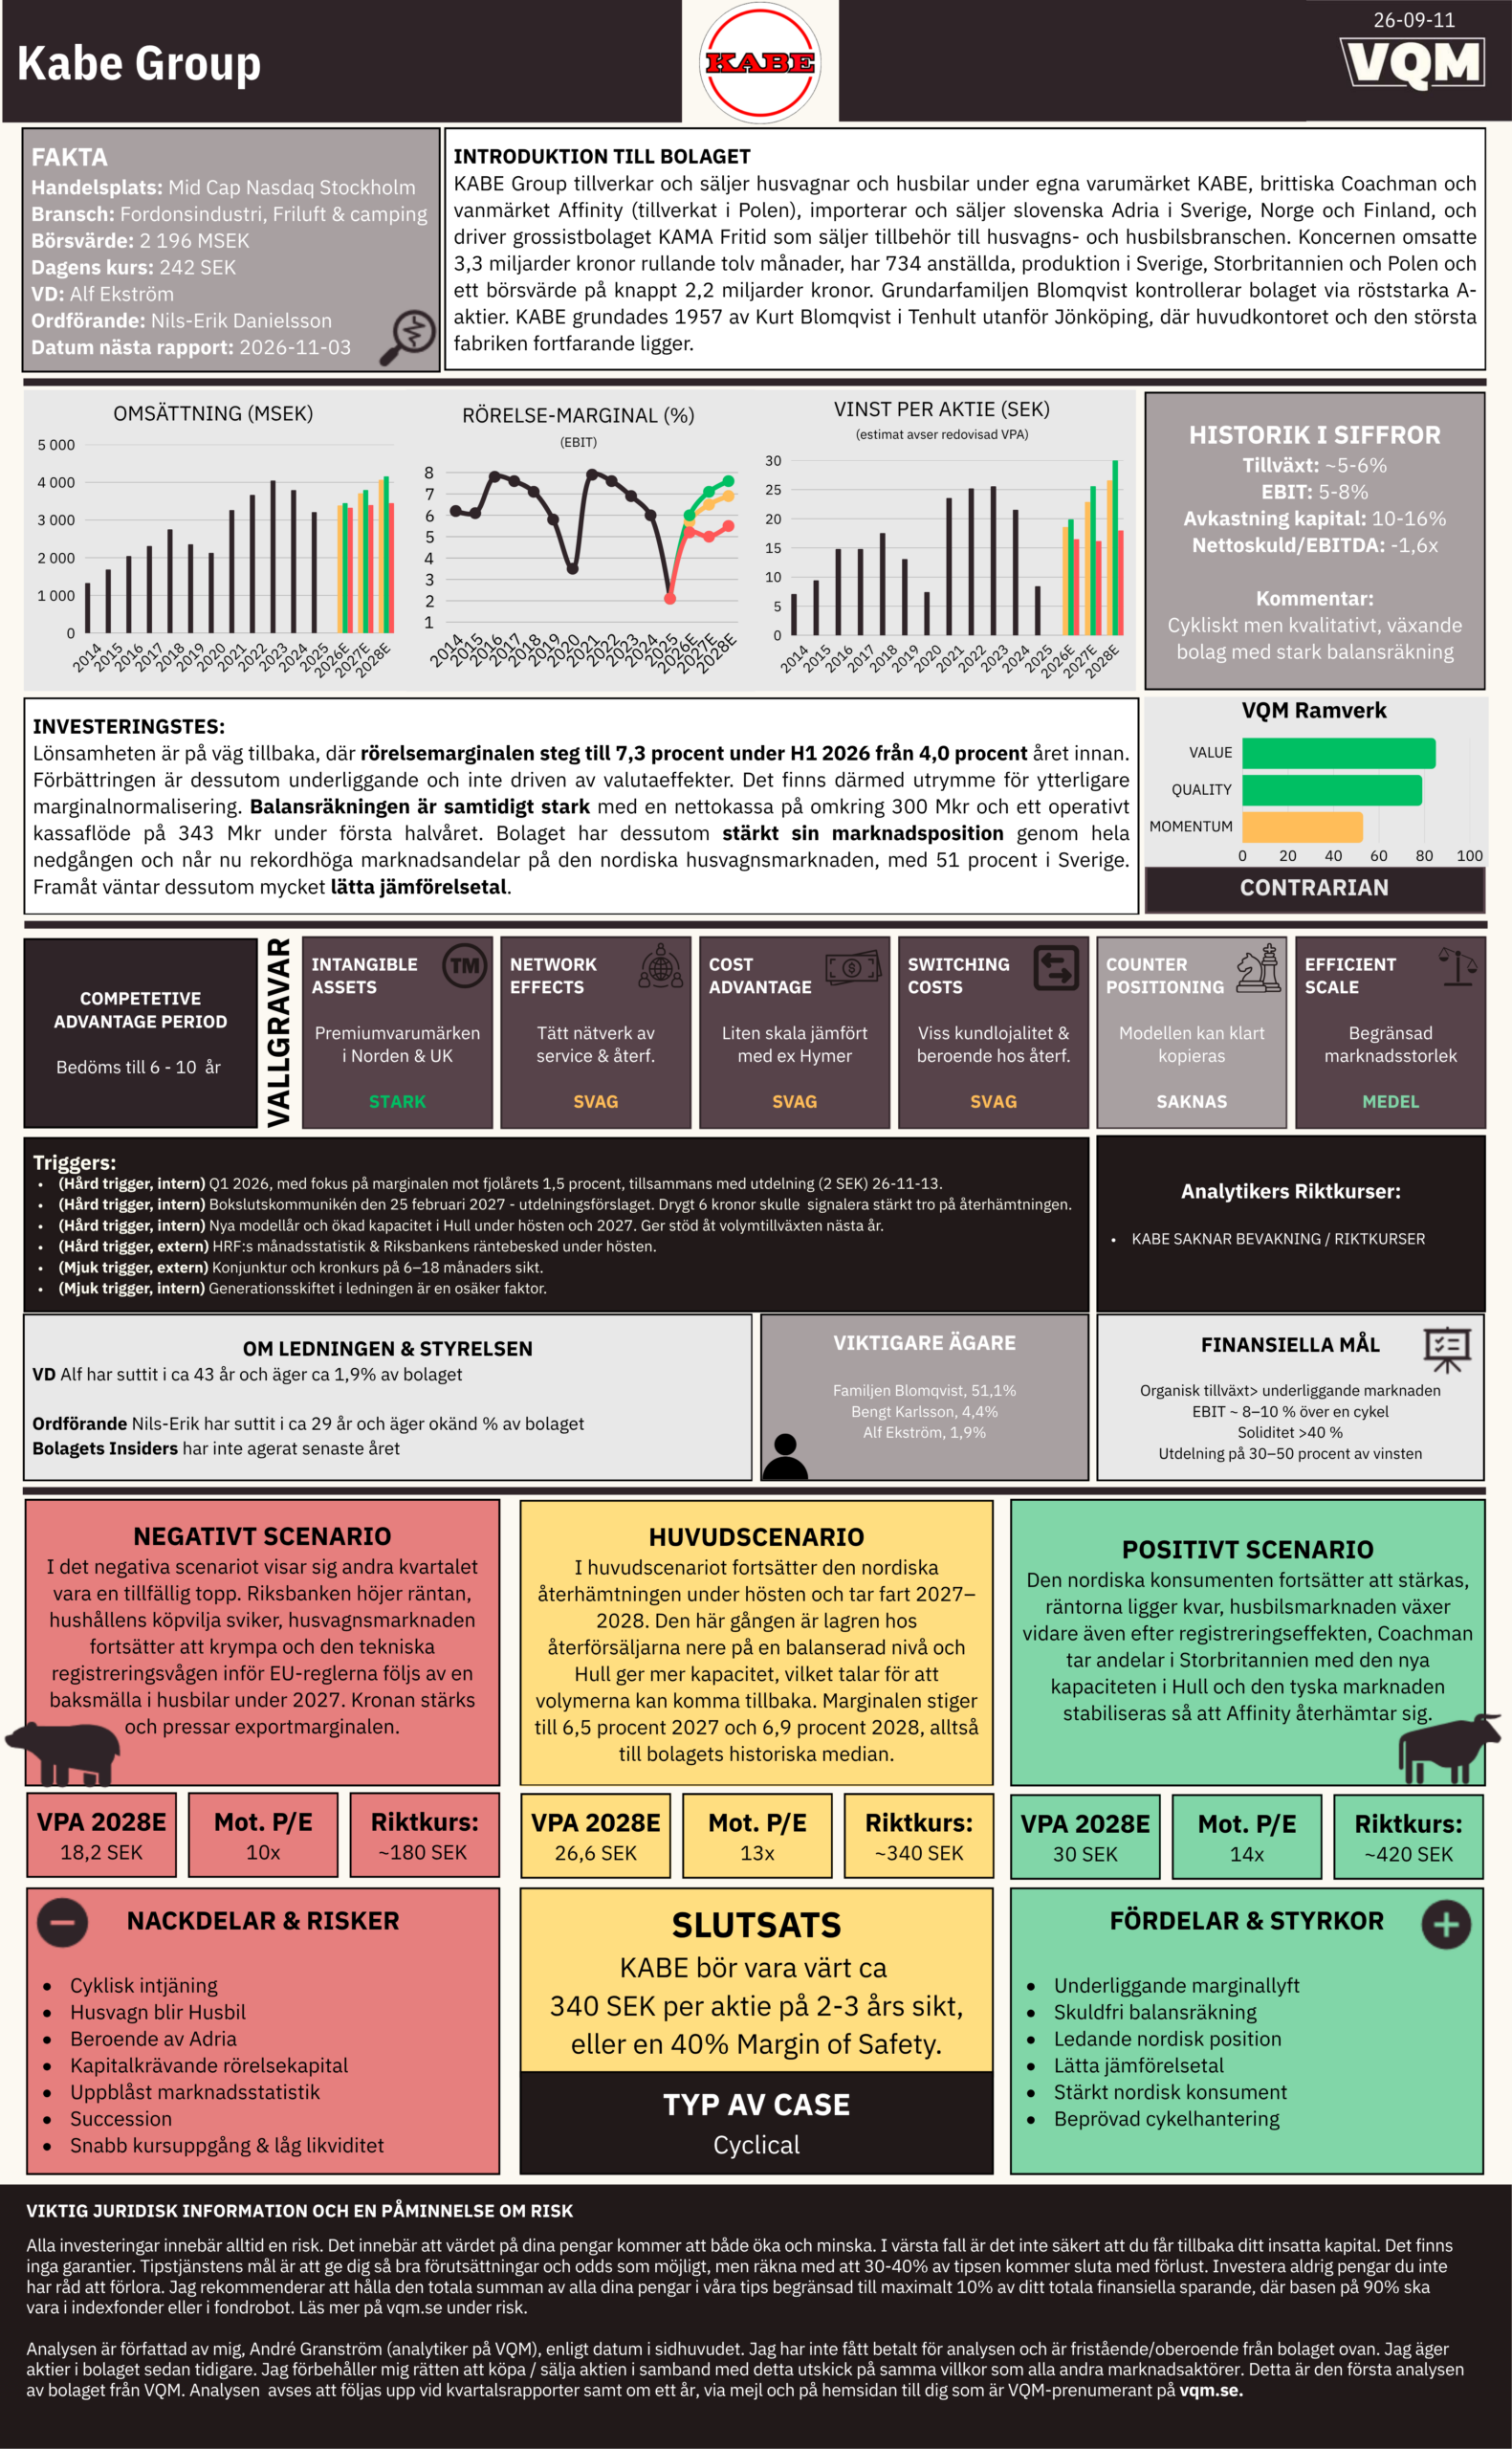
För dig som inte vill läsa hela den djuplodade analysen tar jag fram en separat one-pager med det mest väsentliga nedkokt.
2. INTRODUKTION
I det här kapitlet går jag igenom hur KABE vuxit från ett garageprojekt i Småland till en internationell koncern, hur affärsmodellen fungerar, vilka finansiella mål bolaget har, hur marknaden för husvagnar och husbilar ser ut, vilka vallgravar som faktiskt finns och vilka människor som styr bolaget.
2.1 Om Bolaget
Aktien har varit noterad sedan början av 1980-talet och handlas i dag på Nasdaq Stockholm Mid Cap under kortnamnet KABE B. Bolaget hette KABE AB fram till sommaren 2018, då namnet ändrades till KABE Group för att spegla att koncernen vuxit bortom det egna varumärket. Alf Ekström, gift med grundarens dotter Maud Blomqvist, har varit vd sedan 1995.
Under lång tid var KABE i praktiken ett nordiskt husvagnsbolag med ett kompletterande husbilsprogram. Tre steg har breddat koncernen: rollen som nordisk importör av slovenska Adria, som gjort KABE till fullsortimentsleverantör åt återförsäljarna; Affinity, en vanverksamhet med produktion i Polen riktad främst mot Tyskland; och förvärvet av brittiska Coachman 2021, som gav en premiumposition på den brittiska husvagnsmarknaden och bidrog till att omsättningen det året steg 53 procent. Utdelningen har betalats varje år utom 2020, och KABE har bara haft ett förlustkvartal det senaste decenniet. Mindre tillgångsförvärv har gjorts i Sverige, bland annat S. Karosser 2022 och tillgångar i Nordic Specialhusbilar 2023. Under andra kvartalet 2026 utökades kapaciteten i Storbritannien genom köp av en produktionsfastighet i Hull, intill Coachmans befintliga fabrik.
2.2 Affären
Affärsmodell. KABE utvecklar, tillverkar och säljer husvagnar och husbilar som distribueras via fristående återförsäljare på 14 marknader i Europa. Återförsäljarna köper in fordon i lager inför säsongen, och därför svänger KABE:s försäljning mer än konsumenternas efterfrågan: när återförsäljarna minskar sina lager, som under 2024–2025, faller tillverkarens försäljning snabbare än registreringarna, och när lagren är nere på en balanserad nivå slår en starkare efterfrågan igenom fullt ut. KABE tillverkar också husbilar i Tenhult som säljs i Storbritannien under varumärket Coachman.
Intäktsströmmar. Koncernen redovisar två segment. Husvagnar och husbilar stod för 2 906 miljoner kronor, eller 90 procent av omsättningen, 2025. Tillbehör, det vill säga KAMA Fritid, omsatte 271 miljoner kronor. Per varumärke omsatte KABE 724 miljoner kronor, Adria 518, Coachman 431, KAMA 167 och Affinity 51 första halvåret 2026 (varumärkessiffrorna summerar inte exakt till koncernens omsättning på grund av interna flöden). Geografiskt stod Sverige för 49 procent av omsättningen 2025, Storbritannien för 21 procent, Norge för 11 procent, Finland för 8 procent och Tyskland för 6 procent.
Värdeerbjudande. KABE-märket är positionerat i premiumsegmentet med fordon byggda för att användas året runt i nordiskt klimat: golvvärme, egenutvecklade ventilationssystem och en isolering som gör att vagnarna fungerar i minusgrader. Adria kompletterar med ett bredare pris- och modellutbud, och KAMA gör koncernen till en naturlig helhetsleverantör för återförsäljarna.
Kundsegment. Slutkunderna är i huvudsak välbeställda hushåll och pensionärer för husbilar, och barnfamiljer för husvagnar. Den senare gruppen är mest känslig för räntor och hushållsekonomi, vilket bolaget själv anger som förklaring till den svaga efterfrågan på husvagnar. Tillväxten i husbilar drivs enligt KABE av nya kundgrupper i det lägre prissegmentet.
Strategi & finansiella mål. Strategin är att vara marknadsledande på huvudmarknaderna inom relevanta pris- och produktsegment, minska beroendet av enskilda marknader genom ökad export och en bredare produktportfölj, samt snabbt kunna anpassa produktionen till marknadsläget. Bolagets finansiella mål är:
- Organisk tillväxt snabbare än den underliggande marknaden, kompletterat med förvärv.
- Rörelsemarginal på 8–10 procent sett över en konjunkturcykel.
- Soliditet över 40 procent.
- Utdelning på 30–50 procent av vinsten.
Marginalmålet har inte nåtts på årsbasis sedan 2011–2012. Snittet det senaste decenniet är drygt 6 procent, och jag behandlar därför 8–10 procent som en ambition snarare än en rimlig normalnivå.
2.3 Marknaden & Branschen
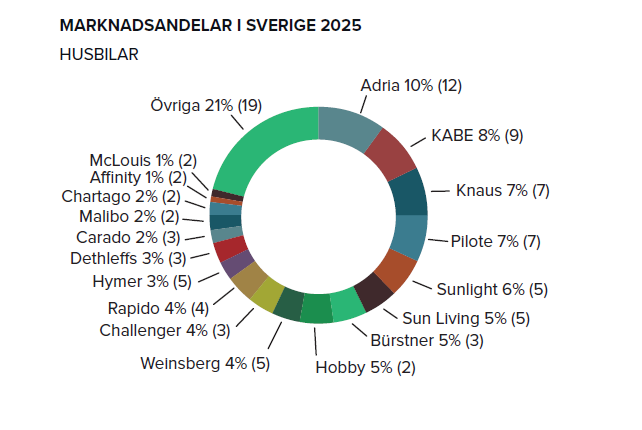
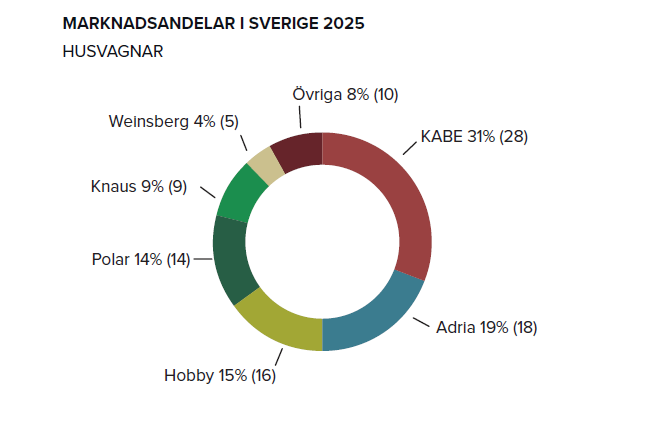
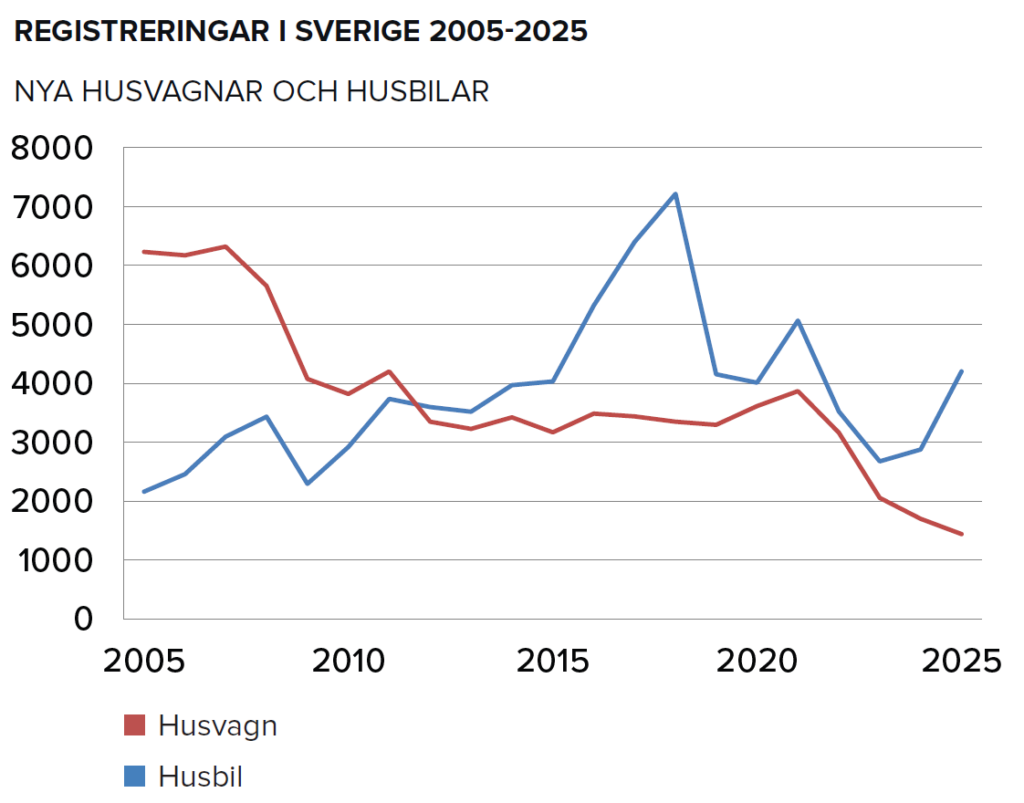
Marknaden. Den nordiska husvagnsmarknaden minskade med 17 procent 2025 när återförsäljarna drog ner sina lager, men KABE-koncernen ökade samtidigt sin andel till 51 procent i Sverige och 41 procent i Norden, den högsta andel bolaget någonsin haft. Under 2026 har Norden utvecklats klart bättre än övriga Europa. Första halvåret ökade försäljningen med 61 procent i Norge och 15 procent i Finland, medan Sverige växte med 3 procent (13 procent i andra kvartalet) och Storbritannien med 2 procent. Tyskland föll med 58 procent, och försäljningen där har krympt från över 640 miljoner kronor 2023 (enligt Mats Wester) till 436 miljoner 2024 och 179 miljoner 2025. Även tyska Knaus Tabbert tappade 12 procent i omsättning första halvåret. I Sverige ökade nyregistreringarna av husbilar med 54 procent årets sju första månader och med 23 procent i augusti, medan husvagnarna minskade med 3 procent. HRF påpekar dock att husbilssiffrorna är uppblåsta av tekniska registreringar inför nya EU-regler. I husbilar hänger KABE inte med: enligt årsredovisningen föll koncernens andel av svenska husbilsregistreringar (Adria, KABE, Sun Living och Affinity) från 28 till 24 procent under 2025, samtidigt som andelen i husvagnar steg från 46 till 50 procent. Enligt Mats Westers genomgång har andelen för KABE och Adria fortsatt att sjunka under 2026, till omkring 16 procent.
Makrobilden i Sverige har vänt uppåt. BNP ökade 1,6 procent i andra kvartalet jämfört med kvartalet innan och 3,3 procent i årstakt, klart över förväntningarna, med bidrag från investeringar, export och hushållens konsumtion. Hushållens reala disponibla inkomster steg med 1,0 procent jämfört med året innan. Riksbanken lämnade styrräntan oförändrad på 1,75 procent i augusti men varnade för att en höjning kan bli aktuell senare i år om inflationstrycket tilltar. Jag delar bilden av en starkare svensk konsument, men noterar att det i KABE:s siffror hittills är Norge och Finland som växer snabbast. Det talar för att förbättringen är nordisk snarare än renodlat svensk, vilket i sig är positivt för tesen.
Segmenten. Husvagnar och husbilar är kärnan. Segmentets rörelsemarginal var bara 1,7 procent 2025, mot 5,9 procent 2024. Första halvåret 2026 steg marginalen till 6,5 procent och i andra kvartalet till 7,3 procent. Inom segmentet växer husbilar medan husvagnar krymper; KABE-märket tappade 7 procent i omsättning första halvåret, medan Adria ökade med 17 procent. Varumärket Coachman redovisas med en ökning på 16 procent, men försäljningen till Storbritannien ökade bara med 2 procent enligt den geografiska noten. Skillnaden förklaras inte i rapporten, och jag lutar mig mot den geografiska siffran. KABE redovisar inte hur omsättning och marginal fördelas mellan husvagnar och husbilar. Eftersom konkurrensen är hårdare i husbilar är det rimligt att misstänka att marginalen där är lägre, vilket i så fall innebär att skiftet från husvagn till husbil pressar koncernens marginal över tid. Det går inte att bekräfta utifrån underlaget, men det är en av de viktigaste frågorna att följa. Det är husbilarna och den internationella affären som ska stå för tillväxten framöver.
Tillbehör (KAMA Fritid) omsatte 271 miljoner kronor 2025 med en marginal på 6,3 procent och 167 miljoner kronor första halvåret 2026 med en marginal på 13,2 procent. Affären är mindre cyklisk än fordonen eftersom tillbehör köps till hela den befintliga fordonsparken, inte bara till nya fordon. Återförsäljarnas lager är enligt bolaget nu balanserade, och de lägger fler men mindre order. KAMA betyder mer för stabiliteten än för tillväxten.
Branschens förändringar. Tre skiften präglar branschen. Det första är förflyttningen från husvagn till husbil, som pågått i flera år och förstärkts av att husbilar i Sverige undantogs från den högre fordonsskatten (malus) i februari 2025. Det andra är elektrifieringen av personbilar, som på sikt hotar husvagnen: en tung husvagn minskar räckvidden för en elbil kraftigt, samtidigt som husbilarnas chassin (i huvudsak från Mercedes och Stellantis) ännu saknar ett konkurrenskraftigt elalternativ. Det tredje är nya EU-regler för fordonssäkerhet och typgodkännande, som driver kostnader och just nu stör registreringsstatistiken.
2.4 Vallgravsanalys
KABE:s starkaste vallgrav är varumärket i Norden, i kombination med en marknad som är för liten för att locka nya tillverkare. En marknadsandel på 51 procent av svenska husvagnar, uppnådd i en nedgång när kunderna var som mest priskänsliga, säger något om varumärkets styrka. KABE:s fordon är byggda för nordiska vintrar och har ett högt andrahandsvärde, vilket sänker kundens totala kostnad och gör det svårare för en billigare kontinental konkurrent att vinna kunden. Den nordiska husvagnsmarknaden är samtidigt så liten att en ny aktör knappast kan bygga upp lönsam skala. Det är ett typexempel på effektiv skala: den etablerade marknadsledaren kan tjäna pengar, medan en nykomling inte skulle göra det.
Ser man på Porters fem krafter är köparnas förhandlingsstyrka måttlig: återförsäljarna är fristående och finansierar sina lager, men är beroende av ett starkt sortiment där KABE och Adria tillsammans är svåra att ersätta i Norden. Leverantörernas makt är däremot stor i husbilar, där ett fåtal chassitillverkare styr leveranstider, priser och teknikval. Hotet från substitut är verkligt: stugor, hyrfordon och flygresor konkurrerar om samma semesterkrona. Rivaliteten är hård i husbilar, där stora europeiska grupper som Erwin Hymer (ägt av amerikanska Thor Industries), Knaus Tabbert och Trigano har betydligt större skala. En särskild sårbarhet är att Adria, koncernens näst största varumärke, ägs av just Trigano. Distributionsavtalet förlängdes 2023 och löper till juni 2034, med option på ytterligare fyra år, vilket ger en lång men inte evig trygghet. Ur ett PESTLE-perspektiv har politiken nyligen gynnat husbilarna genom slopad malus, medan räntor och kronkurs är de dominerande svängfaktorerna och elektrifieringen den största långsiktiga osäkerheten för husvagnarna.
Jag bedömer Competitive Advantage Period (CAP, den tid bolaget kan tjäna mer än sitt avkastningskrav) till cirka 6–10 år, med 8 år i huvudscenariot. För att förlänga den behöver KABE fortsätta ta andelar i husbilar, bygga Coachman till en bredare brittisk plattform och förlänga Adria-avtalet i god tid. De främsta hoten är en snabbare strukturell nedgång i husvagnar till följd av elbilarna, att Trigano väljer att ta över distributionen själv efter 2034 och att stora europeiska husbilstillverkare pressar priserna i Norden.
| Vallgrav | Relevans för bolaget | Bedömning |
| Switching Costs (byteskostnader) | Låga för slutkunden, men lojalitet och högt andrahandsvärde gör KABE-kunder benägna att köpa KABE igen. Återförsäljarna är till viss del beroende av det samlade sortimentet. | Svag |
| Intangible Assets (varumärke, avtal) | Premiumvarumärke i Norden med 51 % av svenska husvagnar; Coachman i brittiskt premiumsegment; Adria-avtal till 2034. | Stark |
| Efficient Scale (effektiv skala) | Liten nordisk husvagnsmarknad där en marknadsledare kan vara lönsam men en nykomling knappast. | Medel |
| Cost Advantage (kostnadsfördel) | Viss skala i Norden och produktion i Polen, men klart mindre än Hymer, Knaus Tabbert och Trigano. | Svag |
| Counter Positioning | Ingen affärsmodell som konkurrenterna inte kan kopiera. | Saknas |
| Network Effects (nätverkseffekter) | Tätt återförsäljar- och servicenät samt KAMA:s grossistled ger bättre tillgänglighet, men ingen egentlig nätverkseffekt. | Svag |
2.5 Människorna
Styrelsen. Vid årsstämman i maj 2026 omvaldes Nils-Erik Danielsson (ordförande), Anita Svensson, Maud Blomqvist, Alf Ekström, Eric Stegemyr och Ulf Rostedt, med Mikael Blomqvist och Peter Blomqvist som suppleanter. Därtill finns två arbetstagarrepresentanter. Björn Lind, som undertecknade bokslutskommunikén i februari, ingår inte i styrelsen efter stämman. Ordföranden Nils-Erik Danielsson, tidigare koncernchef för Ballingslöv International, har suttit i styrelsen sedan 1998 och är oberoende i förhållande till både bolaget och de större ägarna, liksom Eric Stegemyr (Husqvarna) och Ulf Rostedt. Tre av sex stämmovalda ledamöter är alltså oberoende av huvudägaren. Styrelsen har inget eget revisionsutskott; hela styrelsen fullgör den uppgiften. Ägarfamiljens starka representation ger en tydlig ägarstyrning men en begränsad oberoende granskning av ledningen.
Ledningen. Alf Ekström har varit vd sedan 1995 och har lett bolaget genom flera cykler, bland annat finanskrisen och pandemin, med bara ett förlustkvartal det senaste decenniet. Successionsfrågan är mindre öppen än den kan verka. Mikael Blomqvist, ur ägarfamiljen och suppleant i styrelsen, har varit vice vd i KABE Group sedan september 2021 och vd för det största dotterbolaget KABE AB sedan april 2022. Redan 2021 lämnade Alf Ekström det operativa ansvaret för KABE AB efter 39 år. Det finns alltså en naturlig efterträdare i koncernledningen, även om ingen formell successionsplan är kommunicerad. I koncernledningen ingår även ekonomidirektören Jacob Westesson, Johan Skogeryd som vd för Adria AB och Jonas Tidqvist som vd för KAMA Fritid AB. Ersättningsriktlinjerna ger koncernledningen möjlighet till rörlig lön kopplad till koncernens ekonomiska utveckling.
Insynsägande och ägarlistan. Enligt ägarlistan per 30 december 2025 äger familjen Blomqvist, åtta personer, 51,1 procent av kapitalet och 67,0 procent av rösterna, inklusive samtliga 600 000 A-aktier utom de 39 200 som ägs av Alf Ekström. A-aktierna har tio röster vardera och omfattas av ett hembudsförbehåll, så kontrollen kan inte köpas över börsen. Alf Ekström äger 171 000 aktier (1,9 procent av kapitalet och 3,6 procent av rösterna), Maud Blomqvist 2 409 150 aktier och Anita Svensson, som inte är oberoende i förhållande till större ägare, 1 896 753 aktier. De oberoende ledamöterna har små innehav: ordföranden 15 000 aktier, Ulf Rostedt 2 700 och Eric Stegemyr 500. Näst största ägare är Nordea Nordic Small Cap Fund med 13,9 procent av kapitalet och 8,7 procent av rösterna, följd av Bengt Karlsson (4,4 procent av kapitalet) och Istmo AB (2,7 procent). Nordea är representerat i valberedningen. Bolaget hade 4 344 aktieägare vid årsskiftet, och utlandsboende ägare stod för 24 procent av kapitalet. Ägarkoncentrationen ger långsiktighet och förklarar den konservativa balansräkningen, men minoritetsägarna saknar i praktiken inflytande och ett uppköp kan bara ske på familjens villkor.
Insynsaffärer (senaste tre månaderna). Jag hittar inga registrerade insynsaffärer de senaste tre månaderna. Affärsvärlden noterade i april att inga köp eller försäljningar registrerats på tre år, och sammanställningar av insynsregistret visar inga affärer det senaste halvåret. Att ingen köpte ens vid kurser kring 170 kronor i våras är varken positivt eller negativt i sig; i ett familjekontrollerat bolag med redan stort ägande är insynsköp ovanliga.
3. FINANSIELL ANALYS
I det här kapitlet går jag igenom KABE:s historiska tillväxt, marginal, kassaflöde och lönsamhet, balansräkningen, hur bolaget använt sitt kapital och hur trovärdig redovisningen är. Eftersom KABE är ett cykliskt case ligger tyngdpunkten på frågan var marginalen hamnar normaliserat, alltså i ett genomsnittligt konjunkturläge, snarare än på den nedtryckta vinsten 2025.
3.1 Historik
3.1.1 Tillväxt
| År | Nettoomsättning (Mkr) | Tillväxt |
| 2016 | 2 045 | +21,1 % |
| 2017 | 2 313 | +13,1 % |
| 2018 | 2 752 | +19,0 % |
| 2019 | 2 358 | −14,3 % |
| 2020 | 2 132 | −9,6 % |
| 2021 | 3 266 | +53,2 % |
| 2022 | 3 667 | +12,3 % |
| 2023 | 4 084 | +11,4 % |
| 2024 | 3 796 | −7,1 % |
| 2025 | 3 212 | −15,4 % |
| R12 jun 2026 | 3 292 | +2,5 % mot 2025 |
Omsättningen har vuxit från 1,4 miljarder kronor 2007 till 3,2 miljarder 2025, en genomsnittlig årlig tillväxt (CAGR) på 4,6 procent genom nästan två fulla cykler. Räknat från 2015 är takten 6,6 procent, men då ingår förvärvet av Coachman 2021. Coachman omsatte drygt 350 miljoner kronor året före förvärvet i februari 2021, vilket innebär att omkring två tredjedelar av 2021 års ökning på 1,1 miljarder kronor var organisk. För ett cykliskt case är det viktigt att se hur snabbt omsättningen brukar växa tillbaka efter en nedgång: 23 procent 2010 efter finanskrisen, 27 och 21 procent 2015–2016 efter svackan 2012–2014, och organiskt drygt 35 procent 2021 efter pandemiåret, följt av 12 och 11 procent 2022–2023. Nedgången 2024–2025 var med minus 22 procent från toppen den djupaste på länge. Rullande tolv månader har omsättningen nu vänt upp, och andra kvartalet var med plus 17 procent det första riktigt starka kvartalet sedan 2023.
3.1.2 Rörelsemarginal
| År | Bruttomarginal | Rörelseresultat (Mkr) | Rörelsemarginal | Rörelseresultat före valuta (Mkr) |
| 2016 | 15,0 % | 160 | 7,8 % | – |
| 2017 | 14,7 % | 175 | 7,6 % | – |
| 2018 | 14,5 % | 195 | 7,1 % | – |
| 2019 | 13,2 % | 137 | 5,8 % | – |
| 2020 | 10,9 % | 75 | 3,5 % | – |
| 2021 | 14,3 % | 257 | 7,9 % | – |
| 2022 | 14,2 % | 279 | 7,6 % | – |
| 2023 | 14,4 % | 280 | 6,9 % | – |
| 2024 | 13,4 % | 229 | 6,0 % | 206 |
| 2025 | 11,2 % | 68 | 2,1 % | 89 |
| R12 jun 2026 | 12,2 % | 134 | 4,1 % | – |
| H1 2026 | 13,4 % | 139 | 7,3 % | 130 |
Rörelsemarginalen pendlar inom ett intervall snarare än att följa en trend. Från 2007 till 2025 ligger medianen på 6,9 procent och snittet på 6,8 procent. Bottenåren 2020 (3,5 procent) och 2025 (2,1 procent) sticker ut, och efter 2020 studsade marginalen snabbt tillbaka till 7,9 procent redan 2021. KABE redovisar inga justerade resultatmått, och det finns inga förvärvsavskrivningar av betydelse, så rörelseresultatet är ett rent mått. Den enda post som behöver rensas bort för att se den underliggande utvecklingen är valutaeffekterna: 2025 belastades resultatet med 21 miljoner kronor, medan första halvåret 2026 fick en positiv effekt på 9 miljoner. Före valutaeffekter steg rörelseresultatet första halvåret från 84 till 130 miljoner kronor, och i andra kvartalet från 34 till 80 miljoner. Förbättringen är alltså underliggande.
Kvartalsutvecklingen visar hur snabbt det har vänt:
| Kvartal | Q1 2025 | Q2 2025 | Q3 2025 | Q4 2025 | Q1 2026 | Q2 2026 |
| Nettoomsättning (Mkr) | 954 | 876 | 677 | 705 | 889 | 1 021 |
| Bruttomarginal | 12,7 % | 10,7 % | 13,6 % | 7,5 % | 12,3 % | 14,4 % |
| Rörelseresultat (Mkr) | 29 | 44 | 10 | −15 | 55 | 84 |
| Rörelsemarginal | 3,0 % | 5,0 % | 1,5 % | −2,1 % | 6,2 % | 8,2 % |
| Vinst per aktie (kr) | 2,78 | 4,11 | 1,22 | 0,33 | 5,33 | 8,00 |
Förbättringen av bruttomarginalen från 7,5 procent i fjärde kvartalet 2025 till 14,4 procent i andra kvartalet 2026 är den viktigaste siffran i hela analysen. Bolaget förklarade fjolårets svaghet med små seriestorlekar, produktionsstörningar kopplade till nya modeller och ineffektivitet när produktionen ställdes om till lägre volymer. När volymerna nu stiger fördelas de fasta kostnaderna i fabrikerna på fler enheter, och marginalen lyfter med hävstång. Andra kvartalets bruttomarginal är i nivå med de bästa åren 2021–2023. Jag bedömer att den normaliserade rörelsemarginalen ligger kring 6,5–7,5 procent och använder medianen 6,9 procent i huvudscenariot.
3.1.3 Kassaflöde
| År | Kassaflöde löpande verksamhet (Mkr) | Investeringar (Mkr) | Fritt kassaflöde (Mkr) | Nettoresultat (Mkr) | Rörelsekapital i % av omsättning |
| 2016 | 145 | −22 | 123 | 133 | 57 % |
| 2017 | 164 | −109 | 55 | 133 | 49 % |
| 2018 | −52 | −82 | −134 | 158 | 47 % |
| 2019 | 135 | −20 | 115 | 118 | 46 % |
| 2020 | 265 | −8 | 257 | 67 | 50 % |
| 2021 | 449 | −74 | 375 | 212 | 41 % |
| 2022 | 106 | −46 | 60 | 227 | 41 % |
| 2023 | −146 | −31 | −177 | 230 | 47 % |
| 2024 | −89 | −48 | −137 | 194 | 49 % |
| 2025 | 194 | −46 | 148 | 76 | 52 % |
| R12 jun 2026 | 357 | −81 | 276 | 134 | 45 % |
Kassaflödet är affärsmodellens svaga punkt och rör sig ofta i motsatt riktning mot vinsten. Rörelsekapitalet, främst varulager och kundfordringar, motsvarar 41–52 procent av omsättningen. När försäljningen växer binds mycket kapital, och när den faller frigörs det. Därför var kassaflödet negativt 2023 och 2024, när vinsten var god men lagren växte, och starkt 2020 och 2025, när vinsten var svag men lagren minskade. Summerat 2016–2025 blev det fria kassaflödet 685 miljoner kronor mot ett nettoresultat på 1 549 miljoner, en kassakonvertering på bara 44 procent. Under samma period delade bolaget ut drygt 490 miljoner kronor. För en investerare betyder det att KABE:s vinst i en uppgångsfas inte blir kassa i samma takt, eftersom tillväxten binder rörelsekapital. Det begränsar hur mycket av vinsten som kan delas ut i en uppgång och är ett av skälen till att jag inte sätter en högre multipel.
Första halvåret 2026 uppgick kassaflödet från den löpande verksamheten till 343 miljoner kronor. En del av det förklaras dock av säsongsmässigt högre leverantörsskulder och andra kortfristiga skulder snarare än av att lagren minskat: varulagret var i stort sett oförändrat på 1 017 miljoner kronor mot 1 032 vid årsskiftet, medan de icke räntebärande kortfristiga skulderna ökade från 459 till 772 miljoner. En del av halvårets kassaflöde lär därför gå tillbaka under hösten.
3.1.4 Lönsamhet: DuPont
| År | Avkastning på eget kapital | Nettomarginal | Kapitalomsättning (ggr) | Hävstång (tillgångar/EK) |
| 2016 | 16,3 % | 6,5 % | 1,65 | 1,52 |
| 2017 | 14,7 % | 5,8 % | 1,59 | 1,60 |
| 2018 | 15,5 % | 5,7 % | 1,70 | 1,58 |
| 2019 | 10,8 % | 5,0 % | 1,44 | 1,50 |
| 2020 | 5,8 % | 3,1 % | 1,30 | 1,42 |
| 2021 | 16,3 % | 6,5 % | 1,53 | 1,65 |
| 2022 | 15,5 % | 6,2 % | 1,46 | 1,71 |
| 2023 | 14,1 % | 5,6 % | 1,67 | 1,51 |
| 2024 | 11,0 % | 5,1 % | 1,52 | 1,42 |
| 2025 | 4,3 % | 2,4 % | 1,34 | 1,35 |
| R12 jun 2026 | 7,2 % | 4,1 % | 1,14 | 1,54 |
DuPont-analysen delar upp avkastningen på eget kapital i nettomarginal, hur effektivt tillgångarna används (kapitalomsättning) och hur mycket lån som används (hävstång). För KABE är bilden entydig: hävstången är låg och stabil kring 1,4–1,7 gånger, helt utan nettoskuld, och kapitalomsättningen rör sig bara måttligt. Det är marginalen som driver avkastningen. I normala år har KABE tjänat 14–16 procent på eget kapital, vilket är bra för en tillverkare utan lån. Framåt räknar jag med att avkastningen blir något lägre, kring 11–12 procent i huvudscenariot 2028, eftersom det egna kapitalet fortsätter att växa och en betydande del av det ligger i kassa. Rensat för nettokassan är avkastningen på det operativa kapitalet högre. Här finns en outnyttjad hävstång för ägarna: en högre utdelningsandel eller återköp skulle lyfta avkastningen på eget kapital utan att öka risken nämnvärt.
3.2 Balansräkningen
| Mkr | 31 dec 2024 | 31 dec 2025 | 30 jun 2026 |
| Goodwill | 31 | 28 | 29 |
| Övriga immateriella tillgångar | 128 | 114 | 110 |
| Varulager | 1 153 | 1 032 | 1 017 |
| Kortfristiga fordringar | 594 | 543 | 724 |
| Likvida medel | 78 | 168 | 432 |
| Summa tillgångar | 2 502 | 2 397 | 2 886 |
| Eget kapital | 1 762 | 1 780 | 1 873 |
| Räntebärande skulder | 62 | 50 | 132 |
| Nettokassa | 16 | 118 | 300 |
| Soliditet | 70,4 % | 74,3 % | 64,9 % |
Balansräkningen är stark och risken på nedsidan liten. KABE har nettokassa, inte nettoskuld, och har haft det vid varje årsskifte utom 2019. Nettoskulden i förhållande till EBITDA, det mått jag lägger störst vikt vid, är därför negativ. Det finns inga lånevillkor eller refinansieringsbehov som kan tvinga fram en nyemission i en svacka. Goodwill är försumbar med 29 miljoner kronor, och de övriga immateriella tillgångarna på 110 miljoner härrör i huvudsak från Coachman-förvärvet. Nedskrivningsrisken är liten i förhållande till ett eget kapital på 1,9 miljarder.
Tillgångssidan domineras i stället av rörelsekapital. Varulagret på drygt 1 miljard kronor motsvarar nästan en tredjedel av årsomsättningen och har bara minskat marginellt sedan årsskiftet, trots att bolaget säger att det arbetar med att få ned lagret även vid de egna produktionsenheterna. Två saker vill jag bevaka. Den första är att de räntebärande kortfristiga skulderna ökade från 30 till 114 miljoner kronor under första halvåret, samtidigt som kassan växte. Varför framgår inte av rapporten, men ökningen sammanfaller i tid med köpet av produktionsfastigheten i Hull. Den andra är kundfordringarna, som jag återkommer till i 3.4. Soliditeten på 65 procent ligger långt över målet på 40 procent, och nedgången sedan årsskiftet är säsongsmässig.
3.3 Kapitalallokering: återköp, utdelningar, förvärv
Utdelning/återköp. KABE har som mål att dela ut 30–50 procent av vinsten. För 2025 beslutade stämman om 4,00 kronor per aktie, fördelat på två utbetalningar om 2,00 kronor i maj och november 2026, vilket motsvarar 47 procent av vinsten. Den andra delen har avstämningsdag den 13 november. Stämman förnyade även ett bemyndigande att återköpa upp till tio procent av aktierna, men bolaget har inte använt det. Trots nettokassan tror jag inte heller att det kommer att ske, med tanke på den låga handelslikviditeten; familjen har historiskt föredragit att bygga kassa inför nästa nedgång.
| Räkenskapsår | 2016 | 2017 | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 |
| Utdelning per aktie (kr) | 5,00 | 5,50 | 5,50 | 0,00 | 7,50* | 7,00 | 8,00 | 8,00 | 4,00 | 4,00 |
| Utdelningsandel | 34 % | 37 % | 31 % | 0 % | 101 % | 30 % | 32 % | 31 % | 19 % | 47 % |
Historiken visar en disciplinerad men försiktig utdelningspolitik: 30–37 procent av vinsten i normala år, en inställd utdelning när pandemin slog till och en kompenserande bonusutdelning när läget klarnat. Sänkningen till 4 kronor för 2024 var ett tidigt och klokt besked om att bolaget inte tänkte tömma kassan i en nedgång.
M&A. Förvärv är inte affärsmodellen för KABE, utan ett komplement. Coachman är det enda stora förvärvet under det senaste decenniet.
| År | Förvärv / investering | Kommentar |
| 2018 | 21,5 % av Coachman Group (Storbritannien) | 3 MGBP, cirka 36 Mkr |
| 2021 | Resterande 78,5 % av Coachman Group | 15,7 MGBP, cirka 194 Mkr (12,2 MGBP på skuld- och kassafri basis); Coachman omsatte drygt 30 MGBP med cirka 6 % rörelsemarginal |
| 2022 | S. Karosser AB | Tillverkar pickup-campers; ägs i dag via intresseföretaget Afea Karosser AB (KABE AB 33 %) |
| 2023 | Tillgångar i Nordic Specialhusbilar AB | Inkråmsförvärv; varumärket Nordic har sedan fasats ut ur koncernbeskrivningen |
| 2026 | Produktionsfastighet i Hull | Byggnader och mark 46 Mkr under H1; kapacitetsutbyggnad för Coachman |
Coachman ser i efterhand ut som ett lyckat förvärv: varumärket har tagit andelar på en svag brittisk marknad, och koncernen tillverkar numera även husbilar för Coachman i Tenhult. Att bolaget nu investerar i mer kapacitet i Hull mitt i en svag brittisk konjunktur tolkar jag som ett tecken på att ledningen ser en långsiktig plattform där. Priset var rimligt: räknat på skuld- och kassafri basis för hela bolaget betalade KABE knappt 9 gånger Coachmans rörelseresultat, och bolaget räknade vid förvärvet med ett tillskott på 3–4 kronor per aktie. Bolaget har inte aviserat några nya förvärv eller avknoppningar.
Utspädning/kapitalbas. Antalet aktier har legat på 9 miljoner så långt tillbaka som underlaget sträcker sig, sedan åtminstone 2007. Någon nyemission har inte gjorts, och ingen utspädning finns. Det egna kapitalet har vuxit från 370 miljoner kronor 2007 till 1 873 miljoner i juni 2026, helt genom behållna vinster.
3.4 Redovisningskvalitet & varningsflaggor
Periodiseringskvalitet. KABE redovisar inga justerade resultatmått, har inga väsentliga förvärvsavskrivningar och inga jämförelsestörande poster som lyfts ur resultatet. Det som står i resultaträkningen är det som gäller, vilket gör bolaget lätt att analysera. Den låga kassakonverteringen förklaras av rörelsekapital, inte av vinster som saknar verklighetsförankring. Valutaeffekterna, som svängt mellan plus 23 och minus 21 miljoner kronor per år, redovisas öppet. Sedan april 2026 tillämpar bolaget säkringsredovisning, vilket betyder att en del av valutaeffekterna framöver kan hamna i övrigt totalresultat i stället för i rörelseresultatet. Det gör resultatet mindre volatilt men försvårar jämförelsen med tidigare år, och jag vill se hur stor effekten blir.
Noter & fotnoter. Den post jag granskar hårdast är kundfordringarna: i juni 2026 var 201 av 665 miljoner kronor förfallna. Vid årsskiftet var 233 av 469 miljoner förfallna, alltså omkring hälften, och ett år tidigare 249 av 545 miljoner. En så stor andel förfallna fordringar är ovanlig för en tillverkare och tyder på att återförsäljarna i praktiken får längre betaltid än avtalat under lågsäsong och i nedgångar. KABE har inte redovisat några stora kreditförluster, och andelen förfallna har minskat under 2026, men posten innebär att KABE bär en del av kreditrisken hos återförsäljarna. Om en större återförsäljare skulle få problem kan det leda till nedskrivningar. Övriga poster ser okomplicerade ut: goodwill är liten, aktiverade utvecklingsutgifter är låga (immateriella investeringar på 9 miljoner kronor 2025), leasing enligt IFRS 16 är marginell och intresseföretagen bidrog med 17 miljoner kronor 2025, varav 14 i fjärde kvartalet. Den senare posten lyfte vinsten i ett svagt kvartal och bör inte räknas som återkommande på den nivån. Till intresseföretagen räknas KABE Rental AB, Nordfarbo AB, Fastigheten Bodalsvägen i Kristinehamn AB, KABE Finans AB och Afea Karosser AB. KABE Finans ägs till 47 procent av KABE AB och till 53 procent av återförsäljarna, och förmedlar återförsäljarnas slutkundskrediter till externa finansbolag samt fordonsförsäkringar. Kreditrisken mot slutkunderna ligger alltså hos finansbolagen och inte hos KABE, medan kreditrisken mot återförsäljarna finns kvar i kundfordringarna.
Revisorn. KPMG är revisor, med auktoriserade revisorn Olle Nilsson som huvudansvarig. Ett Big 4-bolag är betryggande. Delårsrapporterna granskas däremot inte översiktligt av revisorn, och styrelsen har inget eget revisionsutskott. Det är vanligt i mindre familjekontrollerade bolag, men ger en något svagare extern kontroll än hos jämförbara bolag.
Samlat omdöme: låg redovisningsoro. Redovisningen är enkel, fri från justerade mått och backas upp av en stark balansräkning. De poster som kräver fortsatt vaksamhet är andelen förfallna kundfordringar, effekten av den nya säkringsredovisningen och resultatandelarna från intresseföretag. Omdömet vägs in i risknivån i info-rutan och i kapitel 7.
4. BOLAGET & AKTIEN JUST NU
För en cyklisk aktie räcker det inte att bolaget är välskött. Frågan är var i cykeln bolaget befinner sig, hur mycket av vändningen som redan syns i kursen och vilka händelser som kan driva aktien de kommande månaderna.
4.1 Aktiens utveckling
KABE B stängde på 242 kronor den 10 september 2026. Aktien har stigit 7 procent på tolv månader, 14 procent sedan årsskiftet och 36 procent på tre månader, men ligger fortfarande 12 procent lägre än för tre år sedan och 40 procent under toppen på 401 kronor 2024. Årets lägsta stängningskurs var 170 kronor den 27 mars. Uppgången har skett i två steg: först en gradvis återhämtning efter första kvartalsrapporten i maj, som togs emot med en kursuppgång på 9 procent, och sedan ett tydligt kurslyft på hög volym när halvårsrapporten publicerades den 20 augusti, då aktien steg knappt 15 procent. Aktien ligger över både sitt glidande medelvärde för 50 och för 200 dagar, med närmaste stöd kring 220–236 kronor och närmaste motstånd kring 247–257 kronor.
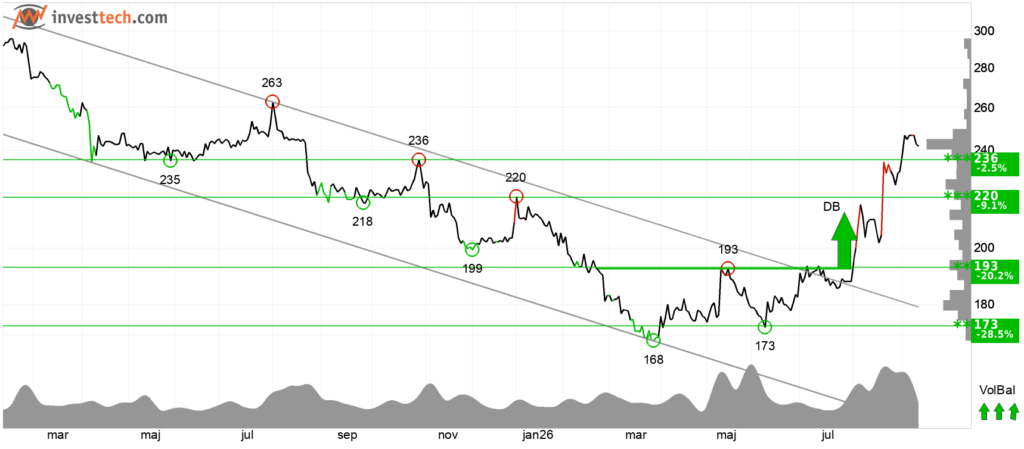
Likviditeten är låg. De senaste 60 handelsdagarna omsattes i snitt cirka 4 000 aktier per dag, motsvarande knappt 1 miljon kronor. För en privatinvesterare med en position på några tiotusentals kronor är det inget problem, men kursen kan röra sig kraftigt på små flöden och man bör använda limitorder.
4.2 Bolagets utveckling: senaste rapporterna
Första kvartalet 2026 (12 maj) var den första signalen. Omsättningen föll 7 procent till 889 miljoner kronor, men rörelseresultatet nästan fördubblades till 55 miljoner kronor (29) och rörelsemarginalen steg till 6,2 procent. Rörelseresultatet kom in över förväntningarna, och aktien steg 9 procent. Budskapet var att kostnadsanpassningarna från 2025 gav effekt även utan stöd från högre volymer.
Andra kvartalet 2026 (20 augusti) bekräftade vändningen. Omsättningen steg 17 procent till 1 021 miljoner kronor, rörelseresultatet ökade till 84 miljoner (44) och marginalen till 8,2 procent (5,0). Vinsten per aktie blev 8,00 kronor (4,11). Tillväxten kom från Norden: försäljningen ökade med 75 procent i Norge, 42 procent i Finland och 13 procent i Sverige, medan Storbritannien växte med 3 procent och Tyskland föll med 40 procent. Segmentet husvagnar och husbilar nådde en rörelsemarginal på 7,3 procent och tillbehör 15 procent.
Ledningens kommentarer var mer optimistiska än på länge men fortfarande försiktiga. Bolaget beskriver att den nordiska marknaden utvecklats bättre än övriga Europa, att husbilsmarknaden är positiv och stabil, driven av nya kundgrupper i lägre prissegment, och att efterfrågan på husvagnar från barnfamiljer fortfarande är lägre än normalt. Arbetet med att minska lagren i distributionsledet och vid produktionsenheterna fortsätter under 2026. Någon siffersatt prognos lämnas inte.
Nuläget och momentum. Rapporterna pekar tydligt åt rätt håll och stämmer med tesen om en cyklisk normalisering. Två förbehåll hör dock till bilden. Det första är att tillväxten är koncentrerad till Norden och till husbilar och Adria, medan det egna varumärket KABE fortfarande minskade första halvåret. Marginallyftet kommer alltså till stor del från bättre kapacitetsutnyttjande och produktmix, inte från att KABE:s premiumhusvagnar börjat sälja mer. Det andra är att andra halvåret säsongsmässigt är svagare. Å andra sidan är jämförelsetalen extremt låga, så även en måttlig förbättring ger kraftiga procentuella ökningar i de två kommande rapporterna.
4.3 Summering av caset: varför just nu
| Hårda triggers (Special Situations) etablerad tidplan | Mjuka triggers (event-driven) lång fram eller spekulativ tidplan | |
| Interna bolags- och ägarrelaterade händelser | Avknoppningar, företrädesemissioner, fusionsarbitrage, tillgångsförsäljningar, nya produktlanseringar, konkurser, likvidationer, aktieåterköp | Uppköpserbjudanden, aktivistägarförslag, förväntade strategiska affärer, potentiella rättsprocesser, nya förvaltare, lösning av rättsprocesser |
| Externa industri-, bransch- eller aktierelaterade händelser | Byte av börslista, indexhändelser, ny analytikertäckning, nya regleringar, aktiesplittar, extrautdelningar | Förändringar i konjunkturcykler, penningpolitik, förändringar i råvaru- och valutapriser, globala eller politiska händelser, teknologiska förändringar |
För KABE ser jag följande konkreta triggers:
- Kvartalsrapporten för tredje kvartalet, 3 november 2026 (hård, intern). Den viktigaste närliggande triggern. Jämförelsetalet är ett rörelseresultat på 10 miljoner kronor och en marginal på 1,5 procent. Visar bolaget en marginal på 5 procent eller mer i ett säsongsmässigt svagare kvartal är det ett starkt belägg för att normaliseringen håller.
- Bokslutskommunikén och utdelningsförslaget, 25 februari 2027 (hård, intern). I mitt huvudscenario ger en utdelningsandel på 35 procent drygt 6 kronor per aktie för 2026, alltså en höjning med över 50 procent. Ett tydligt höjt utdelningsförslag är den signal om styrelsens tro på uppgången som insynsköpen inte ger.
- Nya modellår och kapaciteten i Hull (hård, intern, löpande under hösten och 2027). Nya husbilsmodeller och mer kapacitet för Coachman stöder volymtillväxten 2027.
- HRF:s månadsstatistik (hård, extern, första vardagen varje månad). Ger en löpande bild av den svenska marknaden, men ska läsas med förbehållet om tekniska registreringar inför nya EU-regler.
- Riksbankens räntebesked under hösten (mjuk, extern). Den största externa risken. En räntehöjning skulle dämpa efterfrågan från barnfamiljer och lånefinansierade köp.
- Konjunktur och kronkurs (mjuk, extern, 6–18 månader). Fortsatt stark hushållskonsumtion i Norden är motorn. En starkare krona pressar marginalen på exporten, som motsvarar drygt 40 procent av produktionen.
Som vanligt i ett cykliskt case är det de mjuka, konjunkturdrivna faktorerna som i grunden bär tesen, medan de hårda triggers som rapporterna utgör gör vändningen synlig för marknaden. Två lätta jämförelsekvartal och ett bokslut med sannolikt höjd utdelning ger en tydlig serie katalysatorer fram till februari 2027. Tesen är i dag intakt och i ett tidigt skede av realisering: marginalen har vänt, men den normaliserade intjäningen syns ännu inte i helårssiffrorna.
5. VÄRDERING & ESTIMAT
Att KABE är ett välskött bolag är inte frågan. Frågan är vad man faktiskt betalar på dagens kurs. Eftersom caset är cykliskt värderar jag på normaliserad intjäning, inte på 2025 års bottenvinst som ger ett missvisande högt P/E-tal. Jag gör tre scenarier, sätter en motiverad multipel på vinsten 2028, vänder på frågan med en omvänd kassaflödesvärdering och historiska base rates, stämmer av mot bolagets egen värderingshistorik och mot en bred jämförelsegrupp, och väger samman till en riktkurs per scenario.
5.1 Prognoser & Antaganden
5.1.1 Huvudscenario
I huvudscenariot fortsätter den nordiska återhämtningen under hösten och tar fart 2027–2028. För 2026 räknar jag med att andra halvåret växer med omkring 7 procent mot de svaga jämförelsetalen, med en säsongsmässigt lägre marginal kring 3,7 procent. Det ger en omsättning på 3 390 miljoner kronor, ett rörelseresultat på 194 miljoner och en rörelsemarginal på 5,7 procent för helåret. Därefter växer omsättningen med omkring 9–10 procent per år till 4 070 miljoner kronor 2028, i nivå med rekordåret 2023. Det kan låta högt, men det är i underkant av hur KABE historiskt har vuxit efter en nedgång (se 3.1.1). Den här gången är lagren hos återförsäljarna nere på en balanserad nivå och Hull ger mer kapacitet, vilket talar för att volymerna kan komma tillbaka. Marginalen stiger till 6,5 procent 2027 och 6,9 procent 2028, alltså till bolagets historiska median och inte högre. Vinstuppsidan kommer alltså från volym, och den försiktiga marginalen tar hänsyn till risken att fler husbilar ger en sämre produktmix. Tillväxten är organisk; jag räknar inte med förvärv. Finansnetto och resultat från intresseföretag antas uppgå till 18–22 miljoner kronor per år och skattesatsen till 21 procent, i linje med 2025 och första halvåret 2026. Utdelningsandelen antas till 35 procent. Resultatet blir en vinst per aktie på 18,60 kronor 2026, 22,90 kronor 2027 och 26,60 kronor 2028, något över rekordåren 2022–2023.
5.1.2 Negativt scenario
I det negativa scenariot visar sig andra kvartalet vara en tillfällig topp. Riksbanken höjer räntan, hushållens köpvilja sviker, husvagnsmarknaden fortsätter att krympa och den tekniska registreringsvågen inför EU-reglerna följs av en baksmälla i husbilar under 2027. Kronan stärks och pressar exportmarginalen. Omsättningen växer bara till 3 450 miljoner kronor 2028, rörelsemarginalen fastnar kring 5,0–5,5 procent och vinsten per aktie blir 16,50 kronor 2026, 16,20 kronor 2027 och 18,00 kronor 2028. Det är en längre och flackare svacka, men ingen kris: bolaget behåller nettokassan och fortsätter att dela ut pengar.
5.1.3 Positivt scenario
Det positiva scenariot kräver att flera saker går rätt samtidigt. Den nordiska konsumenten fortsätter att stärkas, räntorna ligger kvar, husbilsmarknaden växer vidare även efter registreringseffekten, Coachman tar andelar i Storbritannien med den nya kapaciteten i Hull och den tyska marknaden stabiliseras så att Affinity återhämtar sig. Omsättningen växer då med omkring 10 procent per år 2027–2028 till 4 160 miljoner kronor 2028, en ny rekordnivå, och marginalen når 7,6 procent, i nivå med de bästa åren 2016–2018 och 2021–2022 men fortfarande under bolagets mål på 8–10 procent. Vinsten per aktie blir 19,90 kronor 2026, 25,60 kronor 2027 och 30,00 kronor 2028.
5.1.4 Prognos
| Vinst per aktie (kr) | 2025 (utfall) | 2026E | 2027E | 2028E |
| Negativt scenario | 8,44 | 16,50 | 16,20 | 18,00 |
| Huvudscenario | 8,44 | 18,60 | 22,90 | 26,60 |
| Positivt scenario | 8,44 | 19,90 | 25,60 | 30,00 |
| Scenario | Oms. 2026E (Mkr) | Rörelsemarg. 2026E | Oms. 2027E (Mkr) | Rörelsemarg. 2027E | Oms. 2028E (Mkr) | Rörelsemarg. 2028E |
| Negativt | 3 330 | 5,2 % | 3 400 | 5,0 % | 3 450 | 5,5 % |
| Huvud | 3 390 | 5,7 % | 3 710 | 6,5 % | 4 070 | 6,9 % |
| Positivt | 3 450 | 6,0 % | 3 800 | 7,1 % | 4 160 | 7,6 % |
Estimaten för KABE kommer främst från privatinvesterare. Börsdatas sammanställning pekar på en vinst per aktie på 18,56 kronor 2026, 20,94 kronor 2027 och 23,01 kronor 2028, med en rörelsemarginal som stiger till 6,5 procent. Pinpoints konsensus per 10 september 2026 ligger närmare mitt huvudscenario: en omsättning på 3 346 miljoner kronor och ett rörelseresultat på 189 miljoner kronor för 2026 (46 estimat), 3 570 och 220 miljoner kronor för 2027 (33 estimat) samt 3 885 och 268 miljoner kronor för 2028 (9 estimat), med en rörelsemarginal på 6,9 procent det sista året. Mitt huvudscenario ligger i linje med förväntningarna för i år och cirka 5 procent över Pinpoint 2028, men omkring 15 procent över Börsdata, eftersom jag liksom Pinpoints estimatlämnare räknar med att marginalen återgår till den historiska medianen. Estimaten för 2028 bygger på få bidrag och ska läsas med försiktighet.
5.2 Värdering
5.2.1 Motiverad Multipel-Värdering (DCF)
Den motiverade multipeln härleds ur tre steg: den explicita prognosen till 2028, en period därefter då bolaget fortsätter att tjäna mer än sitt avkastningskrav (CAP-perioden) och ett restvärde med 2 procents evig tillväxt. Tillväxten under CAP-perioden väger jag ungefär lika mellan fundamental och historisk tillväxt. Den fundamentala tillväxten, avkastningen på eget kapital gånger den andel av vinsten som återinvesteras, blir med en normaliserad avkastning kring 12 procent och en återinvesteringsgrad kring 55–65 procent omkring 6,5–7,5 procent. Den historiska tillväxten ligger lägre: omsättningen har vuxit med 4,6 procent per år sedan 2007, och vinsten per aktie har vuxit med omkring 6,5 procent per år mellan topparna 2011 och 2023. Vägt ger det 5–6 procent, och jag sätter 5 procent i huvudscenariot med hänsyn till den strukturella nedgången i husvagnar. Avkastningskravet är lägre än för många småbolag eftersom balansräkningen saknar skulder, men högre än för ett stabilt bolag eftersom intjäningen är cyklisk och ägarinflytandet begränsat.
| Scenario | Oms.tillväxt 2025–2028E (per år) | Rörelsemarg. 2028E | VPA 2028E (kr) | Tillväxt under CAP | CAP | Avk.krav | Evig tillväxt | Motiv. P/E | Riktkurs (kr) |
| Negativt | 2,4 % | 5,5 % | 18,00 | 3 % | 5 år | 10,5 % | 2 % | 10 | 180 |
| Huvud | 8,2 % | 6,9 % | 26,60 | 5 % | 8 år | 9,0 % | 2 % | 13 | 346 |
| Positivt | 9,0 % | 7,6 % | 30,00 | 6 % | 10 år | 8,75 % | 2 % | 14 | 420 |
Riktkursen är den motiverade multipeln gånger respektive scenarios vinst per aktie 2028. Det är alltså ett motiverat värde för aktien ungefär tre år fram, som jag uttrycker som en riktkurs på tolv månaders sikt eftersom marknaden normalt prisar in den normaliserade intjäningen i förväg när en cyklisk vändning blir synlig. Multipeln på 13 i huvudscenariot ligger strax över bolagets historiska median-P/E på 12,3 och är motiverad av att den tillämpas på en normaliserad vinst, inte på en toppvinst.
På dagens kurs är börsvärdet cirka 2 180 miljoner kronor och företagsvärdet (börsvärdet minus nettokassan) cirka 1 880 miljoner. Aktien handlas till 16,3 gånger vinsten rullande tolv månader men till 9,1 gånger min vinst för 2028, och EV/EBIT sjunker från 14,0 till under 8 för 2027. Aktien ser alltså dyr ut på den nedtryckta vinsten men billig på den normaliserade.
5.2.2 Omvänd DCF & base rate-kontroll
Jag vänder nu på frågan: vad måste vara sant för att dagens kurs ska vara rimlig? Utgångspunkten är ett företagsvärde på cirka 1 880 miljoner kronor, en vinstbas lika med rörelseresultatet rullande tolv månader efter skatt (134 miljoner kronor gånger 79 procent, cirka 106 miljoner), ett avkastningskrav på 9 procent och en evig tillväxt på 2 procent efter prognosperioden. Med de antagandena prisar marknaden in att den kassamässiga vinsten växer med cirka 4,6 procent per år i tio år, eller cirka 6,6 procent per år om perioden kortas till fem år.
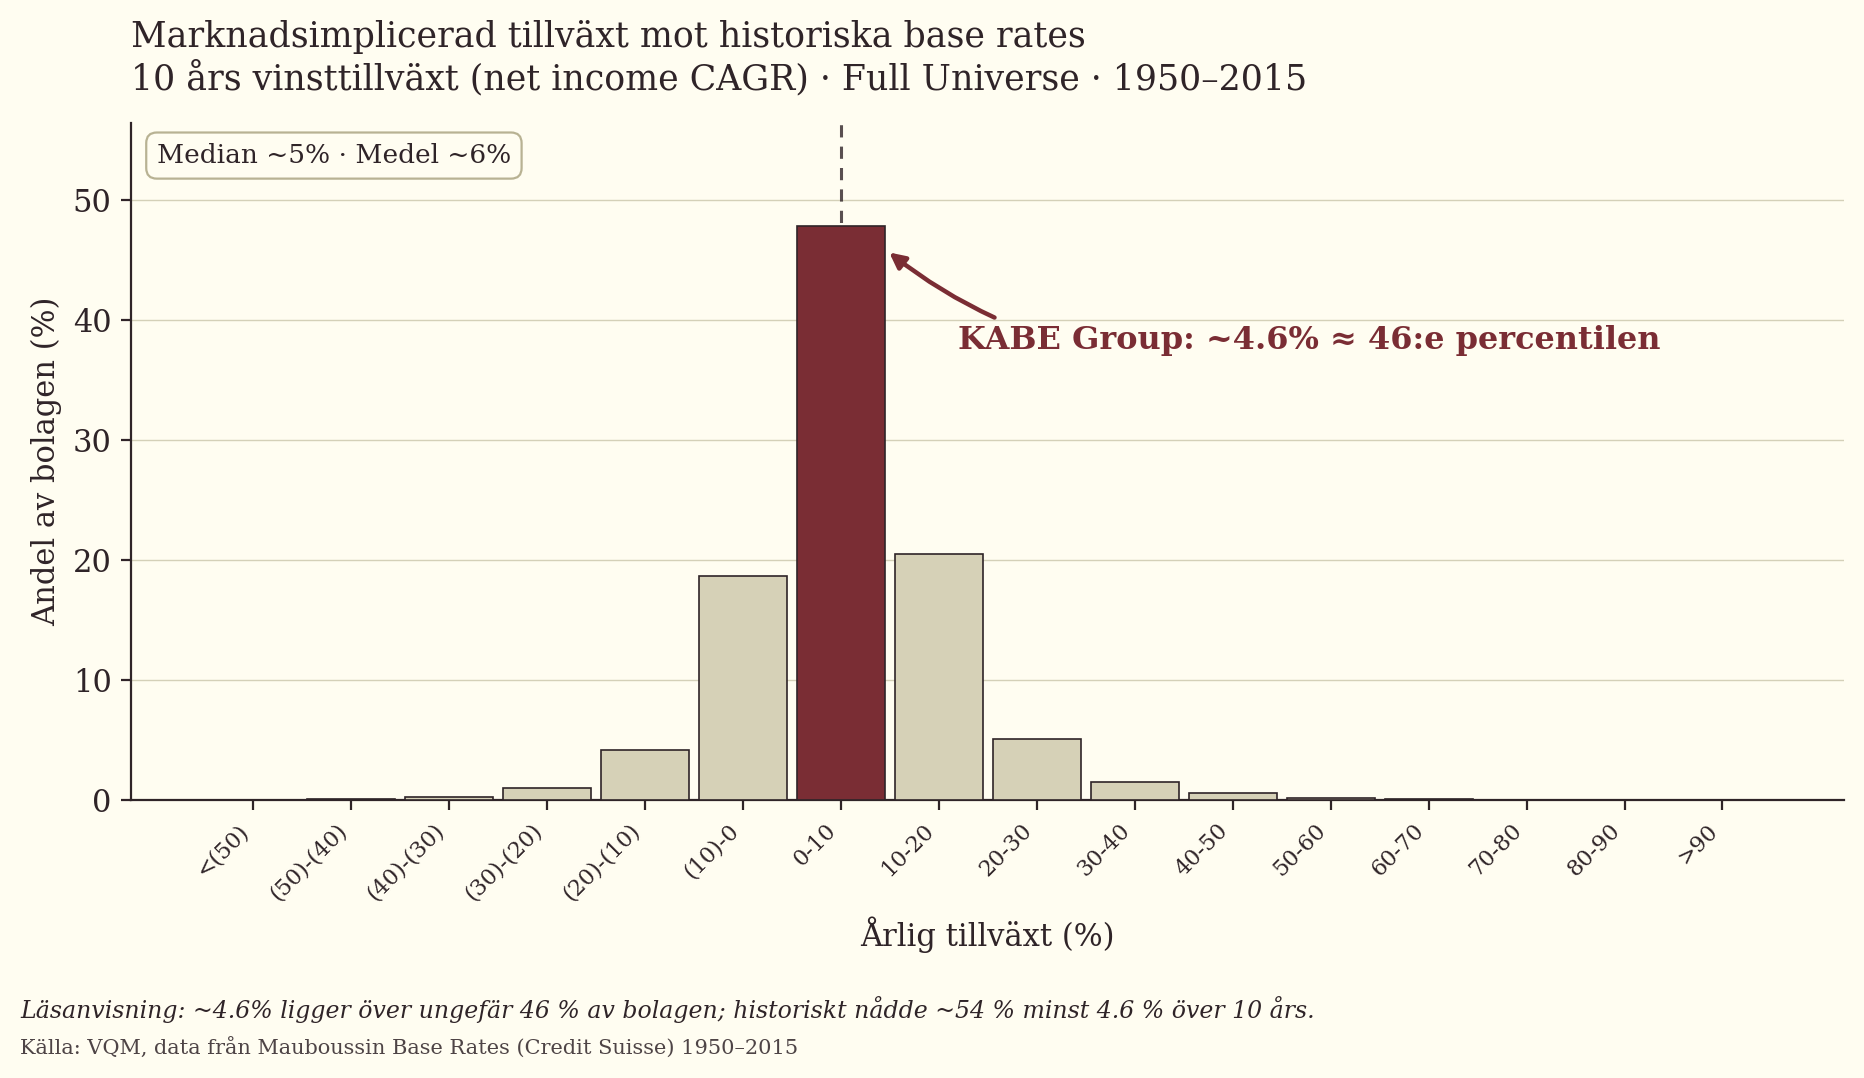
Jämfört med Michael Mauboussins base rates, den faktiska fördelningen av den vinsttillväxt börsbolag levererat 1950–2015, hamnar kravet på tio års sikt ungefär på den 46:e percentilen, alltså strax under medianbolaget som ökat vinsten med 5,2 procent per år. På fem års sikt hamnar kravet på 6,6 procent kring den 52:a percentilen, i princip mitt i fördelningen. Dagens kurs kräver med andra ord ingen ovanlig prestation, bara att KABE ökar vinsten ungefär som ett genomsnittligt börsbolag från dagens nedtryckta nivå.
Det intressanta är vad det säger om marginalen. Utgår jag i stället från en normaliserad rörelsemarginal på 7 procent på dagens omsättning blir vinstbasen cirka 182 miljoner kronor efter skatt, och då prisar marknaden in en vinst som krymper med nästan 3 procent per år. Marknaden betalar alltså för en normalisering av vinsten, men inte fullt ut, och inte för någon tillväxt därefter. Empiriskt är marginaler mer uthålliga än tillväxttakter, och KABE:s marginal har efter varje tidigare botten återvänt till 6–8 procent. Två förbehåll: utfallet är känsligt för avkastningskravet (med 10 procent stiger det tioåriga kravet till 6,6 procent), och eftersom tillväxt binder rörelsekapital blir det fria kassaflödet lägre än vinsten i en uppgång, vilket gör det verkliga tillväxtkravet något högre än siffran ovan. Resultatet ska läsas som en storleksordning.
5.2.3 Historisk Värdering
| Multipel | Median 2016–2025 | 25:e–75:e percentil | Lägst–högst | I dag (R12) | I dag (normaliserad) |
| P/E | 12,3 | 10,3–14,0 | 8,4–23,8 | 16,3 | ca 11 |
| EV/EBIT | 9,2 | 7,3–11,2 | 5,4–22,5 | 14,0 | ca 8 |
| P/B | 1,4 | – | 0,9–2,3 | 1,2 | – |
| P/S | 0,7 | – | 0,5–0,9 | 0,7 | – |
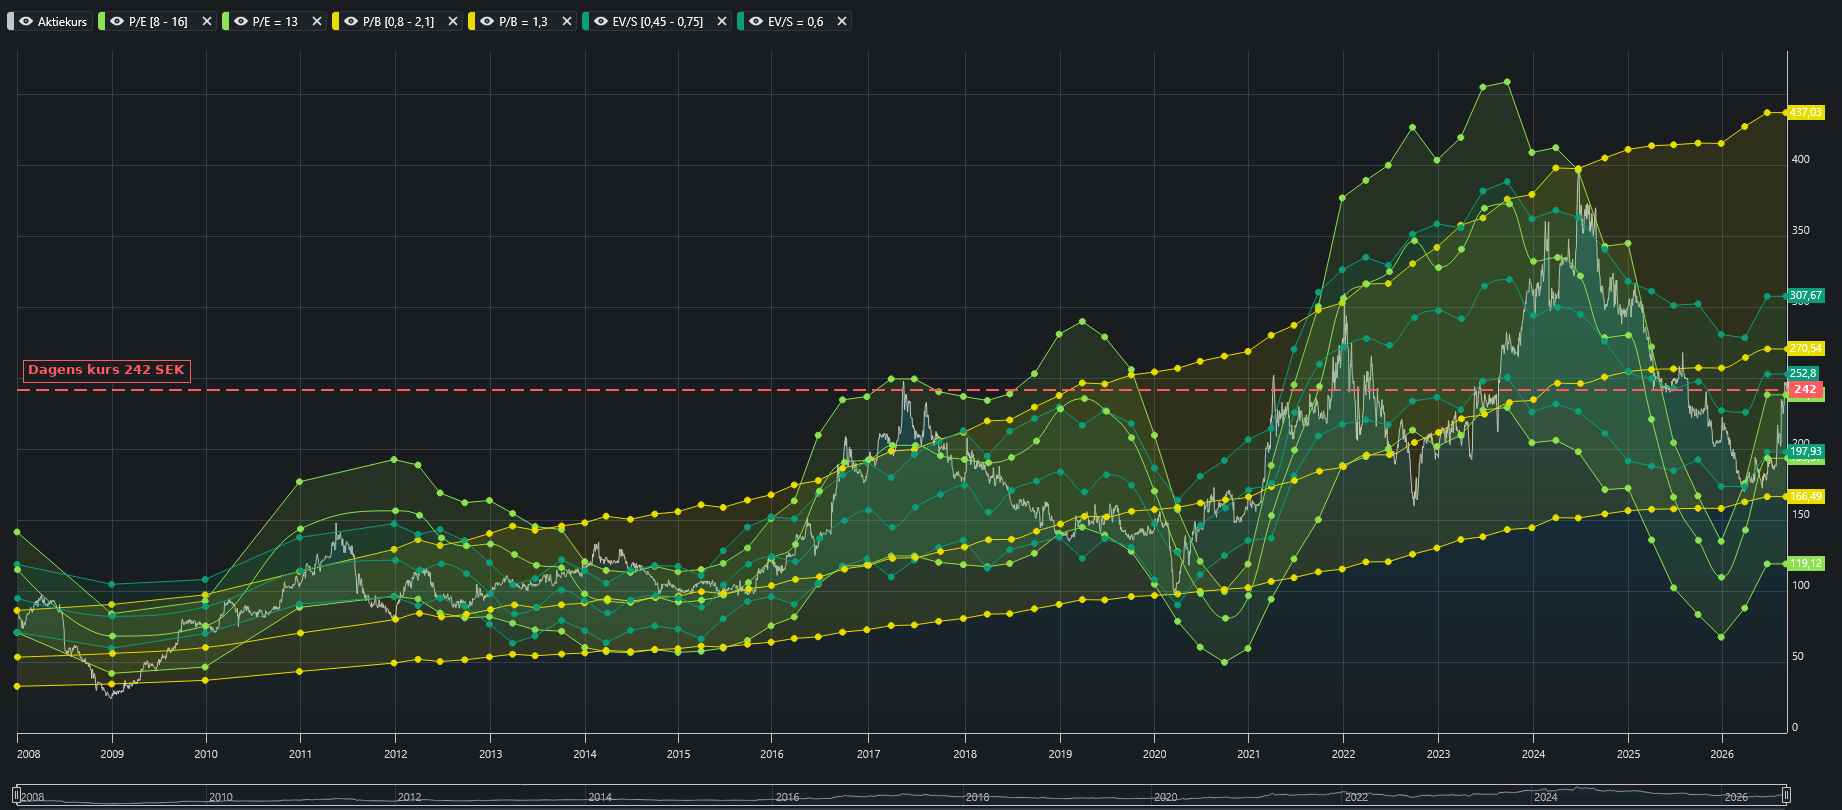
För ett cykliskt bolag måste den historiska värderingen läsas med försiktighet. De högsta P/E-talen, 23,8 år 2020 och 21,7 år 2025, uppstod i bottenår när vinsten var nedtryckt, och de lägsta, 8,4 år 2018 och 8,7 år 2022, i toppår. Det är ett klassiskt mönster: en cyklisk aktie ser dyr ut när den är billig och billig när den är dyr. På den rullande vinsten handlas KABE i dag över sin historiska median, men på normaliserad intjäning ligger aktien under medianen på både P/E och EV/EBIT. Kurs i förhållande till eget kapital, 1,2 gånger, ligger under medianen 1,4 och inte långt från fjolårets historiska bottennivå på 0,9. Tillämpar jag bolagets egna historiska percentiler på mina scenarier (25:e percentilen på det negativa scenariot, medianen på huvudscenariot och 75:e percentilen på det positiva) blir värdena cirka 185, 327 och 420 kronor, alltså nära den motiverade multipelvärderingen.
5.2.4 Peer Värdering
Jämförelsegruppen ska spegla hur marknaden prissätter tillverkare och underleverantörer av fritidsfordon och fritidsprodukter: direkta konkurrenter i Europa och USA, underleverantörer med liknande kundgrupper och nordiska fritidsbolag med liknande konjunkturkänslighet, både högt och lågt värderade namn. Eftersom hela sektorn befinner sig i samma pressade del av cykeln använder jag peer-värderingen som en rimlighetskontroll och inte som en del av den sammanvägda riktkursen. Annars skulle jag straffa KABE för just det som driver tesen: att bolaget är cykliskt och att sektorn i dag är ratad.
| Bolag | Varför med | P/E 2026E | P/E 2027E | P/E 2028E |
| Thule (Sverige) | Premiumvarumärke inom friluft och tillbehör, högt värderat | 17,5 | 15,2 | 13,6 |
| Polaris (USA) | Fritidsfordon, räntekänslig sällanköpsvara | 31,0 | 18,4 | 13,1 |
| Thor Industries (USA) | Världens största tillverkare av fritidsfordon, äger Erwin Hymer | 20,4 | 16,1 | 13,0 |
| Patrick Industries (USA) | Komponentleverantör till fritidsfordon och båtar | 16,9 | 13,9 | 10,8 |
| Brunswick (USA) | Fritidsbåtar och motorer, räntekänslig sällanköpsvara | 17,5 | 14,0 | 10,8 |
| LCI Industries (USA) | Komponentleverantör till fritidsfordon | 11,1 | 10,2 | 9,3 |
| Winnebago Industries (USA) | Tillverkare av husbilar och båtar i premiumsegment | 23,2 | 15,0 | 9,1 |
| Trigano (Frankrike) | Europas största husbils- och husvagnstillverkare, äger Adria | 10,4 | 9,3 | 8,7 |
| Knaus Tabbert (Tyskland) | Direkt europeisk konkurrent i husbilar och husvagnar | 57,2 | 13,7 | 7,6 |
| Dometic (Sverige) | Tillbehör och system för husbilar, husvagnar och båtar; mycket svag balansräkning | 11,4 | 6,6 | 5,6 |
| Nimbus Group (Sverige) | Nordisk tillverkare av fritidsbåtar | Data saknas | Data saknas | Data saknas |
| KABE (implicit, huvudscenario) | Dagens kurs 242 kr på VPA 18,60 / 22,90 / 26,60 | 13,0 | 10,6 | 9,1 |
| 25:e percentil | 12,7 | 11,1 | 8,8 | |
| Median | 17,5 | 14,0 | 10,1 | |
| 75:e percentil | 22,5 | 15,2 | 12,5 |
Sektorns multiplar krymper kraftigt över prognosperioden. Medianbolaget handlas till 17,5 gånger vinsten 2026 men bara 10,1 gånger vinsten 2028, eftersom estimaten räknar med att vinsterna i sektorn ökar med omkring 60 procent på två år. Knaus Tabbert är det tydligaste exemplet: 57 gånger en nedtryckt vinst i år, under 8 gånger en återhämtad vinst 2028. P/E-talen för 2028 innehåller alltså redan en rabatt för risken att återhämtningen uteblir. KABE handlas till 13,0, 10,6 och 9,1 gånger vinsten 2026–2028 mot peer-medianerna 17,5, 14,0 och 10,1, trots att mitt huvudscenario räknar med en lägre vinstökning (43 procent 2026–2028) och att KABE har en nettokassa motsvarande 13–33 kronor per aktie, medan flera jämförelsebolag har nettoskuld och Dometic en mycket svag balansräkning. Justerat för kassan är P/E-talet för 2028 drygt 8. Jämförelsen är ändå grovkornig, eftersom bolagen skiljer sig i kapitalstruktur, affärsmodell och fas i cykeln.
Tillämpar jag percentilerna för 2028 på mina scenarier (25:e percentilen 8,8 gånger VPA 18,00 kronor, medianen 10,1 gånger 26,60 kronor och 75:e percentilen 12,5 gånger 30,00 kronor) blir de peer-implicerade värdena cirka 158, 267 och 374 kronor. Min motiverade multipel på 13 motsvarar alltså ungefär gruppens 75:e percentil, vilket jag bedömer som motiverat av nettokassan, den historiskt stabilare marginalen och att multipeln sätts på en normaliserad vinst snarare än på en återhämtningsvinst som marknaden ännu inte tror på. Brasklappen är att uppsidan i huvudscenariot krymper till omkring 10 procent om sektorns rabatt består även när vinsterna har återhämtat sig, vilket är den viktigaste risken mot min värdering.
5.2.5 Sammanvägd Riktkurs per Scenario
Jag väger den motiverade multipelvärderingen två tredjedelar och bolagets egen historiska värdering en tredjedel, eftersom historiken fångar värderingen genom flera hela cykler medan dagens peer-multiplar speglar ett enskilt, pressat läge i cykeln. Hade peer-värderingen i stället fått en fjärdedel av vikten hade huvudscenariot landat kring 320 kronor. Den sammanvägda riktkursen blir:
- Negativt scenario: ~182 SEK (fallhöjd −25 %)
- Huvudscenario: ~340 SEK (uppsida +40 %)
- Positivt scenario: ~420 SEK (uppsida +74 %)
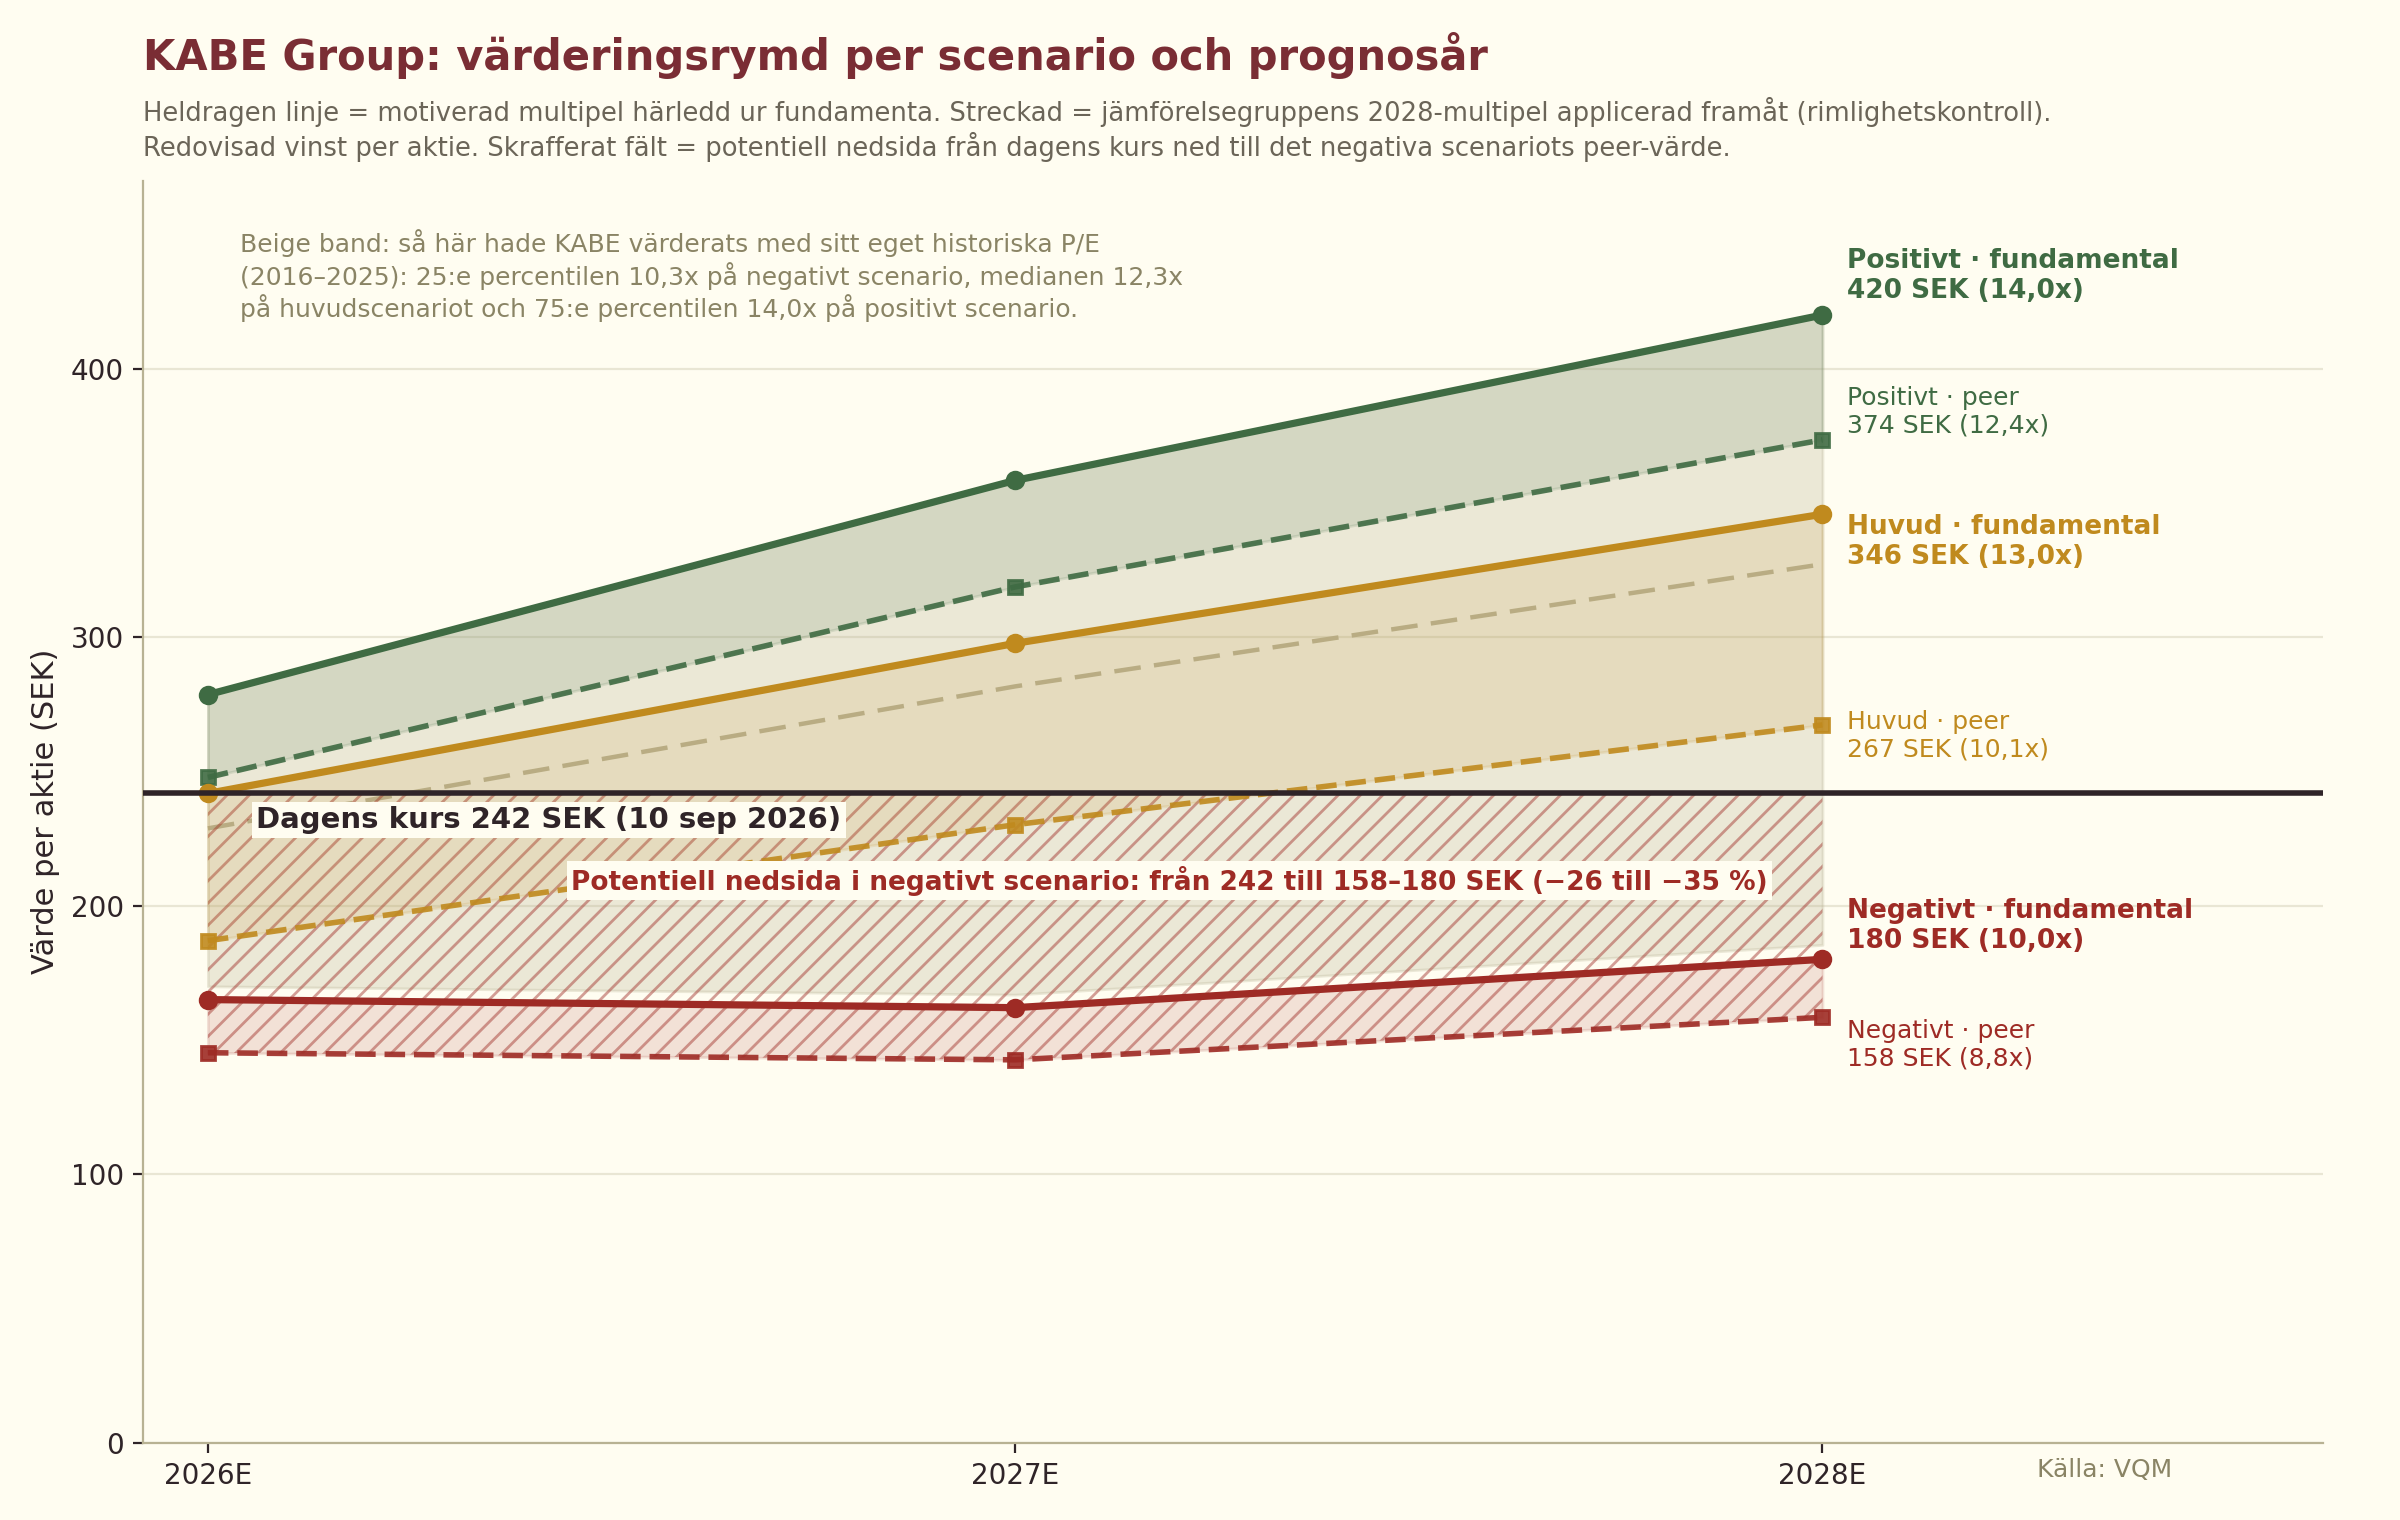
Grafen visar att huvudscenariots fundamentala värde för 2026 ligger exakt på dagens kurs, 242 kronor, så kursen prisar in årets återhämtning men inte volymtillväxten 2027–2028. Peer-linjerna ligger under de heldragna linjerna i samtliga scenarier, medan bolagets historiska P/E-band följer dem nära. Den potentiella nedsidan i det negativa scenariot är 26 procent med den motiverade multipeln (cirka 180 kronor) och 35 procent om aktien dessutom prissätts som den pressade sektorn (cirka 158 kronor). Även i det sämre fallet är nedsidan mindre än avståndet upp till det positiva scenariot, men det är nedsidan som ska väga tyngst för en cyklisk aktie. På kort sikt bedömer jag huvudscenariot som klart mer sannolikt än det negativa tack vare de lätta jämförelsetalen, medan en ny konjunkturnedgång eller räntechock är en verklig risk på längre sikt. Väger jag scenarierna 25/50/25 blir det sannolikhetsvägda värdet cirka 320 kronor, 32 procent över dagens kurs.
Jag värderar KABE till cirka 340 kronor per aktie i huvudscenariot, 40 procent över dagens kurs. Rekommendation: Köp, risknivå 3 (Medel), max 3 procent av kapitalet.
5.3 Investeringstes: variant perception & falsifierbar tes
Variant perception: vad ser jag som marknaden inte ser? Med variant perception menar jag det som skiljer min syn på bolaget från marknadens. Marknaden har börjat tro på en vändning, men räknar fortfarande med att KABE:s vinstmarginal ska stanna under vad bolaget brukar tjäna i ett normalt år. Jag tror att fjolårets låga marginal berodde på tillfälliga problem: små serier i fabrikerna, nya modeller som strulade och återförsäljare som tömde sina lager. De problemen är nu i stort sett lösta. När fabrikerna åter går med normala volymer bör KABE tjäna ungefär som det i snitt gjort i nästan tjugo år, knappt 7 kronor per 100 kronor i försäljning, samtidigt som försäljningen växer tillbaka så som den brukar efter en nedgång. Då är aktien inte dyr, trots att den stigit mycket på kort tid.
Falsifierbar tes: vad skulle visa att jag hade fel? Med falsifierbar menar jag konkreta saker som skulle visa att min tes inte stämmer. Jag omprövar eller överger caset om:
- Rörelsemarginalen i tredje kvartalet 2026 blir under 4 procent, trots de lätta jämförelsetalen.
- Omsättningen i Norden börjar falla igen under andra halvåret 2026 eller första halvåret 2027.
- Rörelsemarginalen för helåret 2027 blir under 5,5 procent, eller omsättningen 2027 växer med mindre än 5 procent.
- Varulagret stiger kraftigt utan att försäljningen gör det, eller andelen förfallna kundfordringar växer och leder till kreditförluster.
- Styrelsen föreslår ingen höjning av utdelningen för 2026 trots en vinst i nivå med mitt huvudscenario.
- Adria-avtalet ändras till KABE:s nackdel, eller Trigano signalerar att man vill ta över distributionen.
- KABE-koncernens andel av svenska husbilsregistreringar fortsätter att falla under 2027, samtidigt som marginalen i segmentet husvagnar och husbilar inte når 7 procent.
- Riksbanken höjer räntan flera gånger och husbilsregistreringarna faller tydligt när effekten av EU-reglerna har klingat av.
Poängen är enkel: om tolv till arton månader ska det gå att se om jag hade rätt av rätt skäl, alltså att marginalen faktiskt normaliserats, och inte bara om kursen råkade gå åt rätt håll.
6. FÖRDELAR: STYRKOR & MÖJLIGHETER
- Underliggande marginallyft. Rörelseresultatet före valutaeffekter steg från 34 till 80 miljoner kronor i andra kvartalet, och bruttomarginalen är tillbaka på 14,4 procent, i nivå med de bästa åren. Vändningen beror på högre volymer och effektivare produktion, inte på kronkursen.
- Skuldfri balansräkning. En nettokassa på 300 miljoner kronor och en soliditet på 65 procent gör att KABE kan klara en ny nedgång utan nyemission, fortsätta dela ut pengar och investera i kapacitet när konkurrenterna håller igen. Nedsidan i ett dåligt scenario är därför begränsad jämfört med skuldsatta konkurrenter som Knaus Tabbert.
- Ledande nordisk position. Med 51 procent av svenska husvagnar och 41 procent i Norden har KABE tagit andelar genom hela nedgången. Varumärket, byggt för nordiska vintrar, och Adria-sortimentet gör koncernen svår att ersätta för återförsäljarna.
- Lätta jämförelsetal. Andra halvåret 2025 gav ett rörelseresultat på minus 5 miljoner kronor. De två kommande rapporterna har därför goda förutsättningar att visa kraftiga resultatökningar och synliggöra den normaliserade intjäningen.
- Stärkt nordisk konsument. Svensk BNP växte 3,3 procent i årstakt i andra kvartalet, hushållens reala inkomster ökar och husbilsmarknaden växer. KABE:s försäljning i Norge och Finland har ökat ännu snabbare än i Sverige.
- Beprövad cykelhantering. Ett enda förlustkvartal på över tio år, och efter botten 2020 var marginalen tillbaka på 7,9 procent redan året efter. Ledningen har visat att den snabbt kan anpassa produktionen åt båda hållen.
7. NACKDELAR: SVAGHETER & RISKER
- Cyklisk intjäning. Husvagnar och husbilar är dyra sällanköpsvaror som skjuts upp när räntan stiger eller oron ökar. Riksbanken har signalerat att en höjning kan bli aktuell senare i år, och en ny konjunkturnedgång skulle kunna pressa vinsten mot det negativa scenariots nivåer. Tajmingen i en cyklisk aktie är alltid osäker.
- Husvagn blir husbil. Husvagnar är KABE:s historiska kärna men krymper till förmån för husbilar, och elbilarnas begränsade räckvidd med släp är ett långsiktigt hot. I husbilar är konkurrensen hårdare: KABE-koncernens andel av svenska husbilsregistreringar föll från 28 till 24 procent under 2025 och har fortsatt att sjunka i år, och marginalen på husbilar kan vara lägre än på husvagnar.
- Beroende av Adria. Adria stod för drygt en fjärdedel av varumärkesförsäljningen första halvåret 2026 och ägs av konkurrenten Trigano. Avtalet löper till 2034, men en förändring skulle slå hårt mot både omsättningen och KABE:s roll som helhetsleverantör.
- Kapitalkrävande rörelsekapital. Lager och fordringar motsvarar nära halva omsättningen, och bara 44 procent av vinsten 2016–2025 blev fritt kassaflöde. Omkring hälften av kundfordringarna var förfallna vid årsskiftet, vilket innebär att KABE i praktiken bär en del av återförsäljarnas kreditrisk.
- Uppblåst marknadsstatistik. Enligt HRF är husbilsregistreringarna 2026 påverkade av tekniska registreringar inför nya EU-regler. När effekten klingar av kan statistiken och stämningen vända nedåt, även om den underliggande efterfrågan håller.
- Succession och styrning. Vd sedan 1995 utan formell successionsplan, även om Mikael Blomqvist som vice vd är en naturlig efterträdare, inget eget revisionsutskott, inga insynsköp på flera år och en familj som kontrollerar 67 procent av rösterna. Minoritetsägarna har i praktiken inget inflytande över kapitalallokeringen.
- Snabb kursuppgång och låg likviditet. Aktien har stigit 36 procent på tre månader och närmar sig motståndet kring 250–257 kronor. Med en daglig omsättning under 1 miljon kronor kan kursen falla snabbt om nästa rapport gör marknaden besviken.
8. SLUTSATS
Rekommendation: Köp. KABE är ett välskött, skuldfritt och familjekontrollerat kvalitetsbolag som i andra kvartalet 2026 visade att den nedtryckta marginalen 2025 var cyklisk och inte strukturell. Min sammanvägda riktkurs på tolv månaders sikt är cirka 340 kronor i huvudscenariot (+40 procent), med cirka 182 kronor i det negativa (−25 procent) och cirka 420 kronor i det positiva scenariot (+74 procent). Förhållandet mellan risk och möjlig avkastning är gynnsamt men inte extremt, och jag sätter risknivå 3 (Medel) med en maxvikt på 3 procent av kapitalet, i linje med info-rutan.
Innehavslogik. Som ett cykliskt case håller jag KABE genom cykeln tills marginalen har normaliserats och syns i helårssiffrorna, sannolikt under 2027. Svaret på case-typens nyckelfråga är att den nordiska marknaden har vänt under 2026 och att marginalen bör hamna kring medianen 6,9 procent, med produktmixen som största osäkerhet. Bekräftar de kommande rapporterna normaliseringen utan att kursen följer med är tesen fördröjd snarare än bruten, och då kan positionen ökas mot maxvikten. När aktien närmar sig det positiva scenariots värde och branschen visar tecken på toppmarginaler och stigande lager tar jag hem vinsten. Bryts tesen enligt punkterna i 5.3 kliver jag av.
Viktigaste uppföljningspunkter.
- Rörelsemarginalen i rapporten för tredje kvartalet den 3 november 2026, mot 1,5 procent året innan.
- Försäljningen per land och KABE-koncernens andel av svenska husbilsregistreringar.
- Varulager och förfallna kundfordringar i varje rapport.
- Utdelningsförslaget i bokslutskommunikén den 25 februari 2027.
- Riksbankens räntebesked och kronkursen mot euro och pund.
Källor: KABE Group: årsredovisning 2025 (marknadsandelar, finansiella mål, styrelse, koncernledning, ägarlista och intresseföretag), halvårsrapport och kvartalsrapport 2026, bokslutskommuniké 2025, årsstämmokommuniké 12 maj 2026, bolagsordning samt pressmeddelanden om förvärven (bland annat Coachman, 19 februari 2021), Adria-avtalet och koncernledningen (26 augusti 2021 och 27 april 2022). Börsdata, dataexport per 10 september 2026 (finansiell historik, kvartalsdata, kurshistorik, historiska multiplar och estimat). Kurs vid analys avser stängningskursen 10 september 2026. SCB, nationalräkenskaper andra kvartalet 2026; Sveriges riksbank, penningpolitiskt beslut augusti 2026; HRF, registreringsstatistik via Placera (augusti 2026); Pinpoint Estimates, kvartalssammanställning Q2 2026 och estimat för KABE per 10 september 2026; Placera, rapportreaktion 20 augusti 2026; Knaus Tabbert, halvårsrapport 2026 via 4investors och Traderfox; FI:s insynsregister via offentliga sammanställningar. Affärsvärlden (april 2026) och Mats Westers blogginlägg ”Husbilsmarknaden rusar – ger det köpläge i Kabe?” (10 september 2026) har använts för enskilda faktauppgifter, och Mosiga Tankar (7 september 2026) som marknadssentiment, men ingen av dem för värdering. P/E-estimat för jämförelsebolagen per 10 september 2026 har tillförts av VQM (ungefärliga); Nimbus Group saknar data och ingår inte i percentilerna.
JURIDISK INFORMATION
Alla investeringar innebär alltid en risk. Det innebär att värdet på dina pengar kommer att både öka och minska. I värsta fall är det inte säkert att du får tillbaka ditt insatta kapital. Det finns inga garantier.
Målet med VQM:s analyser är att ge dig så bra förutsättningar och avkastningspotential som möjligt, men räkna med att 30–40 % av tipsen slutar med förlust. Investera aldrig pengar du inte har råd att förlora. Jag rekommenderar att du håller den totala summan i VQM:s tips till högst 10 % av ditt finansiella sparande, där basen på 90 % ligger i indexfonder eller hos en fondrobot. Läs mer på vqm.se under Risk.
VQM är inte ett värdepappersinstitut och står inte under Finansinspektionens tillsyn. Den här analysen är inte personlig investeringsrådgivning enligt lagen om värdepappersmarknaden, utan ett underlag för dina egna beslut.
Den här analysen är framtagen av mig, André Granström, analytiker på VQM. Den färdigställdes 2026-09-11 kl 13:00 och spreds första gången 2026-09-16 vid 15:00.
Jag äger för närvarande aktier i bolaget och avser att öka. Jag har inga optionspositioner eller andra derivat kopplade till bolaget. Jag förbehåller mig rätten att köpa aktien i samband med detta utskick på samma villkor som alla andra marknadsaktörer, dock med två börsdagars karenstid. Jag har handlat aktien de senaste 30 dagarna. Närstående äger inte aktier och har inte handlat i aktien senaste 30 dagarna.
Handel senaste 30 dagar:
KÖP av André Granström: 6st aktier vid kurs 238 SEK som bevakningspost till Active Value Portföljen.
Ingen ersättning har utgått från Kabe, och jag och VQM är fristående. Jag har inga uppdrag, rådgivningsrelationer eller styrelseposter i Kabe. Analysen är inte sponsrad eller betald research. Min ersättning är inte kopplad till innehållet i eller utfallet av denna analys, och VQM har inga affiliate- eller provisionsintäkter kopplade till handel i aktien.
Detta är den första analysen av KABE Group från VQM. Analysen följs upp i samband med kommande kvartalsrapporter och vid väsentliga händelser, via mejl och på hemsidan, till dig som är VQM-prenumerant på vqm.se.