Utöver VQM:s Special Situations-case och modellportfölj gör jag även noteringsanalyser. Här synar jag en aktuell börsnotering: är den värd att teckna, och i så fall hur mycket? Det här är en kortversion. När underlaget inte håller för en meningsfull värdering finns det ingen anledning att bygga en värderingsmodell ovanpå det, och då blir analysen därefter.
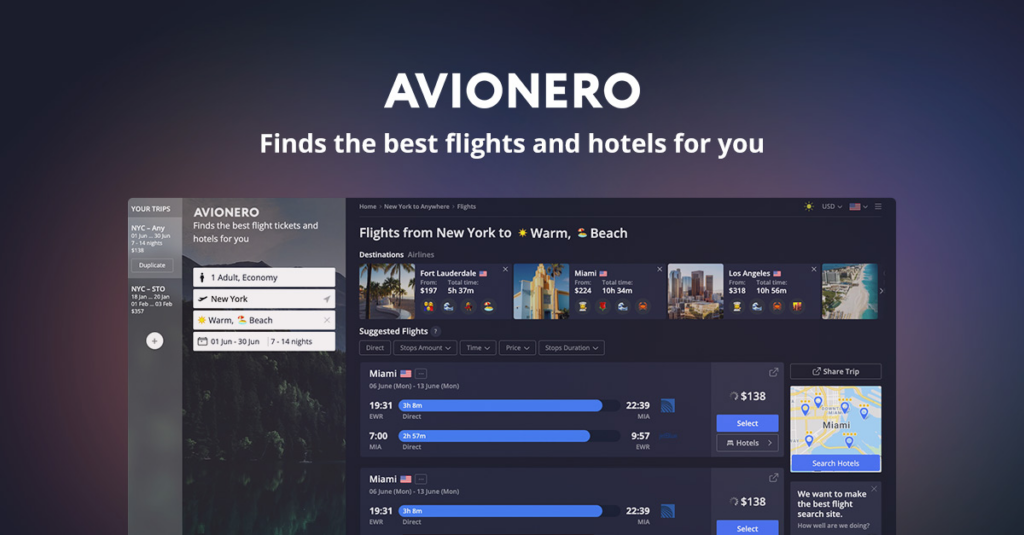
Avionero AB är ett reseteknikbolag från Malmö som driver en jämförelsesajt för flyg. Bolaget registrerades hos Bolagsverket 2015, lanserade sin publika tjänst i december 2019 och söker nu notering på Spotlight Stock Market. Teckningsperioden löper 16 till 30 september 2026 och första handelsdag beräknas till 13 oktober. Erbjudandet är på högst 7,2 Mkr och sätter ett bolagsvärde före emissionen på 20 Mkr.
Två saker bör läsaren ha klart för sig från början. Bolaget har funnits i elva år och omsatte 226 761 kronor under helåret 2025. Det är inget skrivfel och ingen förkortning, utan tvåhundratjugosextusen kronor. Rörelsekapitalet räcker dessutom enligt bolagets egen bedömning till och med oktober 2026, alltså veckan efter planerad första handelsdag. Frågan den här analysen ska besvara är om det över huvud taget går att ta ställning till priset 18 kronor per aktie, och om inte, vad man gör med det.
1. SAMMANFATTNING
Avionero driver en metasöktjänst för flyg. Användaren söker på bolagets sajt, klickar vidare till en bokningspartner och Avionero får en andel av den provision som uppstår. I korthet går det ut på att man kan söka på tidsperioder, teman och breda geografiska områden i stället för på exakta datum och destinationer. Produktidén är rimlig, och det är inte där problemen finns.
Investeringscase. Resemarknaden är stor och växande, sökbeteendet rör sig i riktning mot mer öppna och avsiktsdrivna frågor, och Avioneros produkt är byggd för just det. Bolaget har avtal med Skyscanner, KAYAK och M-bition som ger bred täckning av flygutbudet, och man uppger sig ha förhandlat till sig en intäktsandel om 40 till 80 procent mot branschens normala 20 till 40. Ingen av grundarna eller ägarna säljer aktier i erbjudandet, och lock up omfattar 81,6 procent av aktierna före emissionen.
Risker. Omsättningen är 226 761 kronor för 2025 och 135 822 kronor för första halvåret 2026, i praktiken oförändrad mot året innan. Bolaget har tillförts cirka 54 Mkr genom nyemissioner sedan start och har ett balanserat underskott på 49,8 Mkr. Fem kontrollbalansräkningar har upprättats sedan 2024, och vid en av dem uppstod personligt betalningsansvar för styrelse och de aktieägare som röstade för fortsatt drift. Revisorn har lämnat anmärkning två år i rad, senast för att moms, avdragen skatt och sociala avgifter betalats för sent vid flera tillfällen. Almi-lånet ligger hos inkasso. Sju veckor före noteringen emitterades 175 000 aktier till vd:s bolag för en krona styck, samma dag som andra fordringsägare kvittade till 24 kronor.
Slutsats. Jag sätter ingen riktkurs. Det finns ingen intäktsbas att förankra en prognos i, och den finansiella informationen har brister som gör att jag inte litar tillräckligt på de siffror som trots allt finns. Min rekommendation är att avstå. Risknivån bedömer jag till 5 (Mycket Hög). Maxvikten på den skalan är 1 procent av totalt kapital, men jag tecknar inte själv och rekommenderar det inte heller.
1.1 Info-rutan
- Företag: Avionero AB (publ), org.nr 559016-2847, säte i Malmö
- Bransch: Reseteknik, metasökning och prisjämförelse av flyg
- Mer info: Noteringsmemorandum granskat och godkänt av Spotlight den 15 september 2026. Observera att detta inte är ett prospekt och inte har granskats av Finansinspektionen. avionero.se
- Typ av affär: IPO, nyemission av units, ingen utförsäljning
- Pris: 90 kronor per unit, motsvarande 18 kronor per aktie. En unit är fem aktier och fyra vederlagsfria teckningsoptioner av serie TO1
- Minsta investering: 70 units, 6 300 kronor
- Sista anmälningsdag: 30 september 2026 klockan 15:00
- Första handelsdag: 13 oktober 2026
- Banker att teckna på: Eminova Fondkommission, samt egen bank eller nätmäklare
- Värdering: 20,1 Mkr före emissionen, 27,3 Mkr efter vid full teckning
- Riktkurs IPO: ingen, se kapitel 5
- Bedömd långsiktig risk (+1 år): 5 Mycket Hög, maxvikt 1 procent
Fördelar och möjligheter
- Produktidén är rimlig och ligger rätt i tiden när sökbeteendet blir mer öppet
- Bred datatäckning genom avtal med Skyscanner, KAYAK och M-bition
- Uppges ha en intäktsandel över branschsnittet, 40 till 80 procent mot normala 20 till 40
- Ingen utförsäljning, och lock up på 81,6 procent av befintliga aktier
- Låg fast kostnadsmassa: fyra personer plus konsulter
Nackdelar och risker
- 227 tkr i årsomsättning efter elva år och 54 Mkr i inbetalat kapital
- Fem kontrollbalansräkningar sedan 2024 och uppkommet personligt betalningsansvar
- Revisorsanmärkning två år i rad, senast för för sent inbetald moms och arbetsgivaravgifter
- Rörelsekapitalet räcker till oktober 2026, och nettolikviden räcker sannolikt inte de tolv månader Spotlight kräver
- 175 000 aktier till vd:s bolag för en krona styck sju veckor före noteringen
- Skyscanner är samtidigt exklusiv dataleverantör och namngiven konkurrent, med tre månaders uppsägningstid utan skäl
VQM-Riskskalan
1 (Mycket Låg) – 90 % uppskattad chans till vinst. Investerar max. 5 % av totalt kapital
2 (Låg) – 80 % uppskattad chans till vinst. Investerar max. 4 % av totalt kapital
3 (Medel) – 70 % uppskattad chans till vinst. Investerar max. 3 % av totalt kapital
4 (Hög) – 60 % uppskattad chans till vinst. Investerar max. 2 % av totalt kapital
5 (Mycket Hög) – 50 % uppskattad chans till vinst. Investerar max. 1 % av totalt kapital
1.2 Flaggor
Affärsvärldens IPO-guide använder ett flaggsystem för att markera problem med själva erbjudandet och noteringen, till skillnad från bedömningar av verksamheten eller värderingen. Det är ett bra ramverk och jag lånar deras kategorier här. Bedömningarna nedan är mina egna och inte Affärsvärldens, som såvitt jag vet inte har publicerat någon granskning av Avionero.
| Flagga | Grund |
| Hög emissionskostnad | 1,3 Mkr på ett erbjudande om 7,2 Mkr, alltså 18,1 procent. Vid lägsta genomförandenivå 6 Mkr blir andelen 21,7 procent |
| Framtida kapitalbehov | Rörelsekapitalet räcker till oktober 2026. Nettolikviden är 5,9 Mkr vid full teckning mot en kassaförbrukning på 7 Mkr i årstakt före rörelsekapitalförändringar |
| CV med plumpar | Två konkurser bland nyckelpersonerna, fem kontrollbalansräkningar, uppkommet personligt betalningsansvar och revisorsanmärkning två år i rad |
| Tveksamma incitament (dubbel) | Riktade emissioner till vd på uttalat fördelaktiga villkor, ordföranden som fakturerar 450 tkr för rådgivning om bolagets egen pre-IPO, brygglån från närstående och täta personkopplingar mellan ordförande och finanschef |
| Rabatterad emission tätt inpå IPO (dubbel) | 175 000 aktier till 1 krona i mars 2026 och en pre-IPO till 14 kronor i maj, mot 18 kronor nu |
| Bristfällig information | Tre olika versioner av Almi-lånets amorteringsplan, felräknad ägarandel, standardtext hämtad från ett gruvbolagsprospekt och en rörelsekapitalförklaring som talar om ett prospekt som inte finns |
| Hårdsäljande kommunikation | Obelagda superlativ om världens största flygutbud och bästa priser, AI som genomgående säljargument och en ChatGPT-app i produktplanen |
| Lång väntetid (upplysning) | 13 dagar mellan sista anmälningsdag och första handelsdag |
2. BOLAGET, AFFÄREN OCH MÄNNISKORNA
Kapitlet beskriver vad bolaget gör, hur intäkterna uppstår, vad som skulle kunna bli en vallgrav och vilka som styr.
Affärsmodell. Avionero äger ingen resedata. Bolaget licensierar flygdata via API från externa leverantörer, presenterar den i ett eget gränssnitt och skickar användaren vidare till en bokningssajt. När en bokning eller ett klick genererar provision behåller Avionero enligt egen uppgift 40 till 80 procent av den. Modellen är i teorin skalbar eftersom varje ytterligare sökning kostar nästan ingenting.
Leverantörerna. Här finns den strukturella knuten i hela caset. Bolaget ingick 2016 avtal med Skyscanner och förnyade det den 1 januari 2026 med en exklusivitetsklausul som gör Skyscanner till exklusiv leverantör av API-tjänster och all flygresedata. Skyscanner kan enligt memorandumet när som helst, utan föregående meddelande och helt diskretionärt, begränsa Avioneros tillgång till tjänsterna eller resedatan, och kan säga upp avtalet med tre månaders varsel utan att ange skäl. KAYAK har motsvarande exklusivitet på hotellsidan med 30 dagars uppsägningstid. Serverinfrastrukturen ligger hos Hetzner på standardvillkor med 30 dagars uppsägningstid och ensidig rätt för leverantören att ändra villkor och priser.
I konkurrensavsnittet i samma dokument står att marknaden domineras av Google Flights, Skyscanner, Kayak och Momondo. Bolagets två exklusiva leverantörer är alltså två av dess fyra namngivna huvudkonkurrenter. Det påstådda försprånget, att Avionero har världens största flygutbud, vilar enligt fotnoten på just Skyscanner. Avionero säljer alltså en fördel som består i att man vidareförmedlar en konkurrents data på den konkurrentens villkor.
Till detta kommer en motsättning mellan avtalen som memorandumet inte reder ut. Skyscanner är exklusiv leverantör av all flygresedata sedan januari 2026, samtidigt som avtalet med M-bition från 2017 avser tillhandahållande av flygresedata via API och alltjämt beskrivs som väsentligt. Bolaget skriver att det har bekräftat att ett undantag från exklusivitetsklausulen fortfarande gäller. Det är bolagets eget påstående om innebörden i ett avtal jag inte kan läsa, och det är inte samma sak som ett skriftligt medgivande från motparten.
2.1 Vallgrav och CAP
En vallgrav skyddar en befintlig avkastning. Avionero har ingen avkastning att skydda, så frågan är i stället om det finns något som skulle kunna bli en vallgrav. Kandidaterna är tre: ackumulerad beteendedata, sökteknologin i sig och varumärket.
Beteendedata kräver volym för att bli värdefull, och volymen syns i intäkterna. 227 tkr i provisionsintäkter på ett år motsvarar ett mycket litet antal genomförda bokningar. Den inlärningseffekt bolaget beskriver kan inte ha hunnit bli stor. Teknologin är egenutvecklad men bolaget har inga registrerade patent, och skyddet utgörs enligt riskavsnittet av företagshemlighet som övervakas personligen av vd. Varumärket har efter sju år på marknaden ännu inte gett någon mätbar marknadsandel, vilket memorandumet också skriver rakt ut.
Min bedömning av Competitive Advantage Period är noll år. Det som finns är en produktidé och en kundupplevelse, och kundupplevelser kopieras. Om bolaget mot förmodan skulle bygga en trafikposition som bär sig själv kan man tänka sig en CAP på kanske fem till åtta år, men det ligger bortom flera hinder bolaget inte tagit sig över. Det viktigaste av dem är att Avionero i dag är beroende av sin konkurrent för den data som utgör hela tjänsten.
2.2 Människorna
Ledningen. Vd och grundare Lars Kristensson har en gedigen teknisk bakgrund med femton år i flygsökbranschen och är den som byggt plattformen. Finanschefen Tobias Block är inhyrd via Block Accounting AB sedan juni 2026 och är samtidigt finanschef i Qiiwi Games och FSport. Utöver dessa två har bolaget två anställda plus internationella konsulter.
Styrelsen och personkopplingarna. Ordföranden Özkan Ego är bolagets största ägare via närstående bolag och är även ordförande i Qiiwi Games, där Tobias Block är finanschef, och ledamot i FSport, där Tobias Block också är finanschef. Ordförande och finanschef kommer alltså från samma sfär och har parallella uppdrag i två andra noterade bolag. Två av fyra ledamöter tillträdde i mars 2026, sex månader före noteringen.
Ersättningar. Stämman beslutade i juni 2026 om styrelsearvoden på sammanlagt 190 tkr per år, vilket är nästan lika mycket som bolagets hela årsomsättning. Under första halvåret 2026 betalades emellertid noll kronor i styrelsearvode. I stället fakturerade ordföranden 450 tkr genom Multibrands Digital CY Ltd för rådgivning kring bolagets pre-IPO, och vd tog ut 450 tkr i lön och konsultarvode. Personalkostnaderna i resultaträkningen uppgår samtidigt till 128 594 kronor för halvåret, vilket innebär att i princip hela ledningsersättningen går via fakturor under övriga externa kostnader. Ordförandens arvode ligger därmed utanför den ram stämman beslutade om.
Ägarlistan. Före erbjudandet: Barego Holdings AB 29,4 procent, som ägs till hundra procent av ordförandens maka, FAW Technologies AB 23,5 procent, som är vd:s bolag, Multibrands Digital CY Ltd 7,6 procent, som är ordförandens, samt Conequity, Rothenthurm, Anton Tyulenev och några till. Styrelse och vd kontrollerar 64,1 procent före erbjudandet och behåller kontrollen efteråt. Ett aktieägaravtal finns och upphör i samband med noteringen.
3. FINANSIELL ANALYS OCH REDOVISNINGSKVALITET
Här ligger tyngdpunkten. När det knappt finns någon affär att analysera blir kvaliteten på den finansiella informationen i sig det viktigaste beslutsunderlaget.
3.1 Siffrorna
| SEK | 2024 | 2025 | H1 2025 | H1 2026 |
| Nettoomsättning | 249 359 | 226 761 | 132 179 | 135 822 |
| Aktiverat arbete för egen räkning | 1 810 716 | 1 189 715 | 561 200 | 503 582 |
| Rörelseresultat | -8 432 981 | -5 228 662 | -2 590 025 | -4 080 907 |
| Periodens resultat | -9 180 499 | -5 814 409 | -2 945 473 | -4 226 801 |
| Kassaflöde löpande verksamhet | -5 618 050 | -3 030 009 | -2 568 344 | -6 237 525 |
| Likvida medel vid periodens slut | 61 292 | 277 780 | 1 307 612 | 927 013 |
| Eget kapital | -2 148 046 | -2 424 310 | 367 626 | 2 137 534 |
| varav balanserade utvecklingsutgifter | 4 454 744 | 3 859 610 | 4 100 542 | 3 635 843 |
Tabellen säger det mesta. Omsättningen är i storleksordningen en kvarts miljon kronor per år och faller snarare än stiger: 249 tkr 2024, 227 tkr 2025. Första halvåret 2026 ligger 2,8 procent över samma period året innan, vilket inom felmarginalen är oförändrat. Bolaget skriver själv att nettoomsättningen ligger i nivå med tidigare period och att man fått en ny kund under 2026.
Den post som gör raden Summa intäkter större är aktiverat arbete för egen räkning. Under första halvåret 2026 utgörs 503 582 av de redovisade 639 404 kronorna i intäkter av bolagets egna utvecklingskostnader, som balanseras i stället för att belasta resultatet. Det är tillåtet enligt K3 och vanligt i utvecklingsbolag, men det innebär att 79 procent av de redovisade intäkterna inte kommer från någon kund.
Det egna kapitalet är 2 137 534 kronor per 30 juni 2026. Av det utgörs 3 635 843 kronor av balanserade utvecklingsutgifter. Det materiella egna kapitalet är därmed minus 1,5 Mkr. Mot det ska ställas en prissättning på 20,1 Mkr före emissionen.
Kostnaderna drar iväg samtidigt som intäkterna står stilla. Övriga externa kostnader steg från 1,63 Mkr till 3,11 Mkr mellan de två halvåren, och under andra kvartalet 2026 var ökningen 200 procent. Bolaget anger ökad marknadsföring och engångsposter inför noteringen som förklaring. Kassaflödet från den löpande verksamheten före rörelsekapitalförändringar var minus 3,48 Mkr under halvåret, alltså cirka 7 Mkr i årstakt. Kassan var 927 tkr vid halvårsskiftet och bolaget tog upp ett brygglån på 600 tkr i augusti för att klara noteringskostnader och rörelsekapital fram till första handelsdag.
Sedan grundandet har bolaget tillförts cirka 54 Mkr genom nyemissioner. Det balanserade resultatet är minus 49,8 Mkr. Med 54 Mkr in har det alltså kommit 227 tkr i årsomsättning ut. Ett ungt bolag hade kunnat invända att det inte hunnit visa vad det går för. Avionero har haft elva år på sig.
3.2 Varningsflaggor
Jag har gått igenom memorandumets tabeller och stämt av dem mot varandra och mot löptexten. Ingen enskild punkt fäller ett bolag. Sammantaget säger de något om vilken ordning som råder.
1. Fem kontrollbalansräkningar och personligt betalningsansvar. Bolaget har upprättat kontrollbalansräkningar per 31 mars 2024, 31 december 2024, 31 maj 2025, 31 juli 2025 och 11 mars 2026. Vid den andra kontrollstämman den 25 februari 2025 beslutade stämman att driva bolaget vidare trots att aktiekapitalet var förbrukat, och styrelsen ansökte inte om likvidation. Solidariskt personligt betalningsansvar uppstod därmed för styrelseledamöterna, för personer som med vetskap om detta handlat på bolagets vägnar, och från den 11 mars 2025 även för de aktieägare som röstade för fortsatt drift. Ansvarsperioden är avslutad men ansvaret kan enligt memorandumet kvarstå för förpliktelser som uppkom under den. Det är inte en formalitet, utan ett av de allvarligaste sätten att åsidosätta aktiebolagslagens kapitalskyddsregler.
2. En sannolik sjätte kontrollbalansräkning under noteringsprocessen. Det egna kapitalet var 2 137 534 kronor per 30 juni. Aktiekapitalet är 1 115 649 kronor och gränsen för kontrollbalansräkning går vid hälften, 557 825 kronor. Med halvårets förlusttakt på 704 tkr per månad passeras den gränsen omkring den 7 september. Med andra kvartalets takt på 978 tkr per månad passeras den i mitten av augusti. Memorandumet är daterat den 15 september och innehåller inget om detta. Jag kan inte veta hur tredje kvartalet faktiskt ser ut, och en del av andra kvartalets kostnader var engångsposter inför noteringen, men räkningen är enkel och bolaget borde besvara den.
3. Revisorsanmärkningar två år i rad. För 2024 anmärkte revisorn på att styrelsen inte ansökt om likvidation trots förbrukat aktiekapital. För 2025 anmärkte revisorn på att mervärdesskatt, avdragen skatt och sociala avgifter vid flera tillfällen betalats för sent, och att styrelsen och vd därmed inte fullgjort sina skyldigheter enligt 8 kap. 4 § aktiebolagslagen. Att använda skattekontot som rörelsefinansiering är en klassisk och tidig signal på likviditetsproblem.
4. Almi-lånet ligger hos inkasso. Lånet om ursprungligen 1,5 Mkr från juni 2020 har övergått till Almis inkassofirma Alpidus Inkasso, som beviljat en särskild avbetalningsplan. Utestående belopp var cirka 1 050 tkr i januari 2026. Säkerheten är en företagsinteckning om 1,5 Mkr samt personliga borgensåtaganden. Enligt riskavsnittet anses planen omedelbart bruten utan påminnelse vid utebliven eller försenad betalning. Företagsinteckningen blockerar dessutom framtida säkerhetsbaserad finansiering. Utöver detta finns ett covid-relaterat skatteuppskov med avbetalningsplan.
5. Tre olika versioner av samma amorteringsplan. På sidan 37 stiger amorteringen till 40 000 kronor per månad från och med juli 2027. På sidan 52 stiger den till 50 000 kronor per månad från och med juli 2026. I riskavsnittet på sidan 58 anges också 50 000 kronor per månad från juli 2026. Skillnaden mellan versionerna är cirka 700 tkr i likviditetspåfrestning under de kommande två åren, i ett bolag vars nettolikvid är 5,9 Mkr. Så stora avvikelser går inte att avfärda som en detalj.
6. Aktiverade utvecklingsutgifter har använts för att motverka avskrivningar. Under rubriken Kontrollbalansräkningar skriver bolaget att kapitalbristen varit hänförlig till avskrivningar av tidigare aktiverat utvecklingsarbete, och att man i takt med att antalet utvecklare minskat inte kunnat aktivera arbete i tillräcklig utsträckning för att motverka de löpande avskrivningarna. Formuleringen beskriver aktiveringen som ett verktyg för att hålla emot resultateffekten av avskrivningarna. Det är ovanligt uppriktigt, och det är samtidigt en beskrivning av resultatstyrd redovisning. Posten är fortfarande 3,64 Mkr, alltså 1,7 gånger det redovisade egna kapitalet.
7. Riskavsnittet underskattar nedskrivningsrisken med en faktor tre. Under rubriken Risk relaterad till aktiverade utvecklingskostnader anges att aktiverade utvecklingskostnader per räkenskapsåret 2025 uppgick till cirka 1,19 Mkr. Det är årets aktivering, inte det balansförda värdet, som var 3,86 Mkr vid årsskiftet. Det belopp som riskerar att skrivas ned är det senare.
8. Motsägelser mellan avsnitten. Under Investeringar står att bolaget historiskt sett inte genomfört några väsentliga investeringar, samtidigt som balansräkningens största post är just aktiverat utvecklingsarbete. Rörelsekapitalförklaringen talar om befintligt rörelsekapital per dagen för detta prospekt, trots att dokumentet uttryckligen inte är ett prospekt. Skalningsrisken beskriver en expansion från den svenska marknaden till Europa och därefter USA, medan verksamhetsbeskrivningen anger att plattformen redan finns på tolv marknader. Bolaget uppges vidare vara registrerat hos Bolagsverket den 24 mars 2015, ha startat sin verksamhet den 3 november 2015, ha stiftats den 23 april 2015 enligt aktiekapitaltabellen och ha grundats i slutet av 2015 enligt historiken.
9. Standardtext från en annan bransch. Avsnittet om framåtriktad information räknar upp risker som fluktuationer i reservberäkningar, utvinning och licenser. Det är standardtext från ett gruv- eller oljebolagsprospekt som blivit kvar. Avsnittet om viktig information till investerare anger att dokumentet i varje EES-medlemsstat endast riktar sig till kvalificerade investerare, samtidigt som erbjudandet på förstasidan riktas till allmänheten i Sverige, som är en EES-medlemsstat.
10. Räknefel i ägartabellen. Övriga aktieägare anges inneha 204 198 aktier motsvarande 15,47 procent före erbjudandet. Det korrekta talet är 18,30 procent. Tabellens procentkolumn summerar därmed till 97,17 procent i stället för 100. I nettoskuldsuppställningen beskrivs vidare en nettoskuld om 113 281 kronor som en positiv nettoskuldsättning, och rubriken Nettoskuldsomsättning återkommer två gånger i texten.
11. Kassaflödesanalysen redovisar kvittningar som kontantinflöde. Under finansieringsverksamheten anges Emissioner till 9 109 684 kronor för första halvåret 2026. Förändringen i eget kapital anger nyemission till 8 788 646 kronor, en differens på 321 tkr som inte förklaras. Viktigare är att en stor del av periodens emissioner enligt aktiekapitaltabellen var kvittningar av skulder: 241 091 aktier till 24 kronor i mars och 46 884 aktier till 14 kronor i juni, tillsammans cirka 6,4 Mkr. Kvittningar tillför inga pengar. De faktiska kontanta emissionslikviderna under halvåret uppgår till cirka 4,0 Mkr. Att bruttoredovisa kvittningar blåser upp både det redovisade finansieringsinflödet och de redovisade amorteringarna, och gör det svårare för läsaren att se hur mycket pengar som verkligen kommit in.
12. Inga företagsförsäkringar. Bolaget uppger sig sakna företagsförsäkringar helt, inklusive ansvars-, egendoms- och avbrottsförsäkring. Styrelsen avser att löpande utvärdera behovet.
4. OM EMISSIONEN
Noteringen är en affär i sig. Villkoren, prissättningen och vilka som går in avgör en stor del av risk och avkastning på kort sikt.
Erbjudandet. Högst 80 000 units à 90 kronor, alltså 7,2 Mkr brutto och 400 000 nya aktier. Emissionskostnaderna är 1,3 Mkr, motsvarande 18,1 procent av erbjudandet. Nettolikviden blir 5,9 Mkr vid full teckning och 4,7 Mkr vid lägsta genomförandenivå. Utspädningen är 26,4 procent, eller 33,7 procent med övertilldelningsemissionen. Varje unit innehåller fyra vederlagsfria teckningsoptioner med lösenkurs 21 kronor i juni 2027, vilket kan ge ytterligare 17,4 procents utspädning och 6,72 Mkr. Bolaget planerar alltså redan nu för en andra kapitalanskaffning om nio månader.
Rörelsekapitalet. Här ligger den centrala motsägelsen. Bolaget skriver att befintligt rörelsekapital räcker till och med oktober 2026 och att erbjudandet vid lägsta nivå bedöms täcka behovet under minst tolv månader. Spotlights godkännande är villkorat av just detta. Men kassaförbrukningen före rörelsekapitalförändringar var 3,48 Mkr under första halvåret, cirka 7 Mkr i årstakt, och till det kommer amorteringar på Almi-lånet och återbetalning eller kvittning av brygglånet. 4,7 Mkr i nettolikvid mot 7 Mkr i årlig förbrukning går inte ihop på tolv månader. Det gör det bara om bolaget drar ned kostnaderna kraftigt, och det är svårt att förena med att 60 procent av likviden är öronmärkt för marknadsföring. Antingen räcker pengarna i tolv månader eller så genomförs tillväxtplanen, men knappast båda.
Teckningsförbindelser. 3,6 Mkr, motsvarande 50 procent av erbjudandet, från 25 parter. Av dessa är 760 090 kronor kvittning av fordringar, främst ordförandens brygglån om 660 060 kronor inklusive ränta. Det kontanta åtagandet är alltså 2,84 Mkr. Barego Holdings, som ägs av ordförandens maka, står för 1,80 Mkr eller hälften av samtliga åtaganden. Inga åtaganden är säkerställda genom bankgaranti, spärrade medel eller pant. Ingen ersättning utgår, vilket är bra. Fritt för allmänheten återstår 3,6 Mkr, och för att nå lägsta genomförandenivån 6 Mkr krävs att marknaden tecknar för minst 2,4 Mkr utöver åtagandena.
En fråga som memorandumet inte besvarar är hur kvittningarna räknas mot kravet. Spotlights villkor är att minst 6 Mkr behöver tecknas och tillföras bolaget. En kvittning tecknas men tillför inga kontanter. Räknas de 760 tkr in i de 6 Mkr blir det faktiska kontanttillskottet vid miniminivån 5,24 Mkr före emissionskostnader, alltså cirka 3,9 Mkr netto. Den fordran om 100 030 kronor som Tellus Equity AB kvittar beskrivs för övrigt inte någonstans i dokumentet.
Prissättningen och historiken. Det här är den skarpaste punkten. Aktiekapitaltabellen visar att bolaget den 11 mars 2026 genomförde två transaktioner samma dag: kvittningar av 241 091 aktier till 24 kronor och en riktad nyemission av 175 000 aktier till 1 krona, alltså till kvotvärdet. Memorandumet förklarar under närståendetransaktioner att bolaget vid årsstämma i juni 2025 och vid extra bolagsstämma i mars 2026 genomfört riktade emissioner på fördelaktiga villkor till grundaren och vd Lars Kristensson, i syfte att öka vd:s ägarincitament. De två emissionerna omfattar 79 000 aktier till 7 kronor och 175 000 aktier till 1 krona, sammanlagt 254 000 aktier för 728 000 kronor. Vd:s bolag innehar i dag 262 595 aktier. Det betyder att 97 procent av vd:s innehav kommer från dessa två rabatterade emissioner under de senaste femton månaderna. Till teckningskursen 18 kronor är innehavet värt 4,7 Mkr.
På sidan 32 står samtidigt att bolaget per dagen för memorandumet inte har något pågående incitamentsprogram. Formellt är det korrekt. I praktiken har incitamentsprogrammet redan delats ut, utan prestationsvillkor, utan intjänandetid och utan att kallas vid namn.
Pre-IPO:n som beskrivs som framgångsrik. I vd-ordet står att bolaget stängde en framgångsrik pre-IPO innan sommaren och att investerare som sett bolaget på nära håll valt att satsa, vilket beskrivs som den bästa form av bekräftelse som finns. Enligt Nyemissioner.se lanserades den emissionen till 28 kronor per aktie och 8 Mkr, vid en värdering om 25 Mkr före pengarna. Den avbröts formellt, teckningskursen halverades till 14 kronor, beloppet sänktes till 4 Mkr vid en värdering om 12,5 Mkr före pengarna, teckningsperioden förlängdes och tidigare tecknare fick bekräfta om på de nya villkoren. Utfallet blev 170 131 aktier till 14 kronor, alltså 2,38 Mkr, strax över den lägsta genomförandenivån på 2,3 Mkr. Memorandumet nämner varken den halverade kursen eller att emissionen gjordes om. Fem månader senare prissätts noteringen till 18 kronor och 20 Mkr före pengarna, en uppvärdering på 60 procent från pre-IPO-nivån i maj, utan att någon förklarande händelse i verksamheten redovisas.
Min bedömning. Tre priser på samma aktie inom sex månader: 1 krona till vd i mars, 14 kronor i pre-IPO:n i maj, 18 kronor till allmänheten i september. Den minst informerade parten betalar mest. Prisserien i aktiekapitaltabellen, som går från 600 kronor 2019 via 82, 154, 220, 88, 55, 7 och 24 kronor till 18 kronor i dag, är inte en värderingsserie utan ett kvitto på att aktien saknar förankring.
5. VÄRDERING
Normalt bygger jag här tre scenarier, en motiverad multipel på sista prognosårets vinst per aktie, en omvänd kassaflödesvärdering med avstämning mot Mauboussins base rates och en peer-värdering. Det gör jag inte den här gången, och skälet är i sig en del av analysen.
5.1 Varför jag inte sätter någon riktkurs
En värdering kräver något att förankra prognosen i: en omsättning, en marginal, en avkastning på investerat kapital eller åtminstone ett orderläge. Avionero har 227 tkr i årsomsättning som inte vuxit på två år. Att i det läget prognosticera en vinst per aktie 2029 och sätta en multipel på den vore inte analys utan skönlitteratur, och riktkursen skulle ge en falsk precision som är sämre än ingen siffra alls.
Till det kommer att jag inte litar tillräckligt på siffrorna. Kassaflödesanalysen bruttoredovisar kvittningar som kontantinflöden, det egna kapitalet består till mer än hundra procent av en balanserad post som bolaget självt beskriver som ett verktyg mot avskrivningar, och samma skulds amorteringsplan finns i tre olika versioner i samma dokument. Jag spekulerar inte i bolag som saknar en historik som andas kvalitet, och jag värderar inte på underlag jag inte kan stämma av.
5.2 Vad priset i stället kräver
Det man kan göra är att vända på frågan och räkna baklänges från priset. Efter erbjudandet är börsvärdet 27,3 Mkr vid full teckning. Nettokassan blir uppskattningsvis 5,8 Mkr, vilket ger ett rörelsevärde på cirka 21,5 Mkr för en verksamhet som omsätter 230 tkr på rullande tolv månader. Det motsvarar 93 gånger omsättningen på EV-nivå.
För ett bolag i den här risklassen är ett avkastningskrav på 25 till 30 procent per år rimligt, och åtta år är en generös horisont. Jag antar att dagens aktieägare späds ned till 40 procent av bolaget på vägen. Med teckningsoptionerna i juni 2027 och ett rörelsekapital som inte räcker längre än så är det försiktigt räknat.
| Avkastningskrav | 25 % | 30 % |
| Krävt värde på dagens aktier 2034 | 163 Mkr | 223 Mkr |
| Krävt börsvärde efter utspädning | 407 Mkr | 556 Mkr |
| Krävd nettovinst vid P/E 20 | 20 Mkr | 28 Mkr |
| Krävd omsättning vid 15 % nettomarginal | 136 Mkr | 186 Mkr |
| Implicerad omsättningstillväxt per år | 122 % | 131 % |
Bolaget behöver alltså öka omsättningen med runt 125 procent per år i åtta år i följd. Mauboussins base rates över historisk omsättningstillväxt för hela det amerikanska bolagsuniverset sedan 1950 sträcker sig på tioårshorisont knappt över 25 procent i den översta percentilen. 125 procent ryms inte ens i fördelningens yttersta svans. Jag genererar ingen percentilgraf den här gången, eftersom det inte finns någon percentil att peka på.
Man kan invända att låga absoluta tal gör procenttalen missvisande, och det är en rimlig invändning. Men invändningen flyttar problemet snarare än löser det. Om utgångspunkten är så låg att tillväxttakten saknar mening, saknar också priset förankring i verksamheten. Då betalar man för en berättelse, och frågan blir i stället vad berättelsen har gett de elva år den fått på sig. Svaret finns i tabellen i kapitel 3.
5.3 Investeringstes och vad som skulle få mig att ändra mig
Marknadens implicita tes är att en välbyggd sökupplevelse och ett AI-narrativ är värda 21,5 Mkr i rörelsevärde trots elva år utan kommersiellt genombrott. Min tes är att de inte är det, av två skäl. Det första är att Avionero inte äger det som gör tjänsten värdefull: flygdatan kommer från Skyscanner på exklusiv basis, och Skyscanner kan när som helst begränsa tillgången utan förvarning. Det andra är att marknadsföringspengar inte löser ett konverteringsproblem. Bolaget har haft trafik att arbeta med sedan 2019 och har ändå inte fått en mätbar intäktsbas. Att lägga 3,5 Mkr på marknadsföring i ett flöde som hittills gett en kvarts miljon kronor om året förstorar problemet i stället för att lösa det.
Tesen är falsifierbar och jag skriver ut vad som skulle kullkasta den. En kvartalsomsättning i miljonklassen, alltså ungefär tio gånger dagens nivå. Ett B2B-avtal med en namngiven etablerad aktör om den look-to-book-lösning bolaget säger sig ha löst internt. Att beroendet av Skyscanner minskar, eller ett offentliggjort avtalsvillkor som visar att beroendet inte är ensidigt. En revisionsberättelse för 2026 utan anmärkning. Och ett eget kapital som klarar sig ett helt räkenskapsår utan kontrollbalansräkning. Om tre av dessa fem inträffar under 2027 blir bolaget intressant att titta på igen, och då kan man köpa på börsen med bättre information än i dag. Man förlorar inte mycket på att vänta, eftersom man i gengäld slipper betala för ett hopp.
6. FÖRDELAR: STYRKOR OCH MÖJLIGHETER
- Produktidén är genuin. Att söka på tidsperiod, tema och region i stället för på exakt datum och destination är ett verkligt svar på hur många faktiskt planerar resor, och det ligger rätt när sökbeteendet blir mer öppet och avsiktsdrivet.
- Bred datatäckning. Genom Skyscanner, KAYAK och M-bition får bolaget tillgång till ett mycket brett flygutbud utan att behöva bygga egna integrationer mot varje bokningssajt.
- Intäktsandel över branschsnittet. Bolaget uppger sig behålla 40 till 80 procent av provisionen mot branschens 20 till 40. Om det stämmer och håller, ger varje bokning mer än hos en genomsnittlig aktör.
- Låg fast kostnadsmassa. Fyra personer plus konsulter innebär att ett kommersiellt genombrott skulle slå igenom snabbt på resultatet.
- Ingen utförsäljning och omfattande lock up. Samtliga aktier i erbjudandet är nyemitterade och 910 453 aktier, 81,6 procent av beståndet före erbjudandet, omfattas av lock up i sju till tolv månader.
7. NACKDELAR: SVAGHETER OCH RISKER
- Inget kommersiellt genombrott på elva år. 227 tkr i årsomsättning och fallande, efter 54 Mkr i inbetalat kapital och sju år med en publik tjänst.
- Kapitalskyddsregler har åsidosatts. Fem kontrollbalansräkningar sedan 2024, och ett beslut att driva vidare utan likvidationsansökan som utlöste personligt betalningsansvar för styrelse och röstande aktieägare.
- Revisorsanmärkning två år i rad. Senast för att moms, avdragen skatt och sociala avgifter betalats för sent vid flera tillfällen.
- Rörelsekapitalet räcker inte tolv månader. 4,7 till 5,9 Mkr i nettolikvid mot cirka 7 Mkr i årlig kassaförbrukning, samtidigt som 60 procent av likviden ska gå till marknadsföring.
- Totalt leverantörsberoende av en konkurrent. Skyscanner är exklusiv leverantör av all flygresedata, kan begränsa tillgången diskretionärt utan förvarning och säga upp med tre månaders varsel utan skäl.
- Prissättningen saknar förankring. 1 krona till vd i mars, 14 kronor i en pre-IPO som fick halveras i pris och göras om i maj, 18 kronor till allmänheten i september.
- Närståendetransaktioner i ovanlig omfattning. Ordföranden fakturerar 450 tkr för rådgivning om bolagets egen kapitalanskaffning, lånar ut brygglån till 10 procent för två månader och har tidigare lånat ut till 20 procents årsränta.
- Hög emissionskostnad. 18,1 procent av erbjudandet vid full teckning och 21,7 procent vid lägsta nivå.
- Inbyggd andra runda. Fyra teckningsoptioner per fem aktier med lösen i juni 2027 innebär att nästa kapitalanskaffning redan är planerad och utspädningen redan beslutad.
- Slarv genom hela dokumentet. Tre versioner av en amorteringsplan, felräknad ägarandel, standardtext om utvinning och reservberäkningar, en rörelsekapitalförklaring som talar om ett prospekt som inte finns, och kvittningar redovisade som kontantinflöde.
8. SLUTSATS
Rekommendation: teckna ej.
Jag vill vara tydlig med vad rekommendationen bygger på. Den bygger inte på att produkten är dålig. Den kan mycket väl vara bra, och grundarens tekniska kompetens framstår som verklig. Den bygger på att bolaget har haft elva år och 54 miljoner kronor på sig att visa att någon vill betala för produkten, och att svaret hittills är en kvarts miljon kronor om året.
Ovanpå det ligger ordningsfrågorna. Fem kontrollbalansräkningar, ett uppkommet personligt betalningsansvar, revisorsanmärkningar två år i rad, ett lån hos inkasso med personlig borgen och företagsinteckning, och ett memorandum där samma skulds amorteringsplan finns i tre versioner. Och så prissättningen: 175 000 aktier till vd:s bolag för en krona styck samma dag som andra kvittade till 24, sju månader innan allmänheten ombeds betala 18. Var för sig hade jag kunnat leva med flera av punkterna. Tillsammans utgör de ett mönster.
Det som gör mig mest tveksam är ändå den enklaste punkten. Bolaget säger att lägstanivån 6 Mkr räcker i tolv månader. Räknat på egen förbrukningstakt gör den inte det, och Spotlights godkännande hänger på just det villkoret. Det är en fråga som bör ställas innan man tecknar, inte efteråt.
Ingen riktkurs, ingen teckning.
Risknivå 5 (Mycket Hög).
Innehavshorisont. Ej tillämplig, eftersom jag inte tecknar. För den som ändå tecknar noterar jag att teckningsförbindelserna täcker 50 procent av erbjudandet, att endast 3,6 Mkr är fritt för allmänheten, att inga stabiliseringsåtgärder kommer att genomföras och att lock up omfattar 81,6 procent av beståndet. Den fria handeln blir därmed mycket tunn, och teckningsoptionerna handlas parallellt. Det talar för hög volatilitet i båda riktningarna de första veckorna.
Källor: Avionero AB (publ), Noteringsmemorandum inför planerad notering på Spotlight Stock Market, granskat och godkänt av Spotlight den 15 september 2026 och ej granskat av Finansinspektionen. Primärkälla för affärsmodell, väsentliga avtal, finansiell historik, erbjudandets villkor, teckningsförbindelser, lock up, ägarstruktur, kontrollbalansräkningar, närståendetransaktioner, styrelse och ledning samt risker. Nyemissioner.se för villkoren i pre-IPO-emissionen våren 2026, inklusive den ursprungliga teckningskursen 28 kronor, det avbrutna erbjudandet och den nedsatta kursen 14 kronor. Affärsvärlden och Börsvärlden, september 2026, för uppgifter om det villkorade noteringsgodkännandet och erbjudandets utformning. Affärsvärldens IPO-guide för det flaggramverk som används i avsnitt 1.2; flaggbedömningarna är mina egna och Affärsvärlden har såvitt jag känner till inte publicerat någon granskning av Avionero. Samtliga avstämningar mot memorandumets tabeller och samtliga beräkningar är mina egna. Peer-värdering har inte använts, eftersom bolaget saknar en intäktsbas att jämföra.
JURIDISK INFORMATION
Alla investeringar innebär alltid en risk. Det innebär att värdet på dina pengar kommer att både öka och minska. I värsta fall är det inte säkert att du får tillbaka ditt insatta kapital. Det finns inga garantier.
Målet med VQM:s analyser är att ge dig så bra förutsättningar och avkastningspotential som möjligt, men räkna med att 30–40 % av tipsen slutar med förlust. Investera aldrig pengar du inte har råd att förlora. Jag rekommenderar att du håller den totala summan i VQM:s tips till högst 10 % av ditt finansiella sparande, där basen på 90 % ligger i indexfonder eller hos en fondrobot. Läs mer på vqm.se under Risk.
VQM är inte ett värdepappersinstitut och står inte under Finansinspektionens tillsyn. Den här analysen är inte personlig investeringsrådgivning enligt lagen om värdepappersmarknaden, utan ett underlag för dina egna beslut.
Den här analysen är framtagen av mig, André Granström, analytiker på VQM. Den färdigställdes 2026-09-15 kl 22:00 och spreds första gången 2026-09-22 vid 12:00.
Jag äger inga aktier i Avionero vid tidpunkten för publiceringen och har inga optionspositioner eller andra derivat kopplade till bolaget. Jag avser inte att teckna i erbjudandet. Närstående avser inte att teckna. Jag eller närstående har inte handlat i aktien de senaste 30 dagarna.
Ingen ersättning har utgått från Avionero, och jag och VQM är fristående. Jag har inga uppdrag, rådgivningsrelationer eller styrelseposter i Avionero. Analysen är inte sponsrad eller betald research. Min ersättning är inte kopplad till innehållet i eller utfallet av denna analys, och VQM har inga affiliate- eller provisionsintäkter kopplade till handel i aktien.
Detta är den första analysen av Avionero AB från VQM. Analysen kommer att följas upp inom ett par veckor efter noteringen, via mejl och på hemsidan, till dig som är VQM-prenumerant på vqm.se. I övrigt avser jag inte följa upp analysen.