Utöver VQM:s Special Situations-case och modellportfölj (VQM-portföljen) gör jag även vanliga aktieanalyser, och ibland noteringsanalyser. Här synar jag en aktuell börsnotering: är det värt att teckna, och i så fall hur mycket? Jag gör min egen värdering och landar i en konkret rekommendation med riskbaserad positionsstorlek.
Det svenska stamnätet är bland Europas äldsta, och fyra femtedelar av det är över 40 år gammalt. Svenska kraftnät bygger inte om det själva, de har varken folk eller maskiner. Det gör entreprenörerna, och dem har det hittills nästan inte funnits några av på börsen. Nu kommer en: Linjemontage i Grästorp, som omsätter 3,2 miljarder kronor och tjänar bättre än branschen. Prospektet godkändes av Finansinspektionen den 16 september 2026 och priset är satt till 46 kronor, vilket värderar bolaget till knappt 2,36 miljarder. Inga nya aktier ges ut, så inte en krona går till bolaget. Analysen ska besvara två frågor: är verksamheten så bra som siffrorna antyder, och lämnar 46 kronor något kvar till den som tecknar?
1. SAMMANFATTNING
Linjemontage i Grästorp (LMG) är en renodlad EPC-entreprenör inom kraftinfrastruktur. EPC står för Engineering, Procurement and Construction — bolaget tar ansvar för hela kedjan i ett projekt, från projektering och inköp till byggnation, provning och driftsättning. Verksamheten delas i två delar: transformatorstationer (ställverk), som stod för 56 procent av intäkterna räkenskapsåret 2025/2026, och transmission och distribution — kraftledningar och kablar — som stod för 44 procent. Kunderna är i huvudsak statliga och halvstatliga nätägare: Svenska kraftnät, Vattenfall Eldistribution, Ellevio, E.ON och norska Statnett, plus industrikunder som Volvo och LKAB. Bolaget grundades 1993 i Grästorp, har i dag sitt operativa huvudkontor i Västerås, 411 anställda och verksamhet i Sverige, Norge och Kroatien.
Noteringen sker för att huvudägaren ska kunna sälja. Indiska Kalpataru Projects International köpte 85 procent av bolaget 2019 och blev helägare 2022. Inför noteringen äger Kalpataru 96,12 procent och säljer nu, tillsammans med tretton personer i styrelse och ledning, upp till 16,5 miljoner aktier motsvarande 32,1 procent av bolaget. Inga nya aktier emitteras och bolaget tillförs därmed inget kapital. Kalpataru sitter kvar med cirka 66 procent efter erbjudandet och har enligt bolagets nya bankavtal en skyldighet att behålla minst 51 procent.
Investeringscase.
- Strukturell och i stort sett okonjunkturell marknad: den adresserbara svenska marknaden väntas växa från cirka 19 till 31 miljarder kronor till 2030, ungefär elva procent per år.
- Marginalen låg på 10,8 procent i det senaste kvartalet, långt över vad nordiska entreprenörskollegor levererar.
- Balansräkningen är ovanligt ren: nettokassa på 172 miljoner kronor, ingen goodwill, inga immateriella tillgångar och investeringsbehov på ungefär en procent av omsättningen.
- Priset är lågt i absoluta tal: EV/justerad EBITA cirka 8,5 gånger på rullande tolv månader.
- Tredje AP-fonden och Unionen går in som ankarinvesterare med 290 miljoner kronor, och samtliga befintliga ägare är låsta i 360 dagar — ovanligt långt.
Risker. Tre kunder stod för 64,4 procent av intäkterna senaste räkenskapsåret, varav Vattenfall Eldistribution ensamt för 32,5 procent. Marginalen är ojämn. Fjärde kvartalet 2025/2026 föll den justerade EBITA-marginalen till 3,5 procent, från 9,3 procent kvartalet innan, utan att prospektet förklarar varför, och moderbolagets femårshistorik rymmer både 12,4 och 1,5 procents rörelsemarginal. Intäkterna redovisas enligt successiv vinstavräkning, vilket betyder att redovisad vinst i hög grad är en uppskattning av hur långt projekten kommit. De justerade måtten är kraftigt uppsminkade: 67,5 miljoner kronor i jämförelsestörande poster räkenskapsåret 2025/2026, motsvarande 38 procent av det redovisade rörelseresultatet, varav en del — kostnaden för incitamentsprogrammet — knappast är av engångskaraktär. Bolaget skrev dessutom av en fordran på 53,7 miljoner kronor mot ett brasilianskt systerbolag i Kalpataru-koncernen, vilket säger något om hur pengar har rört sig inom koncernen. Revisor är Grant Thornton, inte en av de fyra stora.
Slutsats. Min sammanvägda värdering landar i ett motiverat värde på cirka 56 kronor per aktie i huvudscenariot, vilket är 22 procent över teckningskursen på 46 kronor. I ett negativt scenario, där marginalen normaliseras mot 4,5 procent och multipeln krymper, får jag 21 kronor, alltså en fallhöjd på 54 procent. I ett positivt scenario, där bolaget når sitt eget femmiljardersmål med bibehållen marginal, får jag 90 kronor. Min omvända DCF visar att teckningskursen kräver ungefär 3 procents årlig vinsttillväxt i tio år räknat från en marginal genom cykeln, vilket är mindre än vad medianbolaget historiskt har levererat. Men det gäller under förutsättning att marginalen håller. Hela caset står och faller med den frågan. Jag tecknar med en liten position: risknivå 4 (Hög), maximalt 2 procent av totalt kapital.
1.1 Info-rutan
- Företag: Linjemontage i Grästorp Aktiebolag (publ), org.nr 556464-7575, ticker LMGAB
- Bransch: Renodlad EPC-entreprenör inom kraftinfrastruktur — transformatorstationer samt transmissions- och distributionsnät upp till 400 kV, i Sverige och Norge
- Mer info: Prospektet finns på bolagets webbplats www.linjemontage.com samt hos ABG Sundal Collier, Pareto Securities och i Finansinspektionens prospektregister
- Typ av affär: Special Situation, IPO (ren utförsäljning av befintliga aktier)
- Pris per aktie: 46,00 SEK (fast pris)
- Minsta Investering: 130 aktier, därefter jämna poster om 10 aktier, motsvarande 5 980 SEK (maximalt 24 000 aktier för allmänheten)
- Sista anmälningsdag: 24 september 2026, kl. 15.00 CEST
- Första Handelsdag: 25 september 2026 (likviddag 29 september 2026)
- Banker att teckna på: Avanza. Institutionella investerare anmäler sig via ABG Sundal Collier och Pareto Securities.
- Riktkurs IPO: 56 SEK (huvudscenario, på 2028/29E:s justerade vinst per aktie, uttryckt på tolv månaders sikt)
- Bedömd Långsiktig Risk (+1 år): 4 Hög — investera maximalt 2 procent av totalt kapital
Fördelar & Möjligheter
- Strukturell marknadstillväxt om cirka elva procent per år till 2030, driven av ett utslitet nät snarare än av konjunktur.
- Nettokassa på 172 miljoner kronor, ingen goodwill och investeringsbehov på cirka en procent av omsättningen.
- Justerad EBITA-marginal på 10,8 procent i senaste kvartalet — ledande i sin nisch.
- Orderstock på 4,35 miljarder kronor, motsvarande cirka 1,4 gånger rullande årsomsättning.
- Tredje AP-fonden och Unionen som ankarinvesterare; 360 dagars lock-up för samtliga befintliga ägare.
- Låg ingångsmultipel — EV/justerad EBITA cirka 8,5 gånger på rullande tolv månader.
Nackdelar & Risker
- Extrem kundkoncentration: 64,4 procent av intäkterna från tre kunder, 32,5 procent från en enda.
- Marginalen är volatil: 3,5 procent i Q4 2025/2026 mot 9,3 procent kvartalet innan, och 1,5 procent så sent som 2023/2024.
- Ren utförsäljning: inga pengar till bolaget, och VD samt ordförande säljer hälften av sina innehav.
- Kontrollerat av Kalpataru (~66 procent efter erbjudandet) med internprissättnings- och närståenderisk; 53,7 miljoner kronor nedskrivet mot brasilianskt systerbolag.
- Successiv vinstavräkning och stora justerade poster gör redovisad vinst till en uppskattning.
- Fastprisprojekt med on demand-garantier om 517,7 miljoner kronor utanför balansräkningen.
VQM-Riskskala
1 (Mycket Låg) – 90 % uppskattad chans till vinst. Investerar max. 5 % av totalt kapital
2 (Låg) – 80 % uppskattad chans till vinst. Investerar max. 4 % av totalt kapital
3 (Medel) – 70 % uppskattad chans till vinst. Investerar max. 3 % av totalt kapital
4 (Hög) – 60 % uppskattad chans till vinst. Investerar max. 2 % av totalt kapital
5 (Mycket Hög) – 50 % uppskattad chans till vinst. Investerar max. 1 % av totalt kapital
1.2 One-page analys
Uteblir på grund av semester.
2. INTRODUKTION
I det här kapitlet går jag igenom hur Linjemontage uppstod och växte, hur affärsmodellen faktiskt fungerar, vilka finansiella mål ledningen satt upp, hur stor marknaden är och vad som driver den, vilka vallgravar som finns och hur länge de kan hålla, och sist människorna bakom bolaget och vilka som äger det efter noteringen.
2.1 Om Bolaget
Linjemontage i Grästorp Aktiebolag grundades den 11 mars 1993 av Henrik Höglund i Grästorp i Västergötland. Bolaget föddes tre år före avregleringen av den svenska elmarknaden, som separerade elproduktion och elhandel från nät, där transmission och distribution förblev reglerade monopol. Det var de reglerade monopolen som fortsatte investera, och det var där Linjemontage byggde sitt rykte: först som leverantör av distributionsledningar, senare även inom stationer och industriprojekt.
Vändpunkten kom 2010. Då inleddes en expansion på 8 miljoner kronor med ett nytt kontor i Västerås — i dag bolagets största — och rekrytering av ett femtontal personer inom projektledning, konstruktion, provning och driftsättning. Samma år vann bolaget sitt första kompletta EPC-kontrakt och levererade ett 145 kV-ställverk, samt etablerade sig i Norge. 2011 förvärvades ett bolag i Munkfors med sex anställda och kompetens inom luftledningar i spannet 52–400 kV, och samma år vanns det första transmissionsledningsprojektet. Antalet anställda gick från 61 år 2010 till 148 år 2019.
Den andra vändpunkten var indisk. 2019 köpte Kalpataru Power Transmission Sweden AB — helägt dotterbolag till börsnoterade Kalpataru Projects International Limited i Indien — 85 procent av aktierna. Inom ett år vann Linjemontage sitt första 400 kV-projekt. 2020/2021 passerade omsättningen en miljard kronor. 2022 blev Kalpataru ensam ägare. 2023 tillträdde Anders Åkerberg som VD, rekryterad från en roll som chef för stationsprojekt på Svenska kraftnät. 2024 öppnades en filial i Kroatien för att komma åt högspänningspersonal som inte går att hitta i Sverige, och samma år vanns bolagets dittills största projekt, ett transmissionsprojekt åt Svenska kraftnät värt cirka en miljard kronor. 2025 sålde Kalpataru en minoritetspost till styrelse- och ledningsinvesterare. 2026 vanns det största ställverksprojektet hittills, ett 400 kV-ställverk åt Svenska kraftnät värt cirka 779 miljoner kronor.
I dag har koncernen 411 anställda per den 30 juni 2026, ett kontorsnät på ett tjugotal orter i Sverige plus två i Norge och en filial i Kroatien, och en omsättning på 3,2 miljarder kronor. Vid teckningskursen 46 kronor blir börsvärdet cirka 2 357 miljoner kronor. Verksamheten redovisas i två geografiska segment — Sverige och Övriga marknader — där Sverige stod för 95,9 procent av intäkterna räkenskapsåret 2025/2026. Notera att bolaget har brutet räkenskapsår som slutar den 31 mars, vilket gör jämförelser mot kalenderårsbolag knöliga.
2.2 Affären
Affärsmodell. Linjemontage är EPC-entreprenör, vilket betyder att bolaget tar ett samlat ansvar för ett projekt från ritbord till spänningssättning. Praktiskt innebär det projektering (elektrisk och mekanisk konstruktion), inköp av material och komponenter, projektledning, montage, provning, driftsättning och nätanslutning. Modellen är hybridartad: projektledare, konstruktörer, driftsättningsingenjörer och montörer är egen personal, medan mark- och byggarbeten — schakt, grundläggning, vägar, skogsavverkning — läggs på underentreprenörer under Linjemontages projektledningsansvar. Poängen med att äga de tekniskt kritiska delarna själv är att gränssnittsriskerna minskar: det är i skarvarna mellan konstruktör, inköpare och montör som entreprenadprojekt brukar blöda.
Intäktsströmmar. Intäkterna kommer från två verksamhetsområden. Transformatorstationer (1 812 miljoner kronor, 56 procent av intäkterna 2025/2026) omfattar allt från mindre utbyten av ställverk, transformatorer och skyddssystem i befintliga anläggningar till kompletta nya stationer på totalentreprenad. Typiska projekt ligger på 50–500 miljoner kronor och löper två till fyra år, med projektteam på tio till hundra personer. Transmission och distribution (1 422 miljoner kronor, 44 procent) omfattar luftledningar, markkablar och tillhörande högspänningsinfrastruktur upp till 400 kV. Här är kontraktsformen ofta mängdbaserad — kunden anger uppskattade volymer, Linjemontage prissätter varje delmoment, och slutligt kontraktsvärde justeras mot faktiskt utförda mängder. En liten restpost, Övrigt (9,7 miljoner kronor), avser bland annat PLC/RTU- och SCADA-system. Intäkterna i båda områdena redovisas enligt successiv vinstavräkning, vilket jag återkommer till i 3.4.
Värdeerbjudande. Kunden köper en enda motpart i stället för fem. För en nätägare som Svenska kraftnät, med begränsade egna resurser och en investeringsplan under tidspress, ligger värdet i att kunna lägga hela ansvaret hos en entreprenör som är förkvalificerad för 400 kV och har referensprojekt att peka på. Bolaget hävdar att det är en av ytterst få aktörer som kan ta EPC-ansvar för kabelprojekt hela vägen upp till 400 kV. Det andra värdet är tillgång till folk: i en marknad där certifierad högspänningspersonal är flaskhalsen är den som har personal också den som kan leverera.
Kundsegment. Kundbasen faller i tre grupper. Nationella systemoperatörer — Svenska kraftnät och Statnett. Regionala nätbolag och energibolag — Vattenfall Eldistribution, E.ON, Ellevio, Öresundskraft, Arise. Industri och datacenter — Volvo, LKAB, Fortifikationsverket. Bolaget uppger att det har haft över 100 kunder och cirka 50 aktiva återkommande kunder. Det låter brett, men koncentrationen i intäkterna är mycket hög: 64,4 procent kom från tre kunder räkenskapsåret 2025/2026, och Vattenfall Eldistribution ensamt för 32,5 procent, Svenska kraftnät 19,1 procent och Ellevio 12,8 procent. Motparterna har utmärkt kreditvärdighet — flera är statligt ägda — men risken är inte att de inte betalar, utan att de ändrar upphandlingsstrategi eller inte tilldelar nästa kontrakt.
Strategi & finansiella mål. Strategin har fyra ben. Först arbetsgivarvarumärket — bolaget beskriver självt kompetensförsörjning som sin största utmaning, och noteringen motiveras delvis med att bolaget är okänt utanför elkraftbranschen. Sedan geografisk expansion och egna resurser: bredda i Sverige, bygga ut i Norge där marginalerna enligt bolaget är högre, och starta ett eget kompetenscenter i Indien (dotterbolag bildat i augusti 2026, drift planerad under 2026) som ska leverera konstruktionsstöd till nordiska projekt. Vidare operativ effektivitet genom ett harmoniserat affärssystem och ett projektstyrningsramverk som ska skydda marginalen. Och slutligt en exportsatsning där Linjemontage tillsammans med Kalpataru och med stöd av Exportkreditnämnden tagit sitt första internationella uppdrag, ett transmissionsprojekt i Uganda. Bolaget nämner också selektiva tilläggsförvärv i angränsande nordiska geografier, men har ingen förvärvshistorik att tala om.
Styrelsen har antagit följande finansiella mål, som uttryckligen inte är kopplade till någon bestämd tidshorisont och inte ska läsas som prognoser:
- Omsättning: över 5 miljarder kronor på medellång sikt, baserat på en tillväxttakt i linje med den adresserbara marknaden.
- Lönsamhet: justerad EBITA-marginal över 8 procent på medellång sikt.
- Kapitalstruktur: nettoskuld i förhållande till justerad EBITDA under 1,0 gånger, med möjlighet att tillfälligt överskrida vid förvärv.
- Utdelningspolicy: 25 procent av nettoresultatet efter skatt över tid, med hänsyn till finansiell ställning, investeringsbehov och konjunktur.
Det är värt att notera hur försiktigt marginalmålet är formulerat. Bolaget levererade 7,6 procent senaste räkenskapsåret och 10,8 procent senaste kvartalet, men målet är ”över 8 procent”. Ledningen signalerar alltså själv att de senaste kvartalens nivå inte nödvändigtvis är uthållig. Det är hederligt, och det är också den enskilt viktigaste upplysningen i hela målpaketet.
2.3 Marknaden & Branschen
Marknaden. Prospektets marknadsuppgifter bygger i allt väsentligt på en marknadsstudie som Strategy& upprättat den 14 november 2025 på bolagets uppdrag och mot ersättning. Det ska man hålla i minnet: en beställd studie är inte en oberoende källa, och siffrorna är indikativa. Med den brasklappen är bilden följande. Den serviceable addressable market — alltså den del av marknaden Linjemontage faktiskt kan konkurrera om — uppskattas till cirka 19 miljarder kronor i Sverige 2025 och väntas växa till omkring 31 miljarder 2030 och 37 miljarder 2035. Det motsvarar cirka elva procents årlig tillväxt fram till 2030. Inom marknaden växer transmission snabbast, med cirka 17 procent per år, medan industri- och offentliga nät väntas växa cirka elva procent. Svensk elanvändning väntas gå från cirka 134 TWh 2025 till cirka 177 TWh 2030 enligt Svenska kraftnäts kortsiktiga marknadsanalys. I Norge väntas högspänningsmarknaden växa cirka åtta procent per år 2025–2030, och Statnett har aviserat investeringar om 150–200 miljarder norska kronor 2025–2034, främst för att uppgradera det befintliga 300 kV-nätet till 420 kV.
Drivkraften är påfallande okonjunkturell. Ungefär 65 procent av det svenska nätet är 50–70 år eller äldre, med en genomsnittsålder kring 51 år. Delar av 220 kV-nätet byggdes på 1940- och 50-talen och centrala 400 kV-stråk på 50- och 60-talen. Ett nät som passerat sin tekniska livslängd måste bytas oavsett om BNP växer eller krymper. Ovanpå återinvesteringsbehovet läggs elektrifiering av industrin, datacenterutbyggnad och behovet av mer överföringskapacitet mellan de svenska elområdena.
Segmenten. Transformatorstationer omsatte 1 812 miljoner kronor 2025/2026, upp från 1 478 miljoner året innan, och stod för 87 procent av orderstocken i juni 2026. Stationer är enligt bolaget de mest värdefulla EPC-tillgångarna för en nätägare eftersom de är tekniskt komplexa och systemintegrationstunga, och därmed det segment där prispressen är lägst. Att orderstocken har förskjutits så kraftigt mot stationer är den viktigaste strukturella observationen i hela affären, och den enskilt bästa förklaringen till marginallyftet. Transmission och distribution omsatte 1 422 miljoner kronor, upp från 840 miljoner, och är den snabbast växande delen historiskt, men också den mer mängdbaserade och prispressade. Bolaget uppger att ledningsprojekt normalt startar fyra till åtta månader efter order och därmed omsätter orderboken snabbare, medan stationsprojekt startar efter tio till arton månader. Det betyder att intäktssynligheten är kortare i ledningsdelen och att bolaget hela tiden måste fylla på.
Branschens förändringar. Tre saker förändras just nu. För det första ändrar Svenska kraftnät upphandlingsmodell, från enskilda projektupphandlingar mot långsiktiga strategiska partnerskapspaket. Bolaget flaggar självt att det ställer krav på samverkansförmåga bortom den traditionella kärnkompetensen, det kan gynna den som får plats i paketen och slå hårt mot den som inte får det. För det andra har den europeiska nätinvesteringsvågen skapat leveranskedjestörningar, med långa ledtider på transformatorer och ställverk. För det tredje är AI och datacenter både en möjlighet och en osäkerhet: efterfrågan på industriell nätanslutning drivs i dag i hög grad av datacenterplaner, och de planerna är notoriskt rörliga. Om datacenterinvesteringarna skulle bromsa försvinner en del av tillväxten i industri- och offentligsegmentet, medan återinvesteringsbehovet i stamnätet skulle stå kvar. Bolaget flaggar också att ökad konkurrens märks redan nu, inklusive internationella entreprenörer som söker sig in i de nordiska marknaderna.
Det sistnämnda förtjänar mer utrymme än prospektet ger det, eftersom svensk anläggningsbransch redan gått igenom cykeln en gång. I stora offentliga upphandlingar under 2010-talet vågade beställarna ofta inte ställa tillräckligt precisa kvalificeringskrav, bland annat av rädsla för överprövningar, vilket öppnade för utländska aktörer som prissatte aggressivt. Följden blev både kvalitetsbrister i projekten och hårt pressad lönsamhet för de svenska entreprenörerna. Linjemontages skydd i dag är att 400 kV-kraven faktiskt är höga. Men övergången till strategiska partnerskapspaket flyttar upphandlingen mot färre och större kontrakt, och stora kontrakt är just vad som gör en marknad värd att ta sig in i för en internationell koncern. Ironin är att bolaget redan använder samma verktyg själv: den kroatiska filialen är lägre lönekostnad importerad till svensk marknad. Det är dess främsta fördel i dag och samtidigt beviset på att barriären går att passera.
2.4 Vallgravsanalys
Entreprenad är historiskt en usel bransch att äga. Marginalerna är tunna och priskonkurrensen i offentliga upphandlingar utplånar det mesta av överavkastningen. Frågan är därför inte om Linjemontage är välskött, utan om något hindrar en konkurrent från att göra samma sak billigare. Utgångsläget är bättre än branschsnittet. Kundmakten är mycket hög, men inträdesbarriärerna är reella: för att över huvud taget få lämna anbud på ett 400 kV-projekt krävs förkvalificering, referensprojekt på samma spänningsnivå, säkerhetsklassning och certifierad personal. Bolaget vinner 35 procent av de offentliga upphandlingar det deltar i och hade 13 procents marknadsandel 2024. Någon ersättningsprodukt finns inte — elen måste ledas någonstans — medan leverantörerna har viss makt, eftersom transformatorer och ställverk har långa ledtider hos ett fåtal tillverkare.
Den vallgrav som faktiskt finns är personalpoolen. Enligt bolaget tar det tre till fem år att utbilda en primär- eller sekundärkonstruktör inom ställverk till självständigt arbete, och antalet certifierade 400 kV-linjearbetare i Sverige och Norge är litet. Linjemontage har löst flaskhalsen på ett sätt konkurrenterna hittills inte gjort: den kroatiska filialen ger tillgång till erfaren högspänningspersonal som kan sättas in på nordiska projekt, och cirka tolv procent av arbetsstyrkan kom per den 31 mars 2026 från andra länder än Sverige och Norge. Det indiska kompetenscentret ska göra samma sak för konstruktionsledet. Kombinationen skandinavisk marknadskännedom plus billig, kvalificerad arbetskraft utifrån är en riktig kostnadsfördel, men den är öppen för alla. Eltel, Omexom och de stora internationella infrastrukturkoncernerna kan öppna filialer i Kroatien och kontor i Indien, och flera av dem har redan internationella resurser att mobilisera. Fördelen är alltså ett försprång, inte en mur.
Ett PESTLE-perspektiv förstärker bilden: det politiska stödet är starkt och nätägarnas investeringsplaner är offentliga och budgeterade. Men samma regelverk skapar risken, eftersom offentlig upphandling tvingar fram återkommande konkurrensutsättning, motsatsen till bytekostnader. Bolaget kan inte låsa in sina kunder, bara vinna nästa anbud. Det teknologiska hotet är begränsat, men kunderna kan öka sin vertikala integration eller bilda större paketupphandlingar som gynnar de största internationella aktörerna.
Min bedömning är att Competitive Advantage Period ligger på cirka 5–7 år. Så länge räcker försprånget i personalpool, förkvalificeringar och referensprojekt innan konkurrenter hunnit bygga motsvarande. Det som skulle förlänga perioden är att Linjemontage får plats i Svenska kraftnäts nya strategiska partnerskapspaket — ett flerårigt ramavtal är det närmaste bytekostnader man kan komma i den här branschen — och att det indiska kompetenscentret verkligen sänker konstruktionskostnaden strukturellt. De främsta riskerna är att en internationell koncern med djupare fickor prissätter aggressivt för att ta sig in, att kunderna viktar om från teknisk utvärdering mot pris, och att lönerna för certifierad personal springer iväg snabbare än kontrakten kompenserar för. Erfarenheten från anläggningsbranschen är att den kombinationen pressar ner marginalerna hos de etablerade långt innan kvalitetsproblemen hos de nya blir synliga.
| Vallgrav | Relevans för bolaget | Bedömning |
| Switching Costs | Offentlig upphandling tvingar fram återkommande konkurrensutsättning. Ramavtal och förkvalificering ger viss tröghet, men ingen inlåsning. | Svag |
| Intangible Assets | Förkvalificering hos Svenska kraftnät och Statnett, referensprojekt upp till 400 kV, säkerhetsklassning och certifieringar. Reellt men inte varumärke eller patent. | Medel |
| Efficient Scale | Marknaden växer elva procent per år och lockar in nya aktörer. Ingen naturlig kapacitetsgräns skyddar befintliga. | Svag |
| Cost Advantage | Kroatisk personalfilial, indiskt konstruktionscenter och Kalpatarus inköpsnätverk för stålmaster. Genuint men replikerbart. | Medel |
| Counter Positioning | Ingen affärsmodell som etablerade konkurrenter skulle skada sig själva genom att kopiera. | Saknas |
| Network Effects | Inga. Värdet av tjänsten ökar inte med antalet kunder. | Saknas |
2.5 Människorna
Styrelsen. Styrelsen består av åtta ledamöter, varav sex valda på stämma och två arbetstagarrepresentanter. Ordförande är Ramesh Bhootra (född 1972), chartered accountant från Indien med över 30 års erfarenhet och tidigare chef för Kalpataru Indias kommersiella och internationella verksamhet. Han är i dag icke-styrelseledamot (”director”) hos Kalpataru India och styrelseledamot i flera av koncernens internationella dotterbolag. Han är alltså uttryckligen inte oberoende i förhållande till huvudägaren. Det är inte ovanligt i ett kontrollerat bolag, men en ordförande som samtidigt är operativ befattningshavare hos den säljande huvudägaren är en svaghet i bolagsstyrningen som är värd att notera. Detsamma gäller Manish Mohnot, som är VD och verkställande direktör för Kalpataru Projects International. Två av sex stämmovalda ledamöter är alltså beroende av huvudägaren.
Den oberoende delen är däremot stark. Petra Einarsson (ordförande i revisionsutskottet) har varit VD för Billerud och sitter i styrelserna för Alimak Group och SSAB, och Heléne Vibbleus är tidigare partner på PwC, koncerncontroller på Electrolux och internrevisionschef på Autoliv. Två tungviktare med revisionsteknisk profil i revisionsutskottet är rätt sammansättning givet bolagets redovisning. Lars Jämtén bidrar med upphandlingskompetens från EBRD och Asian Development Bank. Narayan K. Seshadri sitter också i Kalpataru Indias styrelse men klassas ändå som oberoende i förhållande till huvudägaren, vilket jag är skeptisk till.
Ledningen. VD Anders Åkerberg (född 1971) tillträdde 2023 och har bakgrund som chef för stationsprojekt på Svenska kraftnät samt erfarenhet från ABB och bygg- och energisektorn. Att ha rekryterat sin VD från sin största kundkategori är strategiskt logiskt och sannolikt en del av förklaringen till orderingången. Det är också under hans tid marginalen lyft. CFO Thomas Hendel anställdes så sent som 2026 och kommer från roller som koncern-CFO för Alimak Group och tillförordnad CFO för Saab. Det är en tung profil och precis vad man vill se inför en notering, men det betyder också att finansfunktionen leds av någon som varit på plats mindre än ett år, i ett bolag där redovisningen vilar tungt på projektbedömningar. Av åtta ledningspersoner har fem tillkommit de senaste två åren. Ledningsgruppen är i praktiken ny.
Insynsägande. Här finns en detalj som förtjänar uppmärksamhet. VD Anders Åkerberg äger 459 000 aktier och säljer 229 500 i erbjudandet, exakt hälften. Ordförande Ramesh Bhootra äger 229 500 och säljer 114 750, också exakt hälften. Samma mönster gäller de övriga tolv säljande privatpersonerna. Prospektet förklarar att samtliga enskilda säljare utom Kalpataru säljer ”primärt för att återbetala finansiering hänförlig till deras respektive förvärv av aktier i bolaget”, de köpte alltså in sig 2025 med lånade pengar och löser lånen vid noteringen. Det är en rimlig förklaring, och kvarvarande innehav på halva posten med 360 dagars lock-up är fortfarande ett meningsfullt åtagande. Men VD kommer in i börslivet med ett halverat innehav, och varken prospektet eller bolagets pressmeddelanden anger vad ledningen betalade 2025. Utan ingångspris går det inte att se hur stor vinst som tas hem här.
Det finns även ett teckningsoptionsprogram, LTIP 2026/2029: högst 23 914 optioner till fyra ledande befattningshavare, lösenkurs 55,20 kronor med lösen hösten 2029. Utspädningen är försumbar, 0,047 procent, och lösenkursen ligger 20 procent över teckningskursen.
Insynsaffärer. Bolaget är onoterat fram till den 25 september 2026, så inga insynsaffärer finns registrerade hos Finansinspektionen. De enda kända ägarförändringarna är Kalpatarus försäljning till styrelse och ledning 2025 och försäljningarna inom erbjudandet. Insynsregistret är värt att följa från första handelsdag, särskilt när lock-upen löper ut.
Ägarlistan. Före erbjudandet äger Kalpataru Power Transmission Sweden AB 49 240 500 aktier motsvarande 96,12 procent, och övriga aktieägare 1 989 000 aktier motsvarande 3,88 procent. Bolaget känner inte till någon annan ägare med fem procent eller mer. Efter fullt tecknat erbjudande och fullt utnyttjad övertilldelningsoption säljer Kalpataru 15 466 413 aktier och sitter kvar med cirka 33,8 miljoner aktier motsvarande cirka 65,9 procent. Utan övertilldelning blir kvarvarande andel cirka 70,1 procent. De nya ägare som är kända är cornerstone-investerarna, enligt pressuppgifter Tredje AP-fonden och Unionen, tillsammans 290 miljoner kronor. Prospektet namnger dem anmärkningsvärt nog inte, utan skriver bara ”vissa externa investerare”. Jag har hämtat namnen från bolagets pressmeddelande som återgetts i Placera, Affärsvärlden och EFN den 9 september 2026, och de bör betraktas som bekräftade i sak men inte via prospektet. Bolagets finansieringsavtal med Danske Bank innehåller ett villkor om att Kalpataru India vid varje tidpunkt ska behålla minst 51 procent, ägarstrukturen är alltså delvis låst i avtal.
3. FINANSIELL ANALYS
Här går jag igenom vad siffrorna faktiskt visar: hur tillväxten sett ut och hur mycket av den som är organisk, hur marginalen utvecklats och vad som skiljer det justerade måttet från det redovisade, hur mycket av vinsten som blir kontanter, hur lönsamheten ser ut när man bryter ner den, hur balansräkningen står sig, och sist en genomgång av redovisningskvaliteten, där det finns flera saker att vara vaksam på.
3.1 Historik
En viktig begränsning först: prospektet innehåller endast två reviderade räkenskapsår, 2024/2025 och 2025/2026, plus ett översiktligt granskat kvartal. Räkenskapsåret 2023/2024 finns bara som kvartalsdata i avsnittet med utvald kvartalsinformation, som inte är reviderad. Historiken är alltså kort och delvis ogranskad, det är i sig en riskfaktor i en noteringsanalys.
3.1.1 Tillväxt
| MSEK | 2023/24 | 2024/25 | 2025/26 | RTM (jun -26) |
| Nettoomsättning | 1 322,7 | 2 316,2 | 3 225,2 | 3 174,9 |
| Tillväxt | — | +75,1 % | +39,2 % | — |
| Varav Sverige | 1 295,1 | 2 270,0 | 3 111,1 | — |
| Varav övriga marknader | 27,6 | 58,2 | 132,3 | — |
| Orderstock | — | 4 247,4 | 3 575,7 | 4 348,9 |
| Orderingång | — | 4 422,0 | 2 328,7 | — |
| Book-to-bill | — | 1,8 | 1,1 | 1,4 (Q1) |
Prospektets tillväxtsiffra är spektakulär: från 1,3 till 3,2 miljarder kronor på två år, en genomsnittlig årstakt på cirka 56 procent. Men den siffran är beroende av vilket år man börjar räkna från, och prospektet börjar räkna från 2023/2024. Går man tillbaka längre — via moderbolagets årsredovisningar, som finns publikt tillgängliga hos Bolagsverket via allabolag.se — blir bilden en annan:
| Moderbolaget, MSEK | 2020/21 | 2021/22 | 2022/23 | 2023/24 | 2024/25 |
| Nettoomsättning | 1 229,9 | 1 233,9 | 1 000,8 | 1 094,7 | 2 265,5 |
| Tillväxt | — | +0,3 % | −18,9 % | +9,4 % | +107,0 % |
| Rörelseresultat | 68,1 | 152,6 | 83,9 | 15,9 | 93,7 |
| Rörelsemarginal | 5,5 % | 12,4 % | 8,4 % | 1,5 % | 4,1 % |
| Årets resultat | 50,6 | 124,4 | 56,2 | 29,1 | 88,6 |
| Eget kapital | 100,7 | 125,1 | 148,3 | 166,4 | 261,7 |
| Summa tillgångar | 347,8 | 344,3 | 395,1 | 589,4 | 855,8 |
| Föreslagen utdelning | 15,0 | 0 | 11,0 | 0 | 0,015 |
Två förbehåll. Detta är moderbolagets siffror enligt svensk redovisningsstandard, inte koncernens enligt IFRS: de saknar den norska verksamheten och redovisar inte leasing enligt IFRS 16. Och de stämmer olika bra mot koncernen för olika år. För 2024/2025 är överensstämmelsen mycket god, 2 265,5 mot 2 316,2 miljoner kronor i omsättning och 93,7 mot 94,9 i rörelseresultat, alltså i praktiken samma bolag. För 2023/2024 är gapet däremot 200–230 miljoner kronor, betydligt mer än Norge kan förklara. Den rimligaste förklaringen är att koncernsiffrorna räknats om vid övergången till IFRS, som periodiserar projektintäkter annorlunda. Riktningen i tabellen är ändå omöjlig att missförstå, och omräkningen gör basåret större, vilket sänker den redovisade tillväxttakten snarare än höjer den.
Bolaget växte inte alls mellan 2020/2021 och 2023/2024. Omsättningen var 1 230 miljoner kronor det första året och 1 095 det fjärde, den gick alltså ned, med ett fall på nära nitton procent däremellan. Hela den tillväxt prospektet framhåller ligger i de två senaste åren. Mätt över fem år, från 2020/2021 till rullande tolv månader i juni 2026, är den genomsnittliga årstakten cirka 21 procent. Det är fortfarande mycket bra — men det är en tredjedel av de 57 procent prospektet leder med, och det är en helt annan sorts siffra att bygga en prognos på. Tillväxten är dessutom praktiskt taget helt organisk — bolaget har inte gjort några förvärv av betydelse sedan Munkfors-bolaget 2011, och intäktsökningen kommer från vunna projekt. Det är en väsentligt annan sorts tillväxt än den man ser i en serieförvärvare, och den ska värderas högre, eftersom den inte är köpt för aktieägarnas pengar.
Men tillväxten har tvärstannat. Första kvartalet räkenskapsåret 2026/2027 sjönk omsättningen 5,8 procent, från 874,2 till 823,9 miljoner kronor. Bolaget förklarar det med projektmix och färdigställandefaser snarare än underprestation eller marknadstrend — och den förklaringen får visst stöd av att marginalen samtidigt steg kraftigt, vilket talar för en förskjutning mot lönsammare stationsarbete. Men orderstocken berättar också en historia: efter ett exceptionellt 2024/2025 med book-to-bill 1,8 föll orderingången till 2 329 miljoner kronor 2025/2026 och orderstocken krympte från 4 247 till 3 576 miljoner. Den har sedan återhämtat sig till 4 349 miljoner i juni tack vare en stark orderingång på 1 567 miljoner under ett enda kvartal. Orderstocken är alltså lika stor som för ett år sedan, men den lumpiga orderingången visar hur mycket enskilda stora kontrakt betyder. Av orderstocken per den 31 mars 2026 skulle 2 418 miljoner realiseras inom tolv månader och 1 158 miljoner inom ett till två år, ingenting låg längre bort än så. Synligheten är ungefär arton månader, inte flera år.
3.1.2 Rörelsemarginal
| MSEK | 2023/24 | 2024/25 | 2025/26 | Q1 2026/27 |
| Justerad EBITA | 26,2 | 103,0 | 244,7 | 88,7 |
| Justerad EBITA-marginal | 2,0 % | 4,4 % | 7,6 % | 10,8 % |
| Redovisad EBITA | — | 95,0 | 177,3 | 69,9 |
| Redovisad EBITA-marginal | — | 4,1 % | 5,5 % | 8,5 % |
| Bruttomarginal | — | 23,1 % | 25,5 % | 31,4 % |
| Jämförelsestörande poster | — | 8,0 | 67,5 | 18,8 |
Marginalexpansionen är verklig och den är stor. Bruttomarginalen har gått från 23,1 till 31,4 procent, vilket betyder att lyftet sker på projektnivå och inte bara genom att fasta kostnader späds ut. Bolaget förklarar det med skalfördelar, bättre projektexekvering och en gynnsam affärsmix, i praktiken en förskjutning mot stationsarbete, där 87 procent av orderstocken nu ligger. Det är en trovärdig mekanism.
Två saker gör mig ändå försiktig. Det första är gapet mellan justerat och redovisat. Under 2025/2026 uppgick de jämförelsestörande posterna till 67,5 miljoner kronor: 30,2 för noteringsförberedelser, 16,4 för införande av affärssystem, 3,0 i transaktionskostnader och 17,9 för det långsiktiga incitamentsprogrammet. Noteringskostnader är genuint av engångskaraktär. Affärssystemet, som bolaget beskriver som ett engångsbyte av kärnplattformen, är det i huvudsak också. Men incitamentsprogrammet är det inte: samma post dyker upp med 6,0 miljoner kronor i det första kvartalet 2026/2027, vilket i årstakt blir omkring 24 miljoner. Att exkludera en löpande personalkostnad från ”underliggande lönsamhet” är aggressivt. Justerar man tillbaka LTI-kostnaden faller den justerade EBITA-marginalen 2025/2026 från 7,6 till cirka 7,0 procent, och för det första kvartalet 2026/2027 från 10,8 till cirka 10,1 procent.
Det andra är kvartalsvolatiliteten. Justerad EBITA per kvartal 2025/2026 var 76,1, 64,5, 78,3 och 25,8 miljoner kronor, marginalerna 8,7, 8,2, 9,3 och 3,5 procent. Fjärde kvartalet mer än halverade marginalen mot kvartalet innan, utan att prospektet förklarar varför. I ett projektbolag med successiv vinstavräkning betyder ett sådant fall normalt att ett eller flera projekt omprövats nedåt, alltså att tidigare bokförd marginal visat sig vara för optimistisk. Det är exakt den risk som ligger i affärsmodellen, och prospektets tystnad på punkten är den viktigaste luckan i hela underlaget. Förklaringen bör komma i den första kvartalsrapporten den 30 oktober.
Det tredje — och det tyngsta — kommer från femårshistoriken i föregående avsnitt. Prospektet berättar en historia om en strukturell marginalresa från 2,0 till 7,6 procent. Moderbolagets egna årsredovisningar berättar en annan: rörelsemarginalen var 5,5 procent 2020/2021, 12,4 procent 2021/2022, 8,4 procent 2022/2023, 1,5 procent 2023/2024 och 4,1 procent 2024/2025. Bolaget har alltså redan tjänat över tolv procent en gång — mer än vad det gör i dag — och sedan fallit till en och en halv procent två år senare. Det basår prospektet valt att räkna ifrån, 2023/2024, är därmed det sämsta året på fem, vilket får den efterföljande återhämtningen att se ut som en strukturell transformation snarare än en återgång. Genomsnittsmarginalen över de fem åren är cirka 6,1 procent och medianen 5,5 procent.
Det förändrar bedömningen åt båda hållen. Positivt: affären kan bevisligen tjäna tvåsiffriga marginaler, så de 10,8 procenten i senaste kvartalet är inget bolaget aldrig gjort förut. Negativt, och tyngre: marginalen är en svängande serie snarare än en stigande trend, driven av vilka projekt som råkar vara i vilken fas. Ett bolag vars rörelsemarginal rört sig mellan 1,5 och 12,4 procent på fem år går inte att prognosticera med två decimaler.
Mitt uthålliga antagande blir därför cirka 7,8 procent justerad EBITA-marginal. Det ligger under senaste året och klart under senaste kvartalet, men över både femårssnittet och bolagets eget mål, motiverat av att skalan är tre gånger större än 2021/2022, att overheaden absorberas bättre och att mixförskjutningen mot stationsprojekt är dokumenterad. Att utgå från 10,8 procent vore att bortse från vad historiken visar. Q1 är dessutom säsongsmässigt starkt.
3.1.3 Kassaflöde
| MSEK | 2024/25 | 2025/26 | Q1 2026/27 |
| Kassaflöde före rörelsekapital | 101,9 | 250,4 | 76,6 |
| Förändring rörelsekapital | −79,1 | −65,1 | −51,3 |
| Kassaflöde från löpande verksamhet | 22,8 | 185,3 | 25,3 |
| Investeringsverksamhet | −13,1 | −32,1 | −2,3 |
| Finansieringsverksamhet | −27,5 | −48,9 | −10,3 |
| Kassakonvertering (bolagets mått) | 0,2 | 0,8 | 0,3 |
| Kassa vid periodens slut | 137,6 | 244,2 | 257,5 |
Kassaflödet är starkt men ryckigt. 2025/2026 genererade den löpande verksamheten 185,3 miljoner kronor, en åttafaldig förbättring från 22,8 miljoner året innan. Investeringarna är minimala — 32,8 miljoner i materiella anläggningstillgångar, motsvarande en procent av omsättningen. Affären är alltså genuint kapitalsnål, precis som bolaget hävdar, och kassan har vuxit från 137,6 till 257,5 miljoner kronor.
Men tittar man på två år tillsammans blir bilden mer nyanserad. Summerad justerad EBITA 2024/2025 och 2025/2026 var 347,7 miljoner kronor, medan det summerade kassaflödet från den löpande verksamheten var 208,1 miljoner. Kassakonverteringen mot justerad EBITA var alltså cirka 60 procent över perioden, inte över 100 procent. Skillnaden ligger i rörelsekapitalet: kortfristiga fordringar ökade med 304,1 miljoner kronor under 2025/2026, uppvägt av att kortfristiga skulder ökade 240,4 miljoner. Det är den klassiska tillväxtentreprenörens dilemma, ju snabbare du växer, desto mer kapital binds i upparbetade men ofakturerade intäkter.
Det som räddar bolaget är att rörelsekapitalet nettosett är nära noll. Operativt rörelsekapital var 46,3 miljoner kronor vid räkenskapsårets slut, motsvarande 1,4 procent av omsättningen, och 90,6 miljoner i juni. Kundfordringar på 377,6 och upparbetade intäkter på 418,3 möts av leverantörsskulder på 240,6 och förskottsfakturerade intäkter på 398,8. Kunderna betalar alltså i praktiken en stor del av projekten i takt med att de utförs. Det är en riktig styrka — men det innebär också att en inbromsning i orderingången frigör kassa på kort sikt och döljer problemet ett tag.
3.1.4 Lönsamhet – DuPont
| DuPont-nedbrytning 2025/26 | Värde | Kommentar |
| Nettomarginal | 2,77 % | Nedtryckt av nedskrivning på 53,7 MSEK; underliggande ca 4,4 % |
| Kapitalomsättningshastighet | 2,80 ggr | Omsättning mot genomsnittliga tillgångar — mycket högt |
| Kapitalmultiplikator | 3,88 ggr | Tillgångar mot eget kapital — men av rörelseskulder, inte lån |
| ROE | 30,1 % | Föregående år 37,4 % |
| ROCE | 48,1 % | Föregående år 33,9 % |
| Soliditet | 25,1 % | Föregående år 26,6 % |
Avkastningen på eget kapital ser imponerande ut, 30,1 procent 2025/2026 och 37,4 procent året innan, men det är värt att förstå var den kommer ifrån. Vinstmarginalen är bara 2,77 procent. Avkastningen drivs i stället av att bolaget omsätter sina tillgångar snabbt, 2,80 gånger per år, och av att det egna kapitalet är litet i förhållande till tillgångarna, 3,88 gånger.
Den sista siffran missförstås lätt som skuldsättning. Men bolaget har ingen räntebärande upplåning utöver leasing. Hävstången kommer från rörelseskulder: leverantörsskulder på 240,6 miljoner och förskott från kunder på 398,8 miljoner. Det är alltså kunderna och leverantörerna som finansierar verksamheten, vilket är betydligt mindre farligt än lån. Men effekten försvinner om verksamheten krymper, eftersom förskotten då arbetas av utan att nya kommer in.
Avkastningen på sysselsatt kapital, 48,1 procent, är det ärligare måttet här, eftersom det bortser från den räntefria finansieringen. Nästan femtio procent i en kapitalsnål projektverksamhet är genuint bra. Framåt räknar jag med 30–40 procent, så länge marginalen håller. Det är detta som gör bolaget värt mer än en vanlig entreprenör: en verksamhet som växer utan att binda kapital kan finansiera sin egen expansion och ändå dela ut.
3.2 Balansräkningen
| MSEK | 31 mars 2026 | 30 juni 2026 | Pro forma efter erbjudandet |
| Goodwill | 0,0 | 0,0 | 0,0 |
| Immateriella tillgångar | 0,0 | 0,0 | 0,0 |
| Totala tillgångar | 1 330,0 | 1 331,1 | Oförändrat |
| Eget kapital | 334,4 | 389,7 | Oförändrat |
| Kassa | 244,2 | 257,5 | Oförändrat |
| Räntebärande skulder (leasing) | 79,5 | 85,4 | 85,4 |
| Nettoskuld | −164,7 | −172,1 | −172,1 |
| Nettoskuld / justerad EBITDA | −0,6 | −1,7 | −0,6 |
| Ansvarsförbindelser (fullgörandegarantier) | — | 517,7 | 517,7 |
Pro forma-kolumnen är i det här fallet identisk med utfallet, av ett enkelt skäl: erbjudandet består uteslutande av befintliga aktier, inga nya emitteras, och bolaget tillförs därför inget kapital. Det enda som förändras är att noteringskostnaderna på uppskattningsvis 41–46 miljoner kronor belastar resultatet under innevarande räkenskapsår. Det är en viktig skillnad mot de flesta noteringar och betyder att man som tecknare inte betalar för en kapitalisering, man köper en befintlig balansräkning rakt av.
Den balansräkningen är ovanligt ren. Ingen goodwill över huvud taget, inga immateriella tillgångar, ingen räntebärande upplåning utöver leasingskulder på 85,4 miljoner kronor, och en nettokassa på 172,1 miljoner. Det betyder att risken för nedskrivningar av uppblåsta förvärvsvärden — den vanligaste fallgropen i svenska småbolag — helt enkelt inte finns här. Soliditeten på 29,3 procent ser låg ut, men som konstaterats ovan består skulderna nästan uteslutande av rörelseskulder.
Två saker finns utanför balansräkningen som förtjänar uppmärksamhet. För det första uppgick utestående fullgörandegarantier till 517,7 miljoner kronor per den 30 juni 2026, redovisade som ansvarsförbindelser. Många av bolagets kontrakt innehåller on demand-garantier som kunden kan lösa in omedelbart vid försening, utan att behöva visa fel eller faktisk skada. Det kan utlösa stora kassautflöden med kort varsel. För det andra har bolaget i juli 2026 tecknat en ny kreditfacilitet med Danske Bank — en Multi Option Facility på 350 miljoner kronor, säkerställd med företagsinteckning på 175 miljoner, med villkor om nettoskuld/EBITDA, soliditet, och att Kalpataru India behåller minst 51 procent. Faciliteten är odragen men ger bolaget garantiutrymme och finansiell flexibilitet. Den innebär också att en framtida ägarförändring hos Kalpataru skulle utlösa omförhandling.
3.3 Kapitalallokering – återköp, utdelningar, förvärv
Utdelning/återköp. Utdelningspolicyn är 25 procent av nettoresultatet efter skatt över tid. Historiken är kort: 15,0 miljoner kronor delades ut under 2025/2026, inget året innan. På mitt huvudscenario för innevarande räkenskapsår skulle 25 procents utdelningsandel ge omkring en krona per aktie, vilket vid 46 kronor motsvarar en direktavkastning kring 2 procent. Det är inte en utdelningsaktie, och den som köper för avkastningens skull köper fel bolag. Inga återköpsprogram finns. Styrelsen har däremot bemyndigats att emittera upp till fem procent av aktiekapitalet — ett vanligt bemyndigande, men värt att hålla ögonen på i ett bolag som talar om tilläggsförvärv.
M&A. Till skillnad från de flesta bolag jag analyserar är förvärv inte affärsmodellen här. Det enda förvärv prospektet beskriver är ett bolag i Munkfors 2011 med sex anställda, och köpeskillingen anges inte. All tillväxt sedan dess är organisk. Bolaget säger sig nu ”selektivt” vilja göra tilläggsförvärv för att lägga till kapacitet i angränsande nordiska geografier, och kapitalstrukturmålet lämnar uttryckligen utrymme för att tillfälligt överskrida 1,0 gånger nettoskuld/EBITDA vid förvärv. Med en nettokassa på 172 miljoner och en odragen facilitet på 350 miljoner finns kapacitet för en förvärvad omsättning på kanske en halv miljard utan att lämna målintervallet. Det är en möjlighet, men också en ny risk: ett bolag utan förvärvshistorik som börjar förvärva är ett bolag som lär sig på aktieägarnas bekostnad.
Utspädning. Antalet aktier är stabilt. Bolaget hade 200 000 aktier per den 31 mars 2026; inför noteringen har antalet gått till 51 229 500 genom en nyemission av 900 aktier för leverans under ett optionsprogram, en fondemission av 10 045 000 aktier och en aktiesplit 1:5. Det är rent tekniska åtgärder utan ekonomisk innebörd — men det innebär att den vinst per aktie som står i prospektets resultaträkning (446,1 kronor för 2025/2026) är beräknad på 200 000 aktier och helt oanvändbar. All VPA i den här analysen är omräknad till 51 229 500 aktier. Den enda framtida utspädningen är teckningsoptionsprogrammet LTIP 2026/2029 på 0,047 procent, vilket är försumbart.
3.4 Redovisningskvalitet & varningsflaggor
Periodiseringskvalitet (kvantitativt). Kassaflödet drar åt rätt håll mot vinsten, men inte lika snabbt. Över de två reviderade åren tillsammans motsvarade kassaflödet från den löpande verksamheten cirka 60 procent av den justerade EBITA:n. Enskilda år svänger kraftigt — 0,2 i kassakonvertering 2024/2025, 0,8 i 2025/2026, 0,3 i första kvartalet 2026/2027. Det är normalt för ett projektbolag där milstolpsfakturering styr, men det betyder att man inte kan använda ett enskilt års kassaflöde som bevis på något. Det positiva är att rörelsekapitalet nettosett är nära noll och att investeringsbehovet är en procent av omsättningen. Gapet mellan justerad EBITA (244,7) och redovisad EBITA (177,3) 2025/2026 är 67,5 miljoner kronor, alltså 38 procent av det redovisade rörelseresultatet. Det är ett stort gap och det förtjänar att brytas ner, vilket jag gjorde i avsnitt 3.1.2: noteringskostnader och affärssystem är rimliga att exkludera, incitamentsprogrammet på 17,9 miljoner är det inte.
Noter & fotnoter (kvalitativt). Sex saker sticker ut i noterna.
- Intäktsredovisning. Bolaget anger själv att de mest betydande uppskattningarna och bedömningarna avser intäktsredovisning enligt IFRS 15. Färdigställandegraden bestäms med kostnad-mot-kostnad, vilket kräver löpande uppskattningar av totala projektintäkter, totala förväntade kostnader och färdigställandegrad. Ändringar i produktivitet, underentreprenörers prestation, materialpriser eller projektdesign slår direkt i redovisad marginal. Upparbetade men ej fakturerade intäkter (kontraktstillgångar) uppgick till 418,3 miljoner kronor per den 30 juni 2026, vilket är 31 procent av totala tillgångar. Det är den enskilt största bedömningsposten i hela balansräkningen.
- Jämförelsestörande poster. Frågan ”är engångsposterna verkligen engång?” besvaras med ett tydligt delvis-nej. LTI-kostnaden på 17,9 miljoner kronor 2025/2026 återkommer med 6,0 miljoner redan i första kvartalet 2026/2027. Ett program som löper till 2029 och kostar sex miljoner i kvartalet är en löpande personalkostnad, inte en jämförelsestörning.
- Närståendetransaktion och nedskrivning. Det allvarligaste fyndet. Under 2025/2026 skrev bolaget av en långfristig fordran med upplupen ränta på ett brasilianskt bolag inom Kalpataru-koncernen, med en resultateffekt på −53,7 miljoner kronor på finansnettot, efter att motparten ansökt om företagsrekonstruktion. Förlusten var inte skattemässigt avdragsgill, vilket höjde skattekostnaden, och posten ”långfristiga fordringar hos närstående” gick från 49,8 miljoner till noll. Linjemontage lånade alltså ut kapital till ett systerbolag i en annan världsdel och förlorade det. Efter den 31 mars 2026 har bolaget ingått ett nytt närståendeavtal med Kalpataru värt cirka 145 miljoner kronor för ett transmissionsprojekt i Uganda. Det är alltså ett mönster snarare än en avslutad historia: kapital och affärer rör sig mellan bolagen i en struktur som en minoritetsägare inte kontrollerar.
- Internprissättning. Bolaget identifierar själv sin huvudsakliga internprissättningsrisk i Indien, där Kalpataru India levererar stålmaster och komponenter till vissa projekt, och där skattemyndigheterna enligt prospektet tillämpar en proaktiv och substansfokuserad granskning som inte alltid följer OECD:s riktlinjer. Även Kroatienfilialen flaggas, liksom risken att svenska eller kroatiska myndigheter ifrågasätter filialens substans eller klassificeringen av utstationerade arbetstagare.
- Leasing och eventualförpliktelser. Leasingskulder på 85,4 miljoner kronor, och ett nytt tioårigt hyresavtal i Västerås med en årlig baashyra på cirka 11,5 miljoner kronor och tillträde 2028, som ännu inte syns i balansräkningen. Fullgörandegarantier på 517,7 miljoner utanför balansräkningen.
- Tvist om varumärke. Brand Balance AB hävdar att bolagets ursprungliga grafiska identitet är ett upphovsrättsskyddat verk vars ekonomiska rättigheter aldrig överläts. Bolaget bestrider, men överväger att göra om sin logotyp. Ekonomiskt sannolikt litet, men det är ett tecken på att grundläggande dokumentation inte alltid varit i ordning.
Revisorn. Grant Thornton Sweden AB är en väl ansedd byrå men inte en av de fyra stora, vilket är ovanligt för ett bolag som noteras på huvudlistan med 3,2 miljarder i omsättning. Inga anmärkningar eller revisorsbyten framgår. Arvodesfördelningen är däremot anmärkningsvärd: revisionsuppdraget kostade 0,4 miljoner kronor 2025/2026 mot 1,7 miljoner för övriga tjänster. Att icke-revisionstjänster är fyra gånger revisionsarvodet är en klassisk oberoendefråga, och 400 000 kronor framstår som lågt för en koncern av den storleken.
Poster som kräver fortsatt vaksamhet: kontraktstillgångarnas utveckling i förhållande till omsättningen; förklaringen till marginalfallet i fjärde kvartalet 2025/2026; om LTI-kostnaden fortsätter exkluderas ur justerade mått; omfattningen av närståendeaffärer med Kalpataru, särskilt Ugandaprojektet; utvecklingen av fullgörandegarantierna; samt eventuella nedskrivningar eller tvister i enskilda fastprisprojekt.
Samlat omdöme: medel till hög redovisningsoro. Det som drar upp betyget är en ren balansräkning utan goodwill, låg kapitalbindning och ett kassaflöde som över tid följer vinsten. Det som drar ner är kombinationen av successiv vinstavräkning med 31 procent av tillgångarna i bedömningsposter, aggressiva justeringar av löpande kostnader, en oförklarad marginalkollaps ett kvartal, en realiserad förlust på en närståendefordran i en annan världsdel, och en revisionsinsats som ser liten ut i förhållande till bolagets storlek. Omdömet är uttryckligen invägt i risknivån i info-rutan (4, Hög) och återkommer i nackdelsavsnittet i kapitel 7.
4. OM EMISSIONEN
En notering är en affär i sig. Villkoren, prissättningen, vem som säljer, hur länge de är låsta och vilka som går in avgör en stor del av risk och avkastning de första månaderna, oberoende av hur bra verksamheten är. Här går jag igenom erbjudandets struktur, hygienfaktorerna och vad rådgivarnas och ankarinvesterarnas närvaro faktiskt signalerar.
4.1 Erbjudandet
Erbjudandet omfattar upp till 14 311 620 befintliga aktier. Inga nya aktier emitteras och bolaget tillförs därmed inget kapital. Detta är alltså till hundra procent en utförsäljning, inte en kapitalanskaffning. Av de säljande aktierna kommer 13 319 670 från Kalpataru Power Transmission Sweden och resterande 991 950 från tretton privatpersoner i styrelse och ledning, som enligt prospektet säljer primärt för att återbetala finansiering kopplad till deras egna aktieförvärv.
| Erbjudandet i siffror | Värde |
| Teckningskurs | 46,00 SEK (fast pris) |
| Antal aktier i erbjudandet | 14 311 620 (27,9 % av bolaget) |
| Erbjudandevärde före övertilldelning | 658,3 MSEK |
| Erbjudandevärde inkl. övertilldelning | 757,1 MSEK (32,1 % av bolaget) |
| Antal aktier totalt | 51 229 500 |
| Börsvärde vid teckningskurs | 2 356,6 MSEK |
| Nettokassa (30 juni 2026) | 172,1 MSEK |
| Enterprise value | 2 184,5 MSEK |
| Nettolikvid till bolaget | 0 SEK |
| Bolagets noteringskostnader | 41–46 MSEK |
| Lista | Nasdaq Stockholm (huvudlistan), ticker LMGAB |
Priset är fast, inte satt i ett intervall. Det har bestämts av styrelsen och de säljande aktieägarna i samråd med bankerna, baserat på bland annat diskussioner med institutionella investerare, jämförelser med noterade bolag och analys av tidigare transaktioner. Ett fast pris är i praktiken ett besked om att bokbyggnaden redan gjorts informellt och att prisintervallet inte behövs — det tolkar jag som ett tecken på att efterfrågan var tillräcklig, men det tar också bort den information om efterfrågeläget som ett intervall ger.
Tidsplanen är stram: anmälningsperioden löper 17–24 september 2026 för både allmänheten och institutioner, tilldelning omkring den 24 september, första handelsdag den 25 september och likviddag den 29 september. Handeln inleds alltså innan aktierna levererats och är villkorad de två första handelsdagarna, om placeringsavtalet skulle sägas upp kan erbjudandet återkallas fram till likviddagen. Nasdaq Stockholms noteringskommitté beslutade den 26 augusti 2026 att godkänna bolaget, förutsatt att spridningskravet uppfylls. Anmälan från allmänheten ska avse minst 130 aktier och högst 24 000 aktier, i jämna poster om tio, en minsta investering på 5 980 kronor.
4.2 Hygienfaktorer
Lock-up. Detta är erbjudandets starkaste hygienfaktor. Samtliga befintliga aktieägare — Kalpataru inkluderat — samt samtliga styrelseledamöter och ledande befattningshavare har åtagit sig att inte sälja eller på annat sätt avyttra sina aktier under 360 dagar från första handelsdag. Bolaget självt har åtagit sig att under samma 360 dagar inte emittera nya aktier eller instrument som kan omvandlas till aktier. Marknadspraxis vid svenska noteringar är 180 dagar för huvudägare och ofta 360 för ledning; att alla är låsta i ett helt år är ovanligt bra och innebär att utbudet av aktier som kan komma ut på marknaden är litet fram till slutet av september 2027. Undantagen är sedvanliga (accept av budpliktsbud, rättsliga krav med mera), men ett undantag är värt att notera: Sole Global Coordinator kan efter eget gottfinnande medge dispens från överlåtelsebegränsningarna. Det är standardformulering, men det innebär att låsningen i praktiken kan lyftas i förtid om ABGSC går med på det.
Stabilisering. ABG Sundal Collier agerar stabiliseringsansvarig och får övertilldela aktier och genomföra stabiliseringstransaktioner i enlighet med artikel 5(4) i MAR. Stabiliseringsfönstret löper från första handelsdagen och högst 30 kalenderdagar därefter, alltså till omkring den 25 oktober 2026. Stabilisering får aldrig ske till högre kurs än teckningskursen. Det finns ingen skyldighet att stabilisera. Praktiskt innebär detta att en kurs som ligger kring eller strax under 46 kronor under den första månaden kan vara delvis stabiliseringsburen, och att det verkliga marknadsbetyget inte syns förrän fönstret stängts.
Greenshoe. Kalpataru Sweden avser ge bankerna en övertilldelningsoption om högst 2 146 743 befintliga aktier, motsvarande upp till 15 procent av erbjudandet. Den kan utnyttjas inom 30 dagar från första handelsdag och bara för att täcka övertilldelning och stabilisering. Eftersom det rör befintliga aktier sker ingen utspädning: Kalpatarus försäljning ökar från 13,3 till 15,5 miljoner aktier och friflytet från 27,9 till 32,1 procent.
4.3 Bedömning Teckningsåtagare & Rådgivare
Cornerstone-investerare. Vissa externa investerare har åtagit sig att förvärva aktier för sammanlagt 290 miljoner kronor, motsvarande cirka 38,3 procent av erbjudandet vid full teckning och fullt utnyttjad övertilldelningsoption, eller cirka 44 procent av basbudet. Ingen ersättning utgår för åtagandena, som ingicks i september 2026. Här finns dock ett anmärkningsvärt hål i prospektet: investerarna namnges inte. Prospektet skriver bara ”vissa externa investerare”. Av bolagets eget pressmeddelande den 9 september 2026, återgivet av bland andra Placera, Affärsvärlden och EFN, framgår att det rör sig om Tredje AP-fonden och Unionen. Det är två tunga, långsiktiga svenska institutioner och ett kvalitetstecken av rang. Hur de 290 miljonerna fördelas mellan dem framgår varken av prospektet eller av pressmaterialet.
Två villkor förtjänar uppmärksamhet. För det första är åtagandena villkorade av att investerarna får full tilldelning av sina respektive åtaganden, om boken blir mycket övertecknad och tilldelningen skulle skäras ned faller åtagandena. För det andra är de inte säkerställda genom pantsättning, blockerade medel eller liknande arrangemang. Det är branschstandard för institutionella cornerstones och praktiskt taget en formalitet med motparter av den här kalibern, men det ska sägas rakt ut. Viktigast för den kortsiktiga risken: prospektet anger inte att cornerstone-investerarna omfattas av lock-up. Lock-up-åtagandet gäller enligt sin lydelse ”samtliga befintliga aktieägare” samt styrelse och ledning, och cornerstones är per definition nya ägare. De är alltså fria att sälja från dag ett. Med 290 miljoner kronor, motsvarande 12,3 procent av börsvärdet, i händerna på två aktörer utan låsning finns ett möjligt säljtryck som inte syns i lock-up-tabellen. Jag bedömer sannolikheten för snabb försäljning som låg — varken AP3 eller Unionen brukar flippa noteringar — men möjligheten finns.
Rådgivare. ABG Sundal Collier leder erbjudandet med Pareto Securities vid sin sida, Baker & McKenzie är bolagets legala rådgivare och Grant Thornton är revisor. Båda bankerna är etablerade i det nordiska småbolagssegmentet med lång erfarenhet av industrinoteringar. Att bara en bank leder arbetet, i stället för ett syndikat, signalerar en transaktion av måttlig storlek utan behov av bred internationell distribution. Samlat är teamet kompetent men inte det tyngsta tänkbara, vilket ligger i linje med affärens storlek.
5. VÄRDERING & ESTIMAT
Frågan är inte om Linjemontage är ett välskött bolag, det mesta talar för att det är det. Frågan är vad man faktiskt betalar. I det här kapitlet bygger jag tre scenarier för de tre kommande räkenskapsåren, härleder en motiverad multipel ur bolagets egna fundamenta i stället för ur var konkurrenterna råkar handlas, vänder på frågan med en omvänd DCF för att se vilken tillväxt teckningskursen faktiskt kräver, stämmer av det mot vad bolag historiskt har levererat, jämför med en bred grupp konkurrenter och väger till sist ihop allt till en riktkurs per scenario.
5.1 Prognoser & Antaganden
En metodnot först. Bolaget har brutet räkenskapsår som slutar den 31 mars. Prognosåren nedan betecknas 2026/27E (april 2026–mars 2027), 2027/28E och 2028/29E. Slutåret är 2028/29E. Min vinstdefinition är justerad, kassamässig vinst per aktie: justerad EBITA minus en normaliserad LTI-kostnad (eftersom den är återkommande och inte bör exkluderas), plus finansnetto, beskattat med 21 procent, dividerat med 51 229 500 aktier. Jag använder inte redovisad VPA som värderingsbas, eftersom den innevarande år trycks ned av 41–46 miljoner kronor i noteringskostnader som inte återkommer.
5.1.1 Huvudscenario
Mitt huvudscenario antar att bolaget växer ungefär i takt med sin marknad efter ett svagt innevarande år. Första kvartalet 2026/2027 sjönk omsättningen 5,8 procent, och orderstocken vid ingången av året var elva procent lägre än året innan, det gör det svårt att växa mycket under 2026/27E. Jag räknar med 3 450 miljoner kronor i omsättning, upp 7 procent, följt av 3 860 miljoner (+12 procent) och 4 300 miljoner (+11 procent). Den sista siffran ligger fortfarande under bolagets eget mål om över 5 miljarder på medellång sikt, vilket jag anser är rätt — målet är uttryckligen inte tidsatt, och en entreprenör som växer 11 procent per år i en marknad som växer 11 procent per år behåller sin marknadsandel, vilket är ett fullt respektabelt basantagande.
Marginalen antar jag stabiliseras kring 7,8 procent justerad EBITA. Det ligger under bolagets senaste helår, klart under de 10,8 procent som levererades senaste kvartalet, men över både femårssnittet på 6,1 procent och bolagets eget mål på över 8 procent, se resonemanget i avsnitt 3.1.2. Motiveringen är att mixförskjutningen mot stationsarbete är strukturell och sannolikt består, att skalan är tre gånger större än när bolaget senast tjänade tvåsiffrigt, men att konkurrensen tilltar, att lönerna för certifierad högspänningspersonal stiger, och att både det fjärde kvartalet 2025/2026 och räkenskapsåret 2023/2024 visat hur snabbt marginalen kan falla. Rörelsekapitalet antar jag förblir nära noll i förhållande till omsättningen, investeringarna cirka en procent av omsättningen, och balansräkningen fortsätter därför finansiera tillväxten av egen kraft utan extern upplåning. ROCE landar kring 33 procent. Resultatet blir en justerad kassamässig VPA för 2028/29E på 4,86 kronor.
5.1.2 Negativt scenario
Det negativa scenariot bygger inte på en katastrof utan på en normalisering. Bolaget varnar självt för att konkurrensen tilltagit, och internationella entreprenörer söker sig in i en marknad som växer elva procent per år. I detta scenario tunnas anbudsdisciplinen ut: nya aktörer prissätter aggressivt för att komma in, Svenska kraftnäts övergång till stora strategiska partnerskapspaket gynnar de största internationella koncernerna, och Linjemontage tvingas välja mellan volym och marginal. Mekanismen är välkänd från den bredare svenska anläggningsbranschen: när beställaren inte förmår hålla kvalificeringskraven uppe blir priset utslagsgivande, och den som har högst kostnadsbas förlorar först. Marginalfallet till 3,5 procent i fjärde kvartalet 2025/2026 kan mycket väl vara den första observationen av den processen snarare än en isolerad projektomprövning. Samtidigt drar lönekostnaden för specialistpersonal iväg snabbare än vad fastpriskontrakten kompenserar för. Marginalen glider tillbaka mot bolagets egen femårsmedian: 6,5 procent 2026/27E, 5,5 procent 2027/28E och 4,5 procent 2028/29E. Det är inget dramatiskt antagande, bolaget låg på 4,1 procent 2024/2025 och på 1,5 procent 2023/2024. Omsättningen växer bara 2–4 procent per år eftersom bolaget tackar nej till de sämsta projekten.
Till det kopplar jag hygienriskerna: cornerstone-investerarna på 290 miljoner kronor kan sälja från dag ett, och om marknaden börjar tvivla på marginalen finns ingen köpare med automatik. Kundkoncentrationen förstärker rörelsen — ett förlorat ramavtal hos Vattenfall Eldistribution, som ensamt står för en tredjedel av intäkterna, skulle slå direkt mot både volym och kapacitetsutnyttjande. Resultatet blir en justerad VPA för 2028/29E på 2,16 kronor, alltså mindre än hälften av dagens nivå.
5.1.3 Positivt scenario
I det positiva scenariot går flera saker rätt samtidigt. Bolaget får en plats i Svenska kraftnäts nya strategiska partnerskapspaket, vilket ger fleråriga volymer utan återkommande anbudskostnad. Norgesatsningen tar fart på riktigt — bolaget hävdar att marginalerna där är högre och att inträdesbarriärerna är större — och Statnetts investeringsprogram på 150–200 miljarder norska kronor börjar ge kontrakt. Det indiska kompetenscentret sänker konstruktionskostnaden strukturellt, och den kroatiska personalmodellen skalar upp utan regulatoriska problem. Under de förutsättningarna når bolaget sitt femmiljardersmål inom prognosperioden: 3 600, 4 150 och 4 800 miljoner kronor, med marginalen på 8,8, 9,0 och 9,2 procent. Justerad VPA för 2028/29E blir 6,49 kronor. Till skillnad från de flesta bull-scenarier har detta ett historiskt stöd: bolaget tjänade 12,4 procents rörelsemarginal räkenskapsåret 2021/2022, så nivån är inte hypotetisk.
Det ska sägas rakt ut: det krävs att fyra eller fem oberoende saker faller ut väl samtidigt, i en bransch där historien talar för det motsatta. Jag åsätter scenariot en lägre sannolikhet än huvudscenariot.
5.1.4 Prognos
Första tabellen visar justerad, kassamässig vinst per aktie per scenario. Antalet aktier efter erbjudandet är 51 229 500, oförändrat, eftersom inga nya aktier emitteras.
| Justerad VPA (SEK) | 2026/27E | 2027/28E | 2028/29E |
| Negativt scenario | 3,00 | 2,59 | 2,16 |
| Huvudscenario | 3,84 | 4,32 | 4,86 |
| Positivt scenario | 4,58 | 5,45 | 6,49 |
Andra tabellen visar nettoomsättning och justerad EBITA-marginal för hela prognosperioden och samtliga tre scenarier. Jag använder justerad EBITA-marginal som huvudmått eftersom det är bolagets eget styrmått och den nivå det finansiella målet uttrycks i. Observera att redovisad EBIT-marginal ligger cirka 1,5–2 procentenheter lägre under 2026/27E eftersom noteringskostnaderna på 41–46 miljoner kronor belastar året, och därefter cirka 0,6 procentenheter lägre på grund av den löpande LTI-kostnaden.
| Scenario | 2026/27E oms. | 2026/27E marg. | 2027/28E oms. | 2027/28E marg. | 2028/29E oms. | 2028/29E marg. |
| Negativt | 3 300 | 6,5 % | 3 450 | 5,5 % | 3 600 | 4,5 % |
| Huvud | 3 450 | 7,8 % | 3 860 | 7,8 % | 4 300 | 7,8 % |
| Positivt | 3 600 | 8,8 % | 4 150 | 9,0 % | 4 800 | 9,2 % |
Som referens: 2025/2026 levererade bolaget 3 225 miljoner kronor i omsättning till 7,6 procents justerad EBITA-marginal, och rullande tolv månader per juni 2026 låg på 3 175 miljoner och 8,1 procent. Moderbolagets rörelsemarginal de fem åren dessförinnan låg i intervallet 1,5–12,4 procent med ett snitt på 6,1 procent — hela spannet mellan mitt negativa och mitt positiva scenario ligger alltså inom vad bolaget faktiskt levererat under den senaste femårsperioden.
5.2 Värdering
5.2.1 Motiverad Multipel-Värdering (DCF)
Jag härleder den motiverade multipeln ur bolagets egna fundamenta — tillväxttakt vid prognosperiodens slut, längden på konkurrensfördelen, riskprofil och hur säkra estimaten är — inte ur var konkurrenterna råkar handlas just nu. Det är en viktig skillnad: multipelexpansion är ett separat antagande från vinsttillväxt, och att blanda ihop dem är det vanligaste sättet att lura sig själv i en noteringsanalys.
Avkastningskravet sätter jag högt. Bolaget är ett småbolag i en projektbransch, med en enda kund som står för en tredjedel av intäkterna, en kontrollerande ägare i en annan jurisdiktion, successiv vinstavräkning och ingen handelshistorik. Femårshistoriken i avsnitt 3.1.1 lägger till ytterligare ett skäl: en rörelsemarginal som rört sig mellan 1,5 och 12,4 procent motiverar ett högre avkastningskrav och en lägre multipel än vad samma vinstnivå skulle förtjäna i ett stabilare bolag. Jag sätter därför 10,5 procent i huvudscenariot och den motiverade multipeln till 11 gånger. CAP-bedömningen är densamma som i avsnitt 2.4: cirka 5–7 år, vilket jag sätter till 5 år i huvudscenariot.
| Scenario | Tillväxt < 2028/29 | CAP | Avk.krav | Motiv. P/E | Riktkurs |
| Negativt | ~2 % | 3 år | 11,5 % | 9,0x | 19 SEK |
| Huvud | ~8 % | 5 år | 10,5 % | 11,0x | 53 SEK |
| Positivt | ~12 % | 8 år | 9,5 % | 14,0x | 91 SEK |
Riktkursen är motiverad multipel gånger respektive scenarios justerade VPA för det sista prognosåret, 2028/29E. Det innebär att riktkursen är ett motiverat värde ungefär tre år fram i tiden. Jag återkommer i kapitel 8 till varför den innehavstid jag faktiskt rekommenderar är betydligt kortare än så.
Hur ser det då ut i EV-termer vid teckningskursen? Börsvärdet är 2 356,6 miljoner kronor och nettokassan 172,1 miljoner, vilket ger ett enterprise value på 2 184,5 miljoner. Mot rullande tolv månaders justerad EBITA på 257,3 miljoner blir det EV/justerad EBITA 8,5 gånger. På mitt huvudscenario för 2026/27E blir det 8,1 gånger och för 2028/29E 6,5 gånger. EV/omsättning är 0,69 gånger på rullande tolv månader. Mot redovisad vinst 2025/2026 blir P/E 26,4 gånger — men det måttet är missvisande, eftersom vinsten trycks ned av den skattemässigt icke avdragsgilla nedskrivningen på 53,7 miljoner kronor mot det brasilianska systerbolaget. Justerar man för den blir P/E cirka 16,5 gånger, och på min kassamässiga vinstdefinition för rullande tolv månader cirka 12,6 gånger.
Åtta och en halv gånger rörelseresultatet för ett skuldfritt bolag som växer tvåsiffrigt i en strukturellt växande marknad är inte dyrt. Som referenspunkt värderas Eltel, det börsbolag som ligger närmast, till EV/EBITA 13,7 gånger på 2026 års estimat enligt Affärsvärldens IPO-guide, men Eltel har ungefär halva Linjemontages marginal. Peer-jämförelsen i 5.2.4 bekräftar bilden: Linjemontage prissätts under samtliga arton jämförelsebolag utom ett. Rabatten mot sektorn är alltså reell, och den är enligt min bedömning delvis motiverad (kundkoncentration, kontrollägare, kort historik) men inte fullt ut.
5.2.2 Omvänd DCF & base rate-kontroll
Nu vänder jag på frågan. I stället för att gissa framtiden och räkna fram ett värde utgår jag från priset och räknar bakåt: vad måste vara sant för att 46 kronor ska vara ett rättvist pris?
Antagandena är följande. Enterprise value 2 184,5 miljoner kronor (pro forma, efter nettokassa, noteringen ändrar som bekant inte balansräkningen). Avkastningskrav 10,5 procent, terminaltillväxt 2 procent, horisont tio år. Vinstbasen är den springande punkten, och eftersom bolagets marginal svängt mellan 1,5 och 12,4 procent de senaste fem åren redovisar jag tre nivåer i stället för en.
| Marginalantagande | Kassamässigt rörelseres. efter skatt | Implicerad årlig tillväxt (10 år) | Percentil (Mauboussin) |
| Dagens nivå, ~8 % | ~180 MSEK | ~1,5 % | 31:a |
| Genom cykeln, ~7 % | ~156 MSEK | ~3,0 % | 39:e |
| Vanlig entreprenör, ~4,5 % | ~110 MSEK | ~8,0 % | 63:e |
Jag använder mittenraden som centralt estimat: cirka 3 procents årlig tillväxt i kassamässig vinst i tio år är vad teckningskursen på 46 kronor kräver om man utgår från en marginal genom cykeln snarare än från senaste kvartalet. Det är fortfarande ett lågt krav — marknaden prissätter i princip ingen realtillväxt utöver inflationen, i ett bolag vars marknad väntas växa elva procent per år.
Men spannet i tabellen är analysens viktigaste förbehåll, och femårshistoriken gör det bredare än jag först trodde. Vid dagens marginal kräver priset nästan ingenting. Vid en normalisering mot vad ett vanligt entreprenadbolag tjänar kräver det att bolaget presterar bättre än medianbolaget i tio år. Hela skillnaden mellan att få uppsidan på köpet och att betala fullt pris för den ligger alltså i om marginalen är strukturell eller cyklisk — och bolagets egen historik ger inget entydigt svar, eftersom den innehåller både 12,4 och 1,5 procent inom loppet av tre år.
Hur ska man då värdera de här kraven? Michael Mauboussins base rates — den faktiska historiska fördelningen av vad amerikanska bolag levererat i vinsttillväxt 1950–2015 — ger en empirisk referensram. Mediantillväxten i nettovinst över tio år är cirka 5,2 procent och medelvärdet cirka 5,8 procent. Mitt centrala krav på 3 procent hamnar på 38,6:e percentilen, alltså under medianbolaget: ungefär sex av tio bolag har historiskt levererat bättre. På fem års horisont hamnar samma krav på 39,5:e percentilen. Vid dagens marginal faller kravet till 31:a percentilen; vid entreprenörsmarginal stiger det till 63:e percentilen, över medianen, men fortfarande inte i högersvansen. Ett krav på elva procent, vilket ungefär motsvarar marknadstillväxten, skulle ligga på 74:e percentilen.
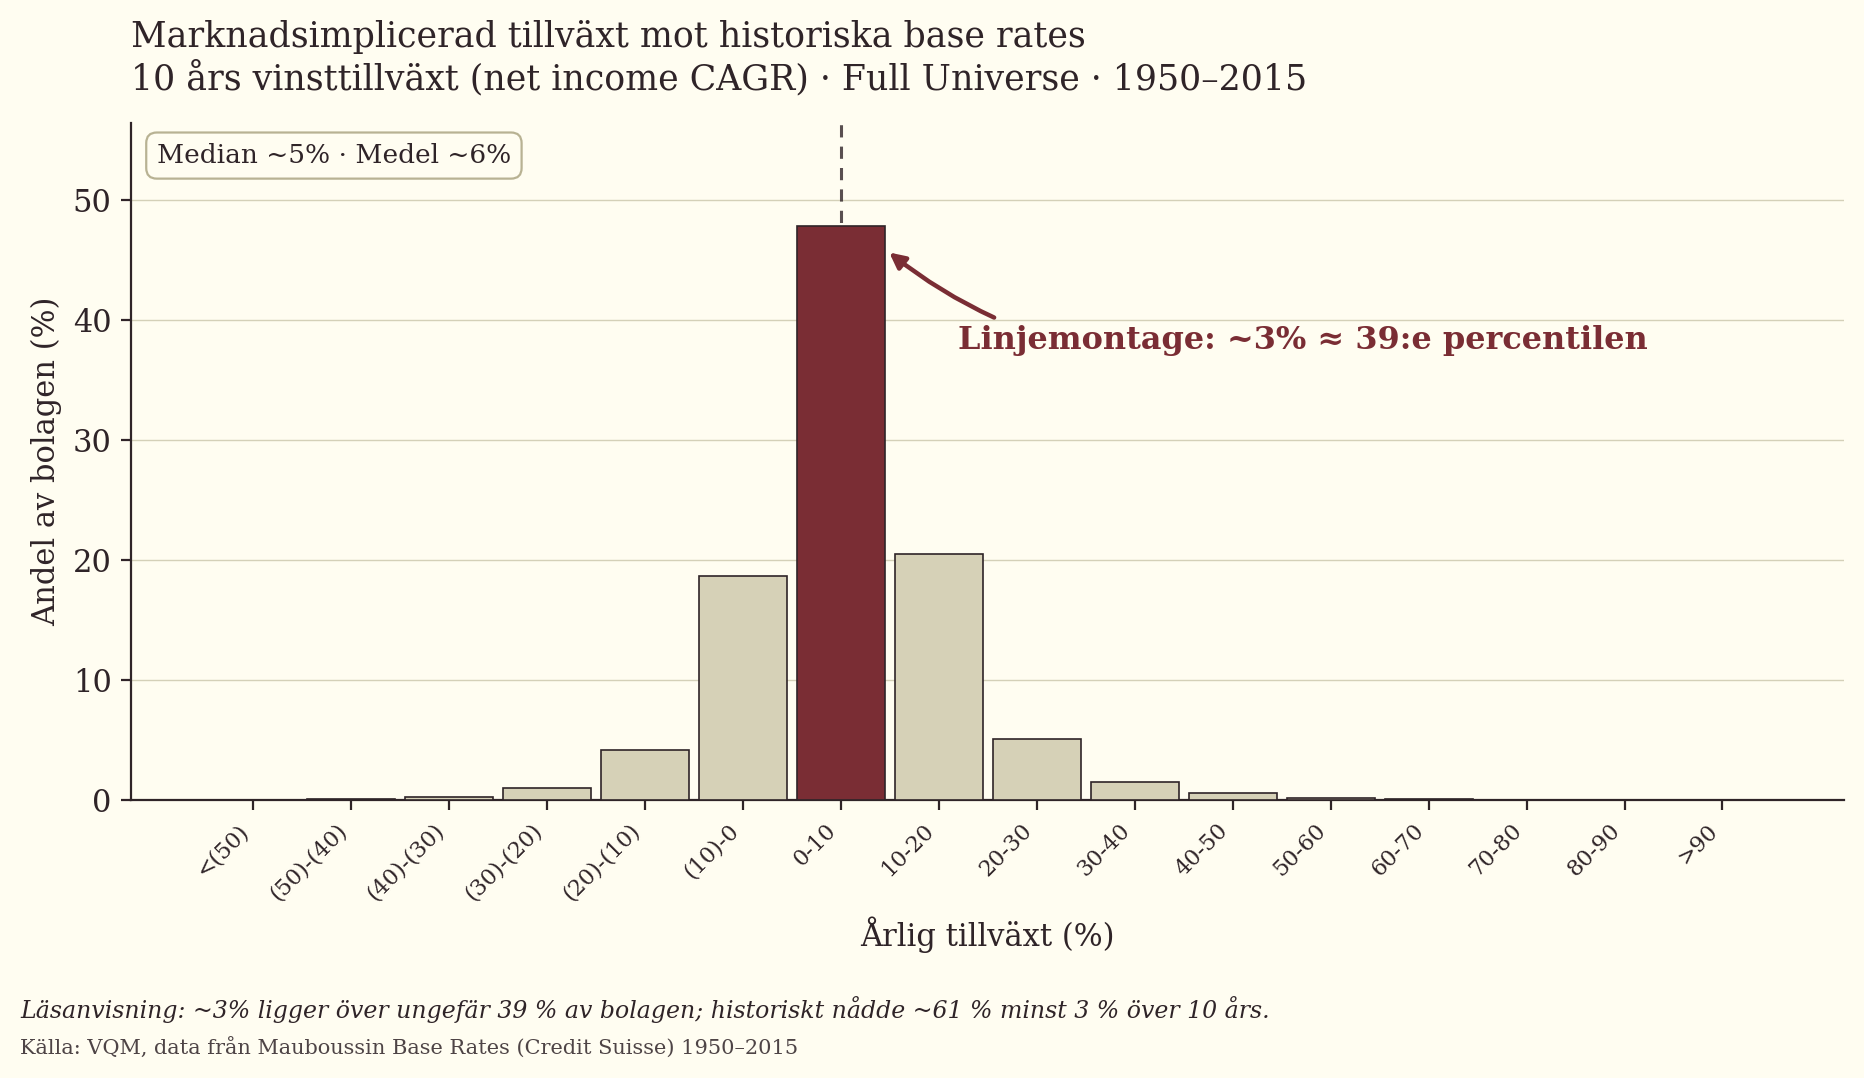
Tolkningen blir tudelad, och det är hederligare att säga det än att välja den bekvämare halvan. Håller marginalen kring sju–åtta procent kräver priset mindre än vad sex av tio bolag historiskt levererat, vilket är en meningsfull säkerhetsmarginal. Normaliseras den mot fyra–fem procent kräver priset i stället att bolaget slår medianbolaget i tio år, och då är marginalen borta. Empiriskt är marginaler mer beständiga än tillväxt, och ett lyft som kommer ur en strukturell mixförskjutning brukar hålla bättre än ett som kommer ur tillfälligt gynnsam prissättning. Men argumentet väger lättare här än vanligt, eftersom fem års utfall visar att marginalen svänger kraftigt och prospektet förklarar varken toppen 2021/2022 eller botten 2023/2024.
Vad betyder det i kronor? Vid 4,5 procents marginal på oförändrad omsättning faller den justerade vinsten per aktie 2028/29E från 4,86 till cirka 2,10 kronor. Även om multipeln samtidigt skulle konvergera uppåt mot peer-medianen på 12,4 gånger landar kursen kring 26 kronor, och vid 3,5 procents marginal kring 17–20. Vinsthalveringen slår hårdare än vad en multipeluppvärdering kan kompensera för. Marginalfrågan är därför inte en av flera risker i det här caset utan i praktiken hela caset: marknadstillväxten, nettokassan, kapitalsnålheten och ankarinvesterarna är alla sekundära i förhållande till om åtta procent är ett normalläge eller en topp.
5.2.3 Historisk Värdering
Bolaget har ingen handelshistorik — det noteras nu — så det går inte att jämföra dagens multipel mot bolagets egen historik. Någon extern noteringsanalys från exempelvis Affärsvärlden fanns inte tillgänglig när denna analys skrevs utöver en kortare IPO-guide-kommentar, så jag har uteslutande utgått från prospektet och egen research.
Det som går att göra är att sätta in värderingen i sitt sektorssammanhang, och där finns två motverkande krafter. Å ena sidan har nordiska bygg-, installations- och entreprenadbolag genomgått en betydande nedvärdering de senaste åren. Sektorn har straffats för räntekänslighet, projektnedskrivningar och strukturellt tunna marginaler, och handlas i dag väsentligt lägre än vid toppen 2021. Det gör att Linjemontage noteras in i en sval värderingsmiljö — vilket dämpar uppsidan från multipelexpansion, men samtidigt gör teckningskursen mer försvarbar. Å andra sidan är just kraftnätsexponering ett av få teman som globalt värderats upp kraftigt, drivet av elektrifiering och datacenterutbyggnad. Amerikanska nätentreprenörer har under flera år handlats till mångdubbelt högre multiplar än europeiska byggbolag, av precis det skälet.
Linjemontage sitter i skärningspunkten. Bolaget är operativt en entreprenör — låg marginal i absoluta tal, projektredovisning, anbudsberoende — men tematiskt ett nätbolag. Var marknaden landar i den frågan är den viktigaste kortsiktiga kursdrivaren efter noteringen. Prissätts bolaget som Eltel handlar det på strax under tio gånger EV/EBITA. Prissätts det som ett kraftnätsbolag kan multipeln bli väsentligt högre. Vid 8,5 gånger på rullande tolv månader betalar man i dag för det första alternativet och får det andra gratis.
5.2.4 Peer Värdering
Peer-gruppen omfattar arton bolag och är medvetet bred, med både lågt och högt värderade namn så att fördelningen blir representativ. Den faller i tre block. Närmast jämförbart är Eltel, det enda noterade nordiska bolaget med direkt exponering mot kraftnätsentreprenad. Nordisk entreprenad och installation utgörs av Bravida, Instalco, NRC Group, AF Gruppen, Veidekke, Skanska, Peab, NCC, Per Aarsleff, Kreate Group, NYAB, SRV Group, Sentia och Infrea, som fångar hur marknaden prissätter projektrisk, anbudsberoende och tunna marginaler. Internationella kraftnätsentreprenörer är MYR Group, Primoris Services och Elecnor, som fångar premien för ren kraftnätsexponering och utgör gruppens övre svans.
En metodnot: Linjemontage har brutet räkenskapsår som slutar 31 mars medan peers har kalenderår. Jag läser 2026/27E mot 2026, 2027/28E mot 2027 och 2028/29E mot 2028.
| Bolag | P/E 2026E | P/E 2027E | P/E 2028E |
| Bravida | 20,0x | 17,9x | 16,2x |
| MYR Group | 22,3x | 18,7x | 15,4x |
| Elecnor | 16,6x | 15,9x | 14,4x |
| AF Gruppen | 16,4x | 15,4x | 14,3x |
| Sentia | 14,6x | 13,9x | 13,6x |
| Primoris Services | 57,8x | 16,6x | 13,3x |
| Veidekke | 18,7x | 12,8x | 13,3x |
| Skanska | 15,3x | 14,1x | 13,1x |
| Kreate Group | 14,9x | 12,5x | 12,7x |
| Instalco | 19,4x | 14,3x | 12,1x |
| SRV Group | 50,3x | 16,0x | 12,0x |
| NYAB | 14,6x | 13,0x | 11,7x |
| NRC Group | 23,7x | 13,4x | 11,2x |
| Peab | 12,8x | 11,4x | 10,8x |
| Per Aarsleff | 14,6x | 11,9x | 10,7x |
| Eltel | 29,4x | 13,1x | 9,7x |
| NCC | 12,1x | 10,9x | 9,6x |
| Infrea | 8,8x | 6,3x | 6,2x |
| 25:e percentilen | 14,6x | 12,6x | 10,9x |
| Median | 16,5x | 13,7x | 12,4x |
| 75:e percentilen | 21,7x | 15,8x | 13,5x |
| Linjemontage, implicit P/E vid 46 SEK (huvudscenario) | 12,0x | 10,6x | 9,5x |
Det första som framgår är att Linjemontage prissätts under nästan hela peer-gruppen i samtliga tre år. Vid 46 kronor handlas bolaget på 12,0 gånger min justerade vinst för 2026/27E mot en peer-median på 16,5, och på 9,5 gånger för 2028/29E mot en median på 12,4. Bara Infrea — ett litet, lågmarginalbolag inom mark och anläggning — värderas genomgående lägre. Rabatten mot medianen är cirka 23 procent på slutåret. Det andra som framgår är hur kraftigt multipelkompressionen slår i gruppen: medianen faller från 16,5 till 12,4 gånger mellan 2026 och 2028, vilket betyder att marknaden redan räknar med tvåsiffrig vinsttillväxt hos peers. Linjemontages egen implicita multipel faller mindre (12,0 till 9,5), eftersom min vinstprognos efter nedrevideringen i 5.1.1 är försiktigare än den tillväxt marknaden prisar in hos konkurrenterna.
Applicerar jag scenariomultiplarna från slutåret 2028E på respektive scenarios justerade vinst per aktie för 2028/29E får jag följande peer-implicerade riktkurser, som rimlighetskontroll mot den fundamentalt härledda värderingen i 5.2.1:
| Scenario | Peer-multipel (2028E) | Justerad VPA 2028/29E | Peer-implicerad riktkurs | Fundamental riktkurs (5.2.1) |
| Negativt (25:e percentilen) | 10,9x | 2,16 SEK | 24 SEK | 19 SEK |
| Huvud (median) | 12,4x | 4,86 SEK | 60 SEK | 53 SEK |
| Positivt (75:e percentilen) | 13,5x | 6,49 SEK | 88 SEK | 91 SEK |
Peer-metoden ger genomgående ett något generösare utfall än den fundamentala, eftersom peer-multiplarna inte straffar Linjemontages dokumenterade resultatvolatilitet på det sätt jag gör i 5.2.1. Skillnaden är sju kronor i huvudscenariot och fem i det negativa. Jag väger metoderna 60/40 till den fundamentala fördel i den sammanvägda riktkursen nedan.
Förtjänar bolaget premie eller rabatt? För premie talar en marginal ungefär dubbelt så hög som Eltels, en skuldfri balansräkning utan goodwill som få i gruppen kan matcha, och en avkastning på sysselsatt kapital på 48 procent i gruppens topp. För rabatt talar kundkoncentrationen på 64 procent från tre kunder, kontrollägaren som redan kostat minoriteten 53,7 miljoner kronor, och framför allt det femårshistoriken i 3.1.1 visar: en rörelsemarginal som pendlat mellan 1,5 och 12,4 procent förtjänar lägre multipel än ett bolag som levererar jämnt, även vid samma genomsnitt. Rabatten på 23 procent mot medianen är därför ungefär rätt storleksordning. Den bör krympa något om marginalen håller ett par kvartal till, men inte försvinna.
Metodnot: peer-gruppen omfattar 18 bolag med fullständiga estimat för samtliga tre år. Scenariomultiplarna härleds från slutåret 2028E — 25:e percentilen för det negativa scenariot, medianen för huvudscenariot och 75:e percentilen för det positiva.
Brasklapp. Jämförelsen är grovkornig: jag ställer min justerade vinst per aktie mot peers redovisade estimat, vilket systematiskt får Linjemontage att se billigare ut, och de amerikanska bolagen verkar i en marknad med annan kapitalstruktur. Percentilerna ramar in hur marknaden prissätter affärsmodellen, inte en exakt riktkurs.
5.2.5 Sammanvägd Riktkurs per Scenario
- Negativt scenario: ~21 SEK (fallhöjd −54 procent)
- Huvudscenario: ~56 SEK (uppsida +22 procent)
- Positivt scenario: ~90 SEK (uppsida +96 procent)
Riktkurserna är sammanvägda av den fundamentalt härledda värderingen i 5.2.1 (vikt 60 procent) och den peer-implicerade i 5.2.4 (vikt 40 procent).
Prisbilden ser positivt skev ut: uppsidan i det positiva scenariot är mer än dubbelt så stor som fallhöjden i det negativa. Men prisbildens skevhet är inte samma sak som sannolikhetens skevhet, och här pekar de åt olika håll. Det negativa scenariot kräver bara att marginalen återvänder till den nivå bolaget hade för två år sedan, alltså att den senaste tidens förbättring visar sig vara cyklisk. Det positiva scenariot kräver att fyra eller fem oberoende saker faller ut väl samtidigt. Efter att ha sett femårshistoriken lägger jag däremot mer vikt vid det negativa än jag gjorde innan: en marginal på 4,5 procent i slutåret är inte ett stressat antagande utan ungefär vad bolaget faktiskt redovisade 2024/2025. Med en grov sannolikhetsvikt på 30 procent negativt, 50 procent huvud och 20 procent positivt blir det förväntade värdet cirka 52 kronor, ungefär 14 procent över teckningskursen. Det är en tunnare marginal än den jag hade räknat med innan historiken låg på bordet, och den räcker för en kort noteringsaffär men inte för ett långsiktigt innehav utan ytterligare bevis.
Riktkurserna ställs på tolv månaders sikt. De beräknas genom att den motiverade multipeln appliceras på 2028/29E:s justerade vinst per aktie, men uttrycks som en riktkurs på ett års sikt, under antagandet att marknaden prisar in slutårets intjäning inom tolv månader. Det är dock viktigt att hålla isär detta från den innehavstid jag faktiskt rekommenderar för en notering, som är betydligt kortare, se kapitel 8.
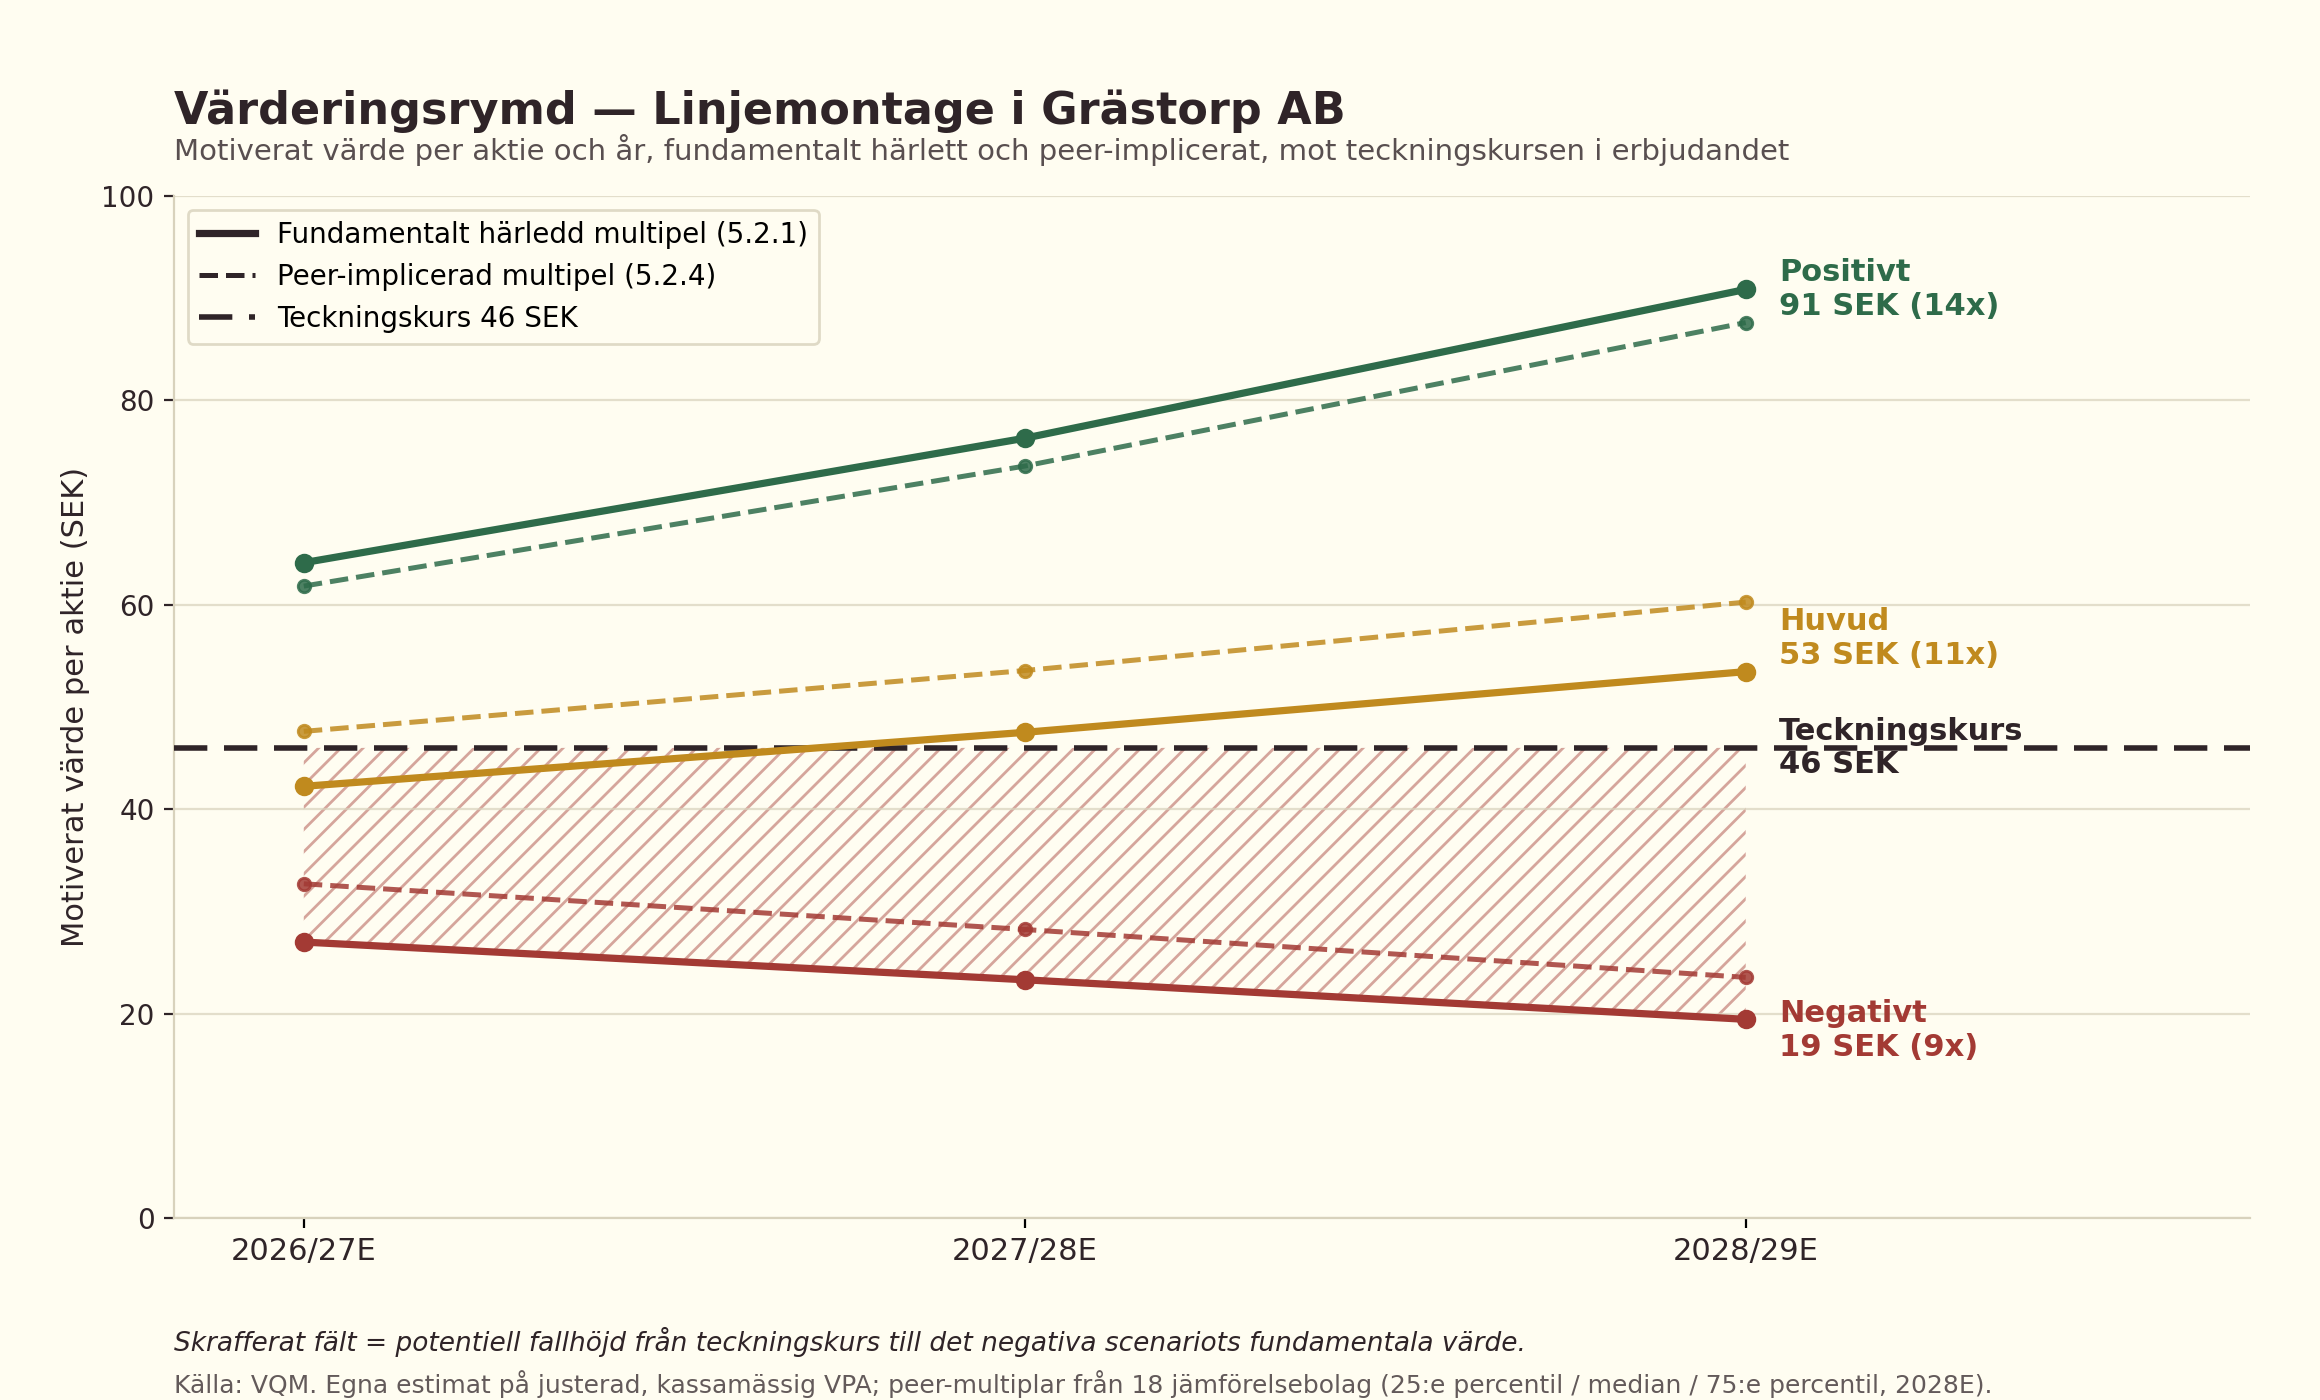
Grafen gör två saker tydligare än tabellerna. Huvudscenariots fundamentala linje korsar teckningskursen först under 2027/28E: på innevarande års intjäning är aktien ungefär rätt prissatt, inte billig, och man betalar i dag för en intjäning som ligger två år bort. Och det negativa scenariot lutar nedåt i stället för uppåt, eftersom vinsten per aktie faller varje år där. Att det skrafferade fältet vidgas över tid är själva poängen, inte en ritteknisk effekt: ju längre en marginalpress pågår, desto större blir nedsidan.
Motiverat värde 56 kronor per aktie — 22 procents uppsida mot teckningskursen på 46 kronor. Teckna den korta noteringsaffären med risknivå 4 (Hög) och maximalt 2 procent av totalt kapital.
5.3 Investeringstes: variant perception & falsifierbar tes
Variant perception — vad ser jag som marknaden inte ser? ”Variant perception” betyder helt enkelt: det jag tror som skiljer sig från vad marknaden tror.
Marknaden kommer att se ett entreprenadbolag. Entreprenadbolag är impopulära. De har tunna marginaler, de förlorar pengar på enskilda projekt, och de värderas därefter. Priset på 46 kronor motsvarar 8,5 gånger rörelseresultatet, vilket är ungefär vad marknaden betalar för en vanlig nordisk entreprenör.
Jag tror två saker är annorlunda här. Det första är att Linjemontage inte är ett vanligt entreprenadbolag, utan ett bolag som säljer en bristvara. Det som är knappt i den här marknaden är inte grävmaskiner utan människor, folk som är certifierade att arbeta på 400 kV. Bolaget har löst det genom sin kroatiska filial, och håller på att lösa konstruktionsledet genom ett eget center i Indien. Så länge den bristen består kan bolaget ta betalt. Det andra är att bolagets tillväxt är helt organisk och inte kostar något kapital: rörelsekapitalet är i praktiken noll eftersom kunderna betalar i takt med arbetet, och investeringarna är en procent av omsättningen. Ett bolag som växer utan att suga kapital är värt mer än ett som inte gör det, och det syns inte i en P/E-jämförelse.
Sagt enkelt: marknaden prissätter risken att marginalen faller tillbaka, men betalar ingenting för möjligheten att den inte gör det. Min omvända DCF säger att priset på 46 kronor kräver ungefär 3 procents årlig vinsttillväxt i tio år räknat från en marginal genom cykeln. Det är mindre än vad sex av tio bolag historiskt har levererat.
Falsifierbar tes — vad skulle bevisa mig fel? ”Falsifierbar” betyder att jag i förväg skriver ner vad som skulle visa att jag hade fel. Följande skulle få mig att revidera eller överge caset:
- Den justerade EBITA-marginalen faller under 6 procent under två kvartal i rad, eller under 7 procent på helårsbasis.
- Bolaget gör en nedskrivning eller omprövning i ett enskilt projekt som kostar mer än 50 miljoner kronor — det skulle bekräfta att marginalen är beroende av optimistiska projektbedömningar.
- Orderstocken faller under 3,2 miljarder kronor, eller book-to-bill understiger 1,0 under fyra kvartal i rad.
- Vattenfall Eldistribution, Svenska kraftnät eller Ellevio minskar sin andel av intäkterna kraftigt utan att någon annan kund tar över — alltså volymförlust snarare än diversifiering.
- Kontraktstillgångarna växer betydligt snabbare än omsättningen, eller kassakonverteringen mot justerad EBITA ligger under 50 procent två år i rad.
- Nya närståendetransaktioner med Kalpataru-koncernen i storleksordningen hundratals miljoner kronor, eller en ny nedskrivning av en fordran på ett koncernbolag.
- Svenska eller kroatiska myndigheter ifrågasätter den kroatiska filialens substans eller klassificeringen av utstationerade arbetstagare på ett sätt som hotar personalmodellen.
- VD eller CFO lämnar bolaget inom arton månader, eller ledningen säljer ytterligare aktier när lock-upen släpper.
- Bolaget gör ett större förvärv som finansieras med aktier, eller går över kapitalstrukturmålet utan tydlig motivering.
Poängen, sagt enkelt: om tolv till arton månader ska man kunna se om jag hade rätt av rätt skäl, inte bara om kursen råkade gå åt rätt håll. Går aktien upp för att marginalen håller och orderstocken växer, hade jag rätt. Går den upp för att hela sektorn omvärderas medan marginalen faller, hade jag tur.
6. FÖRDELAR: STYRKOR & MÖJLIGHETER
1. Okonjunkturell efterfrågan. Ungefär 65 procent av det svenska nätet är 50–70 år eller äldre och måste bytas oavsett konjunktur. Den adresserbara marknaden väntas växa från cirka 19 till 31 miljarder kronor till 2030, cirka elva procent per år, med transmission som snabbast växande del på cirka 17 procent. Norska Statnett har aviserat 150–200 miljarder norska kronor i investeringar 2025–2034. Det är en av få marknader där tillväxten är bokförd i offentliga investeringsplaner snarare än beroende av konsumtionsvilja.
2. Ren balansräkning. Nettokassa på 172,1 miljoner kronor, ingen goodwill, inga immateriella tillgångar, ingen räntebärande upplåning utöver leasing, och en odragen kreditfacilitet på 350 miljoner kronor. Det betyder att hela den vanligaste nedsidan i svenska småbolag — nedskrivning av uppblåsta förvärvsvärden — saknas här, och att bolaget kan finansiera tillväxt och utdelning samtidigt.
3. Kapitalsnål tillväxt. Operativt rörelsekapital motsvarar 1,4 procent av omsättningen och investeringarna cirka en procent. Kunderna finansierar i praktiken projekten i takt med att de utförs, via förskottsfakturerade intäkter på 398,8 miljoner kronor. Det ger en avkastning på sysselsatt kapital på 48,1 procent och gör att tillväxt inte kräver kapitalanskaffning. Detta är, tillsammans med punkt fyra, det som skiljer bolaget från en vanlig entreprenör.
4. Bevisad intjäningsförmåga. Bruttomarginalen har gått från 23,1 till 31,4 procent, och femårshistoriken visar att bolaget klarat över tolv procents rörelsemarginal en gång tidigare. Lyftet sker på projektnivå och förklaras av en förskjutning mot stationsprojekt, som nu utgör 87 procent av orderstocken.
5. Svårkopierad personalmodell. Den kroatiska filialen ger tillgång till certifierad 400 kV-personal som inte finns att rekrytera i Sverige eller Norge, och ett eget kompetenscenter i Indien ska göra detsamma för konstruktionsledet. I en marknad där kompetensbrist är den verkliga flaskhalsen är den som har folk också den som kan leverera, och det är den mekanism som ligger bakom både marknadsandelen och marginalen.
6. Starka ankarägare och lång lock-up. Tredje AP-fonden och Unionen har åtagit sig 290 miljoner kronor, cirka 38 procent av erbjudandet. Samtliga befintliga ägare, styrelse och ledning är låsta i 360 dagar, mot marknadspraxis på 180 dagar för huvudägare. Utbudet av aktier det första året är därmed litet, och institutionella ägare från dag ett underlättar likviditet och analytikerbevakning.
7. NACKDELAR: SVAGHETER & RISKER
1. Extrem kundkoncentration. Tre kunder stod för 64,4 procent av intäkterna räkenskapsåret 2025/2026: Vattenfall Eldistribution 32,5 procent, Svenska kraftnät 19,1 procent och Ellevio 12,8 procent. Eftersom merparten av projekten upphandlas offentligt kan koncentrationen inte mildras genom långsiktiga volymåtaganden, bolaget måste vinna nästa anbud, om och om igen, hos samma fåtal kunder. Ett förlorat ramavtal eller en förändrad upphandlingsstrategi hos en enda motpart kan slå igenom med full kraft.
2. Volatil marginal. Rörelsemarginalen har pendlat mellan 1,5 och 12,4 procent på fem år, och föll till 3,5 procent i fjärde kvartalet 2025/2026 från 9,3 kvartalet innan, utan förklaring i prospektet. I ett bolag med successiv vinstavräkning är ett sådant fall normalt ett tecken på att projekt omprövats nedåt. Hela värderingscaset vilar på om lyftet är strukturellt eller cykliskt: konvergerar lönsamheten mot de 3–5 procent som är normalt för nordiska entreprenörer hamnar aktien enligt räkneexemplet i 5.2.2 kring 23–26 kronor.
3. Ren utförsäljning. Inga nya aktier emitteras och bolaget tillförs inget kapital, tvärtom belastas resultatet av 41–46 miljoner kronor i noteringskostnader. Kalpataru säljer för cirka 711 miljoner kronor och tretton personer i styrelse och ledning säljer exakt hälften av sina innehav, VD och ordförande inkluderade. Förklaringen — att lösa lån för aktieköpen 2025 — är rimlig, men prospektet anger inte vad de betalade då, vilket gör det omöjligt att bedöma realiserad vinst.
4. Kontrollägare med närståenderisk. Kalpataru behåller cirka 66 procent och har enligt bankavtalet skyldighet att behålla minst 51 procent. Två av sex stämmovalda styrelseledamöter, inklusive ordföranden, är beroende av huvudägaren. Bolaget skrev under 2025/2026 av en fordran på 53,7 miljoner kronor mot ett brasilianskt systerbolag som ansökt om rekonstruktion, och har därefter ingått ett nytt närståendeavtal med Kalpataru värt cirka 145 miljoner kronor avseende ett projekt i Uganda. Internprissättningsrisken i Indien flaggas av bolaget självt som betydande.
5. Redovisningen kräver vaksamhet. Successiv vinstavräkning med kontraktstillgångar på 31 procent av balansräkningen, jämförelsestörande poster på 67,5 miljoner kronor motsvarande 38 procent av redovisad EBITA, och en återkommande kostnad för incitamentsprogram på cirka 24 miljoner per år som ändå exkluderas ur justerade mått. Revisor är Grant Thornton med ett revisionsarvode på 0,4 miljoner kronor mot 1,7 miljoner i övriga tjänster. Endast två reviderade räkenskapsår finns i prospektet.
6. Fastprisrisk och garantier. Kontrakten är i huvudsak fastpris- eller mängdbaserade, med vitesklausuler och on demand-garantier som kunden kan lösa in omedelbart vid försening utan att visa fel eller faktisk skada. Utestående fullgörandegarantier uppgick till 517,7 miljoner kronor per den 30 juni 2026, motsvarande 22 procent av börsvärdet, utanför balansräkningen. Ett fåtal projekt som underpresterar kan slå hårt mot både resultat och likviditet.
7. Kompetensbrist och kostnadsinflation. Bolaget beskriver självt kompetensförsörjning som sin största utmaning. Bristen på certifierade elektriker, linjearbetare och driftsättningsingenjörer är strukturell, förvärras av demografi och vikande yrkesutbildning, och driver upp lönenivåerna, särskilt vid säsongstoppar och avbrottsfönster. Fördelen i dag är också risken i morgon: lönekostnaden kan äta upp marginalen i fastpriskontrakt som prissatts tidigare.
8. Upprepning av anläggningsbranschens cykel. Svensk entreprenad har redan gått igenom förloppet där beställarna inte förmådde hålla kvalificeringskraven uppe, utländska aktörer kom in med aggressiv prissättning, och följden blev kvalitetsbrister och pressad lönsamhet för de svenska bolagen. Övergången till färre och större partnerskapspaket ökar risken för en upprepning. Skyddet är att 400 kV-kraven är höga, men bolagets egen kroatiska modell visar att barriären går att passera med samma verktyg.
9. Cornerstones utan lock-up. Prospektet anger inte att cornerstone-investerarna omfattas av lock-up, och de är per definition inte ”befintliga aktieägare”. De 290 miljoner kronorna — 12,3 procent av börsvärdet — kan alltså säljas från dag ett. Jag bedömer sannolikheten som låg givet motparternas profil, men risken finns och den syns inte i lock-up-tabellen.
8. SLUTSATS
Rekommendation: teckna, med liten position. Risk/reward mellan scenarierna är −54 procent i det negativa, +22 procent i huvudscenariot och +96 procent i det positiva. Sannolikhetsvägt landar jag på ett förväntat värde kring 52 kronor, ungefär 14 procent över teckningskursen. Det är tillräckligt för att motivera teckning men inte för att motivera en stor post. Jag sätter risknivån till 4 (Hög) och maxvikten till 2 procent av totalt kapital. Det som drar upp betyget är en okonjunkturell marknad, en ren balansräkning med nettokassa och noll goodwill, kapitalsnål organisk tillväxt och ett lågt ingångspris på 8,5 gånger EV/justerad EBITA. Det som håller nere det är att 64 procent av intäkterna kommer från tre kunder, att marginalen svängt mellan 1,5 och 12,4 procent på fyra år, att redovisningen vilar tungt på projektbedömningar, och att en kontrollägare i en annan jurisdiktion redan kostat minoriteten 53,7 miljoner kronor.
IPO-innehavshorisont: dag 1 till cirka tre månader, sedan omvärdera. Detta är VQM:s standardhållning och den bygger på empiri, inte på magkänsla. Forskningen på noteringar — bland annat Jay Ritters långa dataserier — visar att överavkastningen från en börsnotering nästan uteslutande uppstår på första handelsdagen och ibland under de första cirka tre månaderna, och att noteringar därefter i genomsnitt underpresterar marknaden på tre till fem års sikt. Mitt fundamentalt motiverade värde på 56 kronor gäller 2028/29 års intjäning, alltså ungefär tre år fram, men det är inte ett skäl att behålla aktien i tre år på automatik. Basrekommendationen är därför att teckna, följa kursen genom stabiliseringsfönstret som stänger omkring den 25 oktober, och ta ställning på nytt efter den första kvartalsrapporten som noterat bolag den 30 oktober 2026. Ett innehav på cirka tre månader ligger dessutom långt före lock-upens utlöpande i slutet av september 2027, vilket betyder att man tar hem en eventuell tidig vinst innan det säljtryck som då kan uppstå.
Viktigaste uppföljningspunkter:
- Delårsrapporten den 30 oktober 2026 — framför allt justerad EBITA-marginal mot de 10,8 procenten i Q1, och om bolaget nu förklarar marginalfallet i Q4 2025/2026.
- Orderingång och book-to-bill — orderstocken på 4 349 miljoner kronor ska hålla; book-to-bill under 1,0 två kvartal i rad är en varningssignal.
- Kontraktstillgångarna — växer de snabbare än omsättningen skjuts intjäning framåt i tiden i stället för in i kassan.
- Cornerstone-beteende — om Tredje AP-fonden eller Unionen anmäler försäljning under de första månaderna eller kring lock-upens utlöpande i september 2027.
- Stabiliseringsfönstret — hur aktien handlas efter cirka den 25 oktober 2026, när ABGSC:s stöd upphör, är det första ärliga marknadsbetyget.
- Närståendetransaktioner med Kalpataru — Ugandaprojektet på 145 miljoner kronor, och om nya avtal eller fordringar tillkommer.
- Svenska kraftnäts partnerskapspaket — om Linjemontage får plats i de nya strategiska paketen eller hamnar utanför.
- Insynsregistret — särskilt om VD eller CFO säljer eller köper efter noteringen.
Källor: Linjemontage i Grästorp Aktiebolag (publ) — Prospekt ”Invitation to acquire shares in Linjemontage i Grästorp Aktiebolag and the admission to trading of the shares on Nasdaq Stockholm”, godkänt av Finansinspektionen den 16 september 2026 (primärkälla för affärsmodell, segment, finansiell historik, erbjudandets villkor, lock-up, cornerstone-åtaganden, ägarstruktur, styrelse och ledning, incitamentsprogram, närståendetransaktioner samt risker). Marknadsuppgifter i prospektet bygger på en marknadsstudie upprättad av Strategy& daterad 14 november 2025, framtagen på bolagets uppdrag mot ersättning, samt på Svenska kraftnät, ”Aktuella tendenser i kraftsystemet: Kortsiktig marknadsanalys 2026–2030” (mars 2026) och Statnetts systemutvecklingsplan (publicerad 1 november 2024, uppdaterad 25 november 2025). Namnen på cornerstone-investerarna (Tredje AP-fonden och Unionen) framgår inte av prospektet utan är hämtade från bolagets pressmeddelande den 9 september 2026 återgivet av Placera, Affärsvärlden och EFN. Moderbolagets historiska bokslut för räkenskapsåren 2020/2021–2024/2025 (omsättning, rörelseresultat, balansräkning och utdelning) är hämtade från bolagets till Bolagsverket inlämnade årsredovisningar, tillgängliggjorda via allabolag.se (UC Affärsinformation), hämtade 16 september 2026. Dessa avser moderbolaget enligt svensk redovisningsstandard och är inte identiska med koncernredovisningen enligt IFRS i prospektet. Uppgiften om Eltels värdering (EV/EBITA 13,7x 2026E) är hämtad från Affärsvärldens IPO-guide. Ingen extern noteringsanalys har i övrigt inarbetats, samtliga estimat, scenarier, motiverade multiplar och riktkurser i denna analys är mina egna. Base rate-jämförelsen bygger på Michael Mauboussins sammanställning av historiska tillväxtfördelningar 1950–2015. Peer-multiplar avseende de arton jämförelsebolagen i kapitel 5.2.4 (Bravida, MYR Group, Elecnor, AF Gruppen, Sentia, Primoris Services, Veidekke, Skanska, Kreate Group, Instalco, SRV Group, NYAB, NRC Group, Peab, Per Aarsleff, Eltel, NCC och Infrea) bygger på aktuella marknadsestimat per september 2026, sammanställda av VQM via offentliga finansiella datakällor (Börsdata m.fl.); siffrorna är ungefärliga. Insynsaffärer och publik ägardata kommer att följas via Holdings.se efter noteringen.
JURIDISK INFORMATION
Alla investeringar innebär alltid en risk. Det innebär att värdet på dina pengar kommer att både öka och minska. I värsta fall är det inte säkert att du får tillbaka ditt insatta kapital. Det finns inga garantier.
Målet med VQM:s analyser är att ge dig så bra förutsättningar och avkastningspotential som möjligt, men räkna med att 30–40 % av tipsen slutar med förlust. Investera aldrig pengar du inte har råd att förlora. Jag rekommenderar att du håller den totala summan i VQM:s tips till högst 10 % av ditt finansiella sparande, där basen på 90 % ligger i indexfonder eller hos en fondrobot. Läs mer på vqm.se under Risk.
VQM är inte ett värdepappersinstitut och står inte under Finansinspektionens tillsyn. Den här analysen är inte personlig investeringsrådgivning enligt lagen om värdepappersmarknaden, utan ett underlag för dina egna beslut.
Den här analysen är framtagen av mig, André Granström, analytiker på VQM. Den färdigställdes 2026-09-17 kl 10.00 och spreds första gången 2026-09-21 kl. 16.30.
Jag äger för närvarande inga aktier i bolaget men avser att teckna i erbjudandet. Jag har inga optionspositioner eller andra derivat kopplade till bolaget. Jag förbehåller mig rätten att teckna/köpa aktien i samband med detta utskick på samma villkor som alla andra marknadsaktörer. Ingen närstående till mig äger aktier, derivat eller avser att teckna.
Ingen ersättning har utgått från något av bolagen, och jag och VQM är fristående från samtliga. Analysen är inte sponsrad eller betald research.
Detta är den första analysen av Linjemontage i Grästorp Aktiebolag från VQM. Analysen kommer att följas upp inom två veckor efter noteringen, via mejl och på hemsidan, till dig som är VQM-prenumerant på vqm.se. I övrigt avser jag inte följa upp analysen.