Hösten började med den tätaste noteringsvågen på länge. Mellan den 21 september och den 14 oktober var sju bolag på väg in på de svenska handelsplatserna, och jag publicerade analyser av sex av dem. Nu när den sista av dem har börjat handlas är det läge att stämma av: hur gick första handelsdagen för noteringarna jag tipsade om, hur gick det för dem jag valde bort, och vad kan vi vänta oss av noteringsmarknaden mot slutet av 2026 och början av 2027?
Den här gången utvärderar jag främst avkastningen under första handelsdagen. Min grundstrategi för noteringar är att teckna och sälja under första handelsdagen, och att alltid sälja om aktien faller under teckningskursen samma dag. Därför uppdaterar jag inga riktkurser för noteringarna. Utvecklingen sedan noteringen redovisar jag ändå, så att du ser hela bilden.
Med ”tipsade om” avser jag att jag rekommenderade teckning inför noteringen, och med ”valde bort” att jag avrådde från teckning eller rekommenderade att avvakta.
ÖVERSIKT
| Bolag | Lista | Min rekommendation | Teckningskurs | Dag 1 | Sedan notering |
| Dormy | First North | Teckna | 70 kr | +5,7 % | −1,4 % |
| Linjemontage | Nasdaq Stockholm | Teckna | 46 kr | 0,0 % | +2,3 % |
| Svevik Industri | First North | Avvakta | 55 kr | −0,5 % | −10,8 % |
| Axvik Group | First North | Teckna ej | 55 kr | +1,0 % | −3,6 % |
| NordAmps | First North | Teckna ej | 15,50 kr | −22,6 % | −46,5 % |
| Avionero | Spotlight | Teckna ej | 18 kr | Inställd | Inställd |
| Foremont | NGM | Ingen analys publicerad | 10 kr | −4,5 % | −5,0 % |
Källa: Affärsvärldens IPO-guide, kursutveckling per den 15 oktober 2026.
DE JAG TIPSADE OM
Dormy: höstens renaste start
- Teckningskurs: 70 SEK
- Rekommendation: Teckna
- Första handelsdagen (24 september): +5,7 %
- Utveckling sedan notering: −1,4 %
Dormy var den notering under hösten som jag hade störst förtroende för, och den enda där jag bedömde att ett innehav på omkring tre månader kunde motiveras. Golfkedjan har en lång obruten lönsamhetshistorik, en avkastning på kapitalet i toppen av jämförelsegruppen och prissattes vid teckningskursen under den 25:e percentilen bland jämförbara bolag. Dessutom hade Carnegie Fonder, Cicero Fonder och familjen Hielte på förhand åtagit sig att teckna aktier för sammanlagt 105 miljoner kronor.
Erbjudandet blev övertecknat flera gånger och gav bolaget omkring 5 000 nya aktieägare. Aktien öppnade kring 75 kronor, handlades runt 77 kronor efter lunch och stängde på 74 kronor, 5,7 procent över teckningskursen.
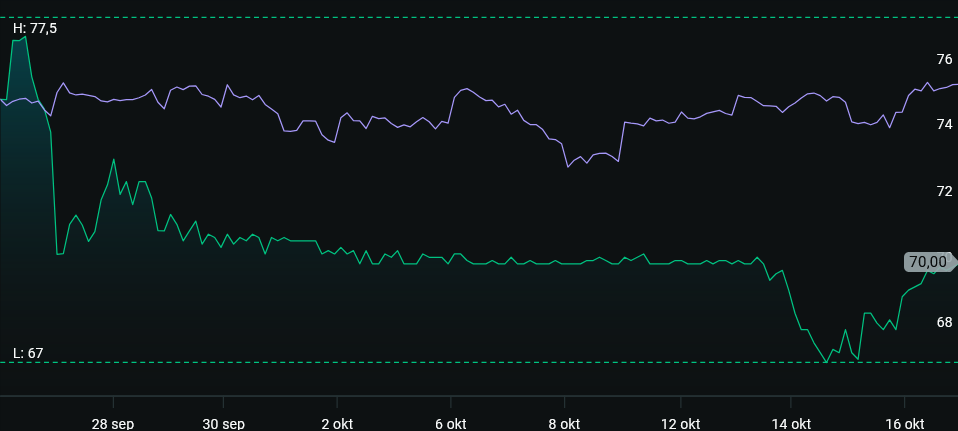
Sedan dess har aktien glidit tillbaka till strax under teckningskursen. Det är ett tydligt exempel på varför jag numera säljer under första dagen: överkursen från premiären håller sällan i sig när de som tecknat för att sälja väl har gjort det. Analysens tremånadershorisont löper till slutet av december, och nästa kvartalsrapport blir den första riktiga avstämningen av bolaget som noterat.
Linjemontage: en debut exakt på teckningskursen
- Teckningskurs: 46 SEK
- Rekommendation: Teckna
- Första handelsdagen (25 september): 0,0 %
- Utveckling sedan notering: +2,3 %
Linjemontage var höstens största notering, ett erbjudande på 658 miljoner kronor på Nasdaq Stockholms huvudlista. Min rekommendation var att teckna med en liten position, risknivå 4 och högst 2 procent av kapitalet, och den var knapp. Affärsvärldens IPO-guide hissade fyra varningsflaggor strax innan teckningstiden gick ut, bland annat för en emissionskostnad på 43,5 miljoner kronor som bolaget självt bär trots att hela likviden går till huvudägaren Kalpataru. Det som ändå bar rekommendationen var rabatten mot sektorn och att Tredje AP-fonden och Unionen gått in som ankarinvesterare med sammanlagt 290 miljoner kronor.
Erbjudandet blev övertecknat flera gånger och gav bolaget drygt 5 500 nya aktieägare. Trots det stängde aktien första dagen på exakt 46 kronor. ABG Sundal Collier har rätt att stabilisera kursen i upp till 30 dagar efter noteringen, men får inte handla över teckningskursen. En stängning precis på teckningskursen stämmer med att mandatet har använts, men om och när det har skett redovisas först efter att stabiliseringsperioden löpt ut i slutet av oktober.
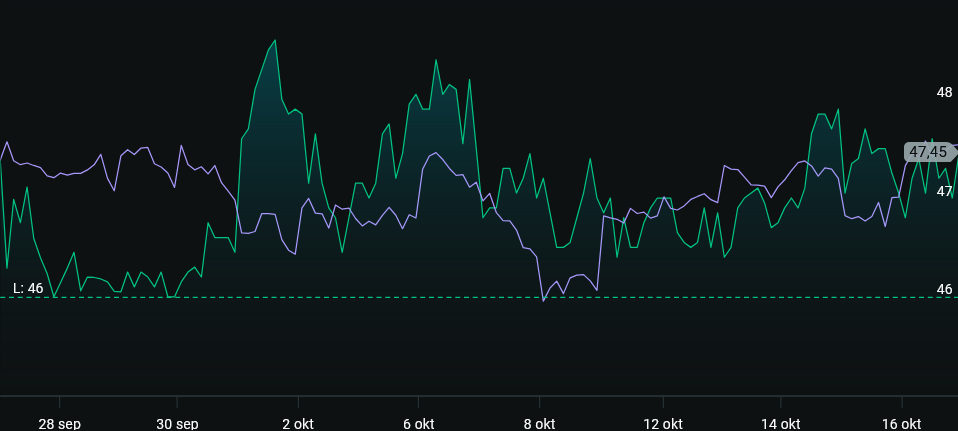
Sedan premiären har aktien rört sig strax över teckningskursen. Den första kvartalsrapporten som noterat bolag kommer den 30 oktober och blir en viktig avstämning av orderingången, som har svängt kraftigt mellan de senaste räkenskapsåren.
Båda noteringarna jag tipsade om gav alltså en positiv eller oförändrad första handelsdag, i snitt +2,9 procent. Det är betydligt blygsammare än i våras, när Silex rusade redan under premiärdagen, men ingen av dem gav någon förlust för den som sålde dag ett. Jag tecknade själv i båda erbjudandena men fick ingen tilldelning i något av dem, vilket säger en del om efterfrågan.
DE JAG VALDE BORT
Svevik Industri: ett pris utan säkerhetsmarginal
- Teckningskurs: 55 SEK
- Rekommendation: Avvakta
- Första handelsdagen (23 september): −0,5 %
- Utveckling sedan notering: −10,8 %
Svevik var den första notering jag analyserade efter sommaren, och den svåraste att ta ställning till. Serieförvärvaren hade en ägarkrets av ovanligt hög kvalitet för First North, och erbjudandet var en ren nyemission som stärkte balansräkningen. Mitt motiverade värde i huvudscenariot låg ändå bara omkring 6 procent över teckningskursen. Jag rekommenderade därför att avvakta, med en liten teckna-sälj-position som alternativ för den riskvillige. Affärsvärlden gav samtidigt rådet att teckna.
Erbjudandet blev ungefär fem gånger övertecknat och gav omkring 3 500 nya aktieägare, men aktien handlades kring teckningskursen hela premiärdagen och stängde strax under.
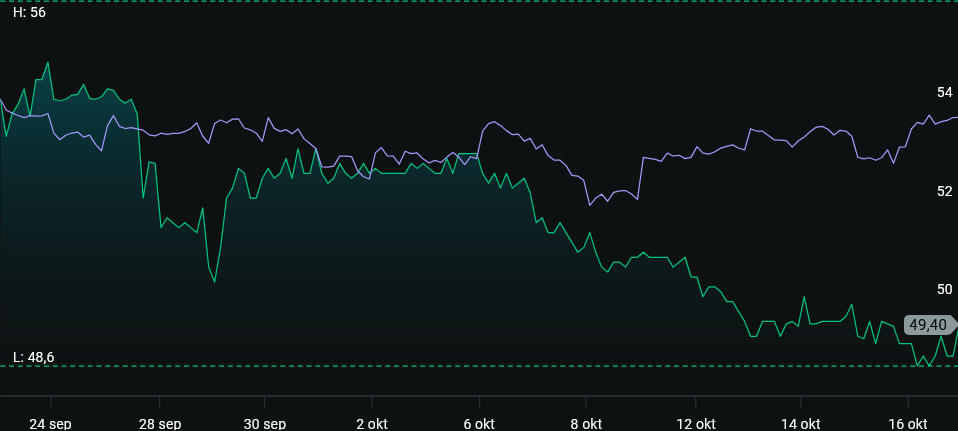
Sedan dess har aktien fallit drygt 10 procent. Den som valde teckna-sälj-alternativet förlorade lite under första dagen, och den som behöll aktien sitter i dag på en tydligare förlust. Att en kraftig överteckning inte räckte för att lyfta aktien ens första dagen visar hur lite marknaden var beredd att betala över teckningskursen för en serieförvärvare utan lång historik.
Axvik Group: rätt beslut dag ett, men den första veckan såg annorlunda ut
- Teckningskurs: 55 SEK
- Rekommendation: Teckna ej
- Första handelsdagen (21 september): +1,0 %
- Utveckling sedan notering: −3,6 %
Axvik, flyg- och försvarsgruppen med verksamhet i Lund och Storbritannien, var den notering jag tvekade mest kring av dem jag valde bort. Bolaget värderades till knappt 1,2 miljarder kronor, men erbjudandet omfattade bara 27,5 miljoner kronor, eller 2,3 procent av bolaget, och omkring 23 procent av aktierna var fria att säljas redan från första dagen. Därtill försvann rabatten mot jämförelsebolagen i min peer-värdering redan på 2028 års vinst. Säkerhetsmarginalen räckte inte, och jag avrådde från teckning, i linje med Affärsvärldens bedömning.
Erbjudandet blev kraftigt övertecknat och gav omkring 1 500 nya aktieägare. Under premiärdagen pendlade aktien mellan 51 och knappt 56,50 kronor och stängde 1 procent upp.
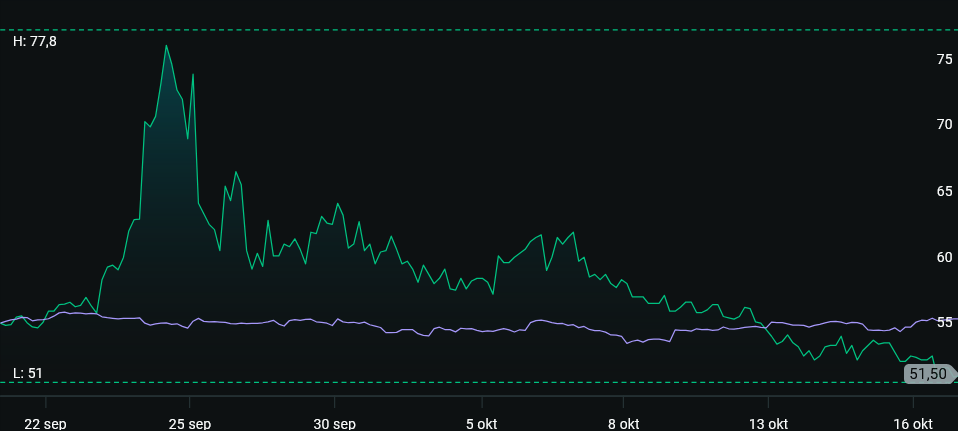
Här finns en nyans jag vill redovisa öppet. Under den första veckan steg aktien till nära 80 kronor, mer än 40 procent över teckningskursen, innan den vände ned igen. Den 13 oktober handlades den åter under teckningskursen. För en teckna-sälj-strategi var beslutet att avstå rätt, men den som tecknat och sålt vid rätt tillfälle under första veckan gjorde en god affär. Försvarstemat bar aktien en tid, och det svalnade lika snabbt.
NordAmps: varningsflaggorna slog in
- Teckningskurs: 15,50 SEK
- Rekommendation: Teckna ej
- Första handelsdagen (30 september): −22,6 %
- Utveckling sedan notering: −46,5 %
NordAmps var en självklar avstå för mig. Halvledarbolaget hade aldrig haft någon nettoomsättning, saknade teckningsåtagare, och bolagsbeskrivningen innehöll flera fel jag inte kunde förklara, bland annat konvertibla lån på 23,9 miljoner kronor som inte syntes i balansräkningen och ett teckenfel i nettoskuldstabellen. Jag satte ingen riktkurs och risknivån till 5 (Mycket Hög).
Emissionen tecknades bara till 91 procent och gav 69 miljoner kronor före emissionskostnader. Premiärdagen blev ett ras: aktien föll som mest till 8,22 kronor, närmare 47 procent under teckningskursen, innan den återhämtade sig något och stängde 22,6 procent ned.
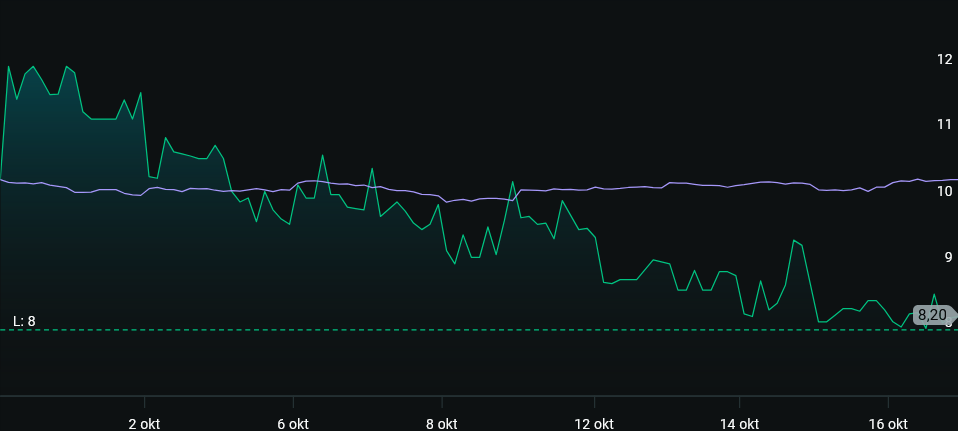
I skrivande stund ligger aktien drygt 46 procent under teckningskursen. En emission som inte blir fulltecknad är en av de tydligaste varningssignalerna inför en första handelsdag, och här bekräftades den.
Avionero: noteringen som aldrig blev av
- Teckningskurs: 18 SEK
- Första handelsdagen: noteringen ställdes in
Avionero, som driver en jämförelsesajt för flygresor, omsatte knappt 227 000 kronor under 2025 efter elva år i drift. Jag hittade tolv konkreta varningsflaggor i memorandumet, bland annat fem kontrollbalansräkningar sedan 2024 och tre olika versioner av samma återbetalningsplan för ett lån. Affärsvärldens IPO-guide kom fram till tio flaggor, vilket är ovanligt många. Min rekommendation var att inte teckna.
Emissionen nådde aldrig den lägsta nivån på 6 miljoner kronor, trots att hälften av erbjudandet var säkrat på förhand, och noteringen på Spotlight ställdes in i början av oktober. Kort därefter beslutade styrelsen att försätta bolaget i konkurs. Vd har pekat på kritiken i media som orsak. Spotlight har efteråt meddelat att handelsplatsen ska se över sina granskningsrutiner.
Det finns ingen kursgraf att visa, men caset är ändå ett av de tydligaste exemplen på varför jag inte tecknar bolag där jag inte litar på siffrorna.
Av de fyra noteringar jag valde bort gav alltså ingen en första handelsdag som hade motiverat risken: +1,0 procent, −0,5 procent, −22,6 procent och en notering som aldrig blev av. Axvik är det enda fallet där utfallet hade kunnat bli ett annat för den som höll aktien några dagar.
ÖVRIGA NOTERINGAR UNDER PERIODEN
Foremont: ingen analys publicerad
- Teckningskurs: 10 SEK
- Första handelsdagen (14 oktober): −4,5 %
- Utveckling sedan notering: −5,0 %
Foremont, holdingbolaget bakom Tellus Equity och Nyemissioner.se, noterades på NGM den 14 oktober. Jag publicerade ingen analys av bolaget inför noteringen, så det räknas varken som ett tips eller som ett bortval här. Emissionen tecknades till 122 procent och utökades, och 61 procent av erbjudandet var täckt av teckningsåtaganden på förhand. Affärsvärlden gav rådet att inte teckna. Aktien föll 4,5 procent under premiärdagen.
UTBLICK: NOTERINGSMARKNADEN MOT SLUTET AV 2026 OCH BÖRJAN AV 2027
Hösten har gett en tydlig bild av hur klimatet har förändrats sedan i våras. Av de sex bolag som faktiskt började handlas i Sverige mellan den 21 september och den 14 oktober steg bara Dormy mer än någon procent under första dagen. Snittet för de sex blev −3,5 procent och medianen −0,3 procent, och i dag handlas fem av sex under teckningskursen. Som jämförelse låg medianen för vårens fem svenska noteringar i Börskollens sammanställning på +2,8 procent under första dagen.
Räntorna är den stora skillnaden. Riksbanken lämnade styrräntan oförändrad på 1,75 procent den 23 september men signalerade att höjningar kan inledas redan i år, och den svenska tioårsräntan har stigit till omkring 3,25 procent, den högsta nivån sedan 2011. Högre avkastningskrav sänker det pris köparna är beredda att betala för ett nytt bolag, medan säljarna, ofta riskkapitalbolag, hellre väntar än säljer billigt.
De stora noteringarna skjuts upp. Det tydligaste exemplet är Eleda, som var tänkt att bli höstens största svenska notering med en värdering kring 25 till 30 miljarder kronor. Enligt Dagens industri har huvudägaren Bain Capital skjutit upp noteringen på obestämd tid, med hänvisning till osäkerheten på marknaden och fallande värderingar bland serieförvärvare. Eleda förväntades bana väg för resten av höstens kö, och uppskjutningen har beskrivits som ett grundskott mot höstens noteringar (Rapidus, 5 oktober). Även Doktor.se, som jag följde med störst nyfikenhet inför hösten, har lagt noteringsplanerna åt sidan (Dagens Medicin, 11 september). Prisjakt, som jag nämnde i förra utblicken, kommer däremot till First North med första handelsdag den 23 oktober, till ett värde för stamaktierna kring 675 miljoner kronor. Analysen av Prisjakt kommer separat.
Internationellt är bilden ljusare. Enligt EY har antalet noteringar i Europa hittills i år ökat med 35 procent och den anskaffade volymen med 28 procent jämfört med samma period i fjol, med störst intresse för försvar, infrastruktur, energi och bolag med anknytning till AI. Sverige stod för 10 av Nordens 24 noteringar under första halvåret enligt PwC, och i Norge sonderar bland andra datacenterbolaget ASP en notering i Oslo. Norska och utländska noteringar går dock ofta inte att teckna som svensk privatperson, så för oss är det den svenska kön som avgör.
Småbolagsnoteringarna kräver mer av dig som investerare. Sedan prospektgränsen höjdes i juni krävs inget prospekt godkänt av Finansinspektionen för erbjudanden under 12 miljoner euro. Fyra av höstens sju noteringar gjordes med en bolagsbeskrivning eller ett memorandum, och tre av dem var de jag tydligast avrådde från. Samtidigt visar Affärsvärldens genomgång av 344 småbolagsnoteringar sedan 2017 att de som saknade institutionella ankarinvesterare i median gick 21 procent sämre än index under det första halvåret, medan de med minst en fond, AP-fond eller försäkringsbolag i median gick 3 procent bättre (Placera, 8 oktober). Det är ett samband och inget bevis, men det stämmer väl med hösten: de två noteringar jag tipsade om hade båda institutionella ankare, medan NordAmps och Avionero saknade dem.
Min bedömning framåt. Jag räknar med att resten av 2026 blir lugnare än september, med färre och mer prisdisciplinerade noteringar. Fönstret brukar dessutom smalna av i december. Kring årsskiftet tror jag att de stora riskkapitalägda kandidaterna, som Eleda, väntar in bättre värderingar på börsen snarare än sänker priset, och att nästa större fönster i så fall öppnar efter bokslutsrapporterna under våren 2027, förutsatt att räntorna stabiliseras. I den mindre änden av marknaden, på First North, NGM och Spotlight, kommer noteringarna sannolikt att fortsätta, och det är där risken är störst. Jag fortsätter därför med teckna-sälj som grundregel, avstår hellre en gång för mycket och lägger extra vikt vid två saker: att emissionen blir fulltecknad och att det finns institutionella ankarinvesterare.
SAMMANFATTNING
Höstens två tips, Dormy och Linjemontage, gav en första handelsdag på +5,7 respektive 0,0 procent, och ingen av dem gav någon förlust för den som sålde dag ett. Av de fyra jag valde bort gav ingen en första handelsdag värd risken. NordAmps rasade, Avionero gick i konkurs innan noteringen ens blev av och Svevik har fallit drygt 10 procent. Axvik är undantaget, där den som höll aktien under första veckan hade kunnat göra en god affär innan temat svalnade.
Noteringsklimatet har svalnat betydligt sedan i våras. Stigande räntor, uppskjutna storaffärer och svaga förstadagar pekar mot en lugnare avslutning på 2026 och ett mer selektivt 2027, där priset och kvaliteten på ägarna bakom erbjudandet betyder mer än berättelsen. Jag återkommer med analyser i takt med att nya prospekt offentliggörs.
Vill du ha mer information om mina tidigare IPO-tips och deras utfall? Läs gärna vidare här.
JURIDISK INFORMATION
Alla investeringar innebär alltid en risk. Det innebär att värdet på dina pengar kommer att både öka och minska. I värsta fall är det inte säkert att du får tillbaka ditt insatta kapital. Det finns inga garantier.
Målet med VQM:s analyser är att ge dig så bra förutsättningar och avkastningspotential som möjligt, men räkna med att 30–40 % av tipsen slutar med förlust. Investera aldrig pengar du inte har råd att förlora. Jag rekommenderar att du håller den totala summan i VQM:s tips till högst 10 % av ditt finansiella sparande, där basen på 90 % ligger i indexfonder eller hos en fondrobot. Läs mer på vqm.se under Risk.
VQM:s rekommendationer följer en tregradig skala: Köp innebär att jag bedömer att det finns en rimlig chans till positiv avkastning på tolv månaders sikt i förhållande till risken, och att jag är beredd att öppna eller öka en position. Behåll innebär att jag bedömer att risk/reward inte motiverar köp på nuvarande kurs, men att jag inte heller ser skäl att sälja en befintlig position. Sälj innebär att jag bedömer att nedsidan väger tyngre än uppsidan eller att investeringstesen är bruten. För noteringar är grundrekommendationen att teckna och sälja under första handelsdagen, och att alltid sälja om aktien faller under teckningskursen samma dag. Notera att riktkurser och rekommendationer sätts på tolv månaders sikt, men att värdering sker på estimat två till tre år ut. Det beror på att marknaden är framåtblickande.
VQM är inte ett värdepappersinstitut och står inte under Finansinspektionens tillsyn. Den här artikeln är inte personlig investeringsrådgivning enligt lagen om värdepappersmarknaden, utan ett underlag för dina egna beslut.
Den här artikeln är framtagen av mig, André Granström, analytiker på VQM. Den färdigställdes 2026-10-15 kl 21:00 och spreds första gången 2026-10-20 vid 12:00. Kursutveckling enligt Affärsvärldens IPO-guide per 2026-10-15. Övriga uppgifter enligt respektive bolags pressmeddelanden och de källor som anges i texten.
Jag tecknade aktier i Dormy och Linjemontage i respektive erbjudande men fick ingen tilldelning i något av dem. Jag äger för närvarande inga aktier i något av de bolag som nämns i artikeln. Mig veterligen äger inte mina närstående aktier i något av bolagen. Jag har inga optionspositioner eller andra derivat kopplade till bolagen. Utöver teckningsanmälningarna ovan har jag eller närstående inte handlat i aktierna de senaste 30 dagarna.
VQM:s intäkter kommer från prenumerationsavgifter och är inte på något sätt prestationsbaserade i förhållande till enskilda analyser eller hur de tas emot av marknaden. Ingen ersättning har utgått från något bolag omnämnt i artikeln, och jag och VQM är fristående från samtliga. Artikeln är inte sponsrad eller betald research.
Detta är en uppföljande artikel från VQM. Noteringar följs upp efter varje noteringsperiod, normalt två gånger per år, via mejl och på hemsidan, till dig som är VQM-prenumerant på vqm.se.