En nordisk avknoppning har i median slagit sitt index med 19 procent på två år, medan moderbolaget har halkat efter. Det visar min egen studie av 42 avknoppningar på de nordiska börserna mellan 2008 och 2026.
I artikeln Avknoppningar (spin-offs): varför de tenderar att överavkasta börsen gick jag igenom vad forskningen säger. Den bygger nästan helt på amerikanska data, och jag ville veta om mönstret håller även i Norden. Därför har jag gått igenom kursutvecklingen för varje nordisk avknoppning jag har hittat, och för moderbolaget bredvid. Svaret är ja, med några viktiga skillnader mot forskningen.
Så har jag gjort
Urvalet är 42 avknoppningar från Sverige, Finland och Norge, från Hexpol (Hexagon, 2008) till Octave (Hexagon, 2026). Kurserna kommer från Börsdata. Det är avknoppningar där moderbolagets ägare fått aktier i det nya bolaget, inte vanliga börsintroduktioner.
- Mått: utvecklingen från stängningskursen första handelsdagen, jämförd med landets breda index (OMX Stockholm PI, OMX Helsinki PI och OSEBX).
- Tidpunkter: 1, 2, 3, 6, 12, 24 och 36 månader efter första handelsdagen.
- Moderbolaget: för 36 av bolagen har jag även följt moderbolaget från samma dag, då det redan handlas utan rätt till avknoppningen.
- Storlek: stora bolag har ett börsvärde på minst cirka 10 miljarder kronor första dagen. Det gäller 11 av bolagen, och 31 är små.
Jag redovisar medianer, eftersom några extremfall annars drar snitten. CDON steg till exempel 300 procent mer än index på tre månader.
Studiens begränsningar går jag igenom i slutet av artikeln.
Avknoppningar slår index, men först efter en svacka
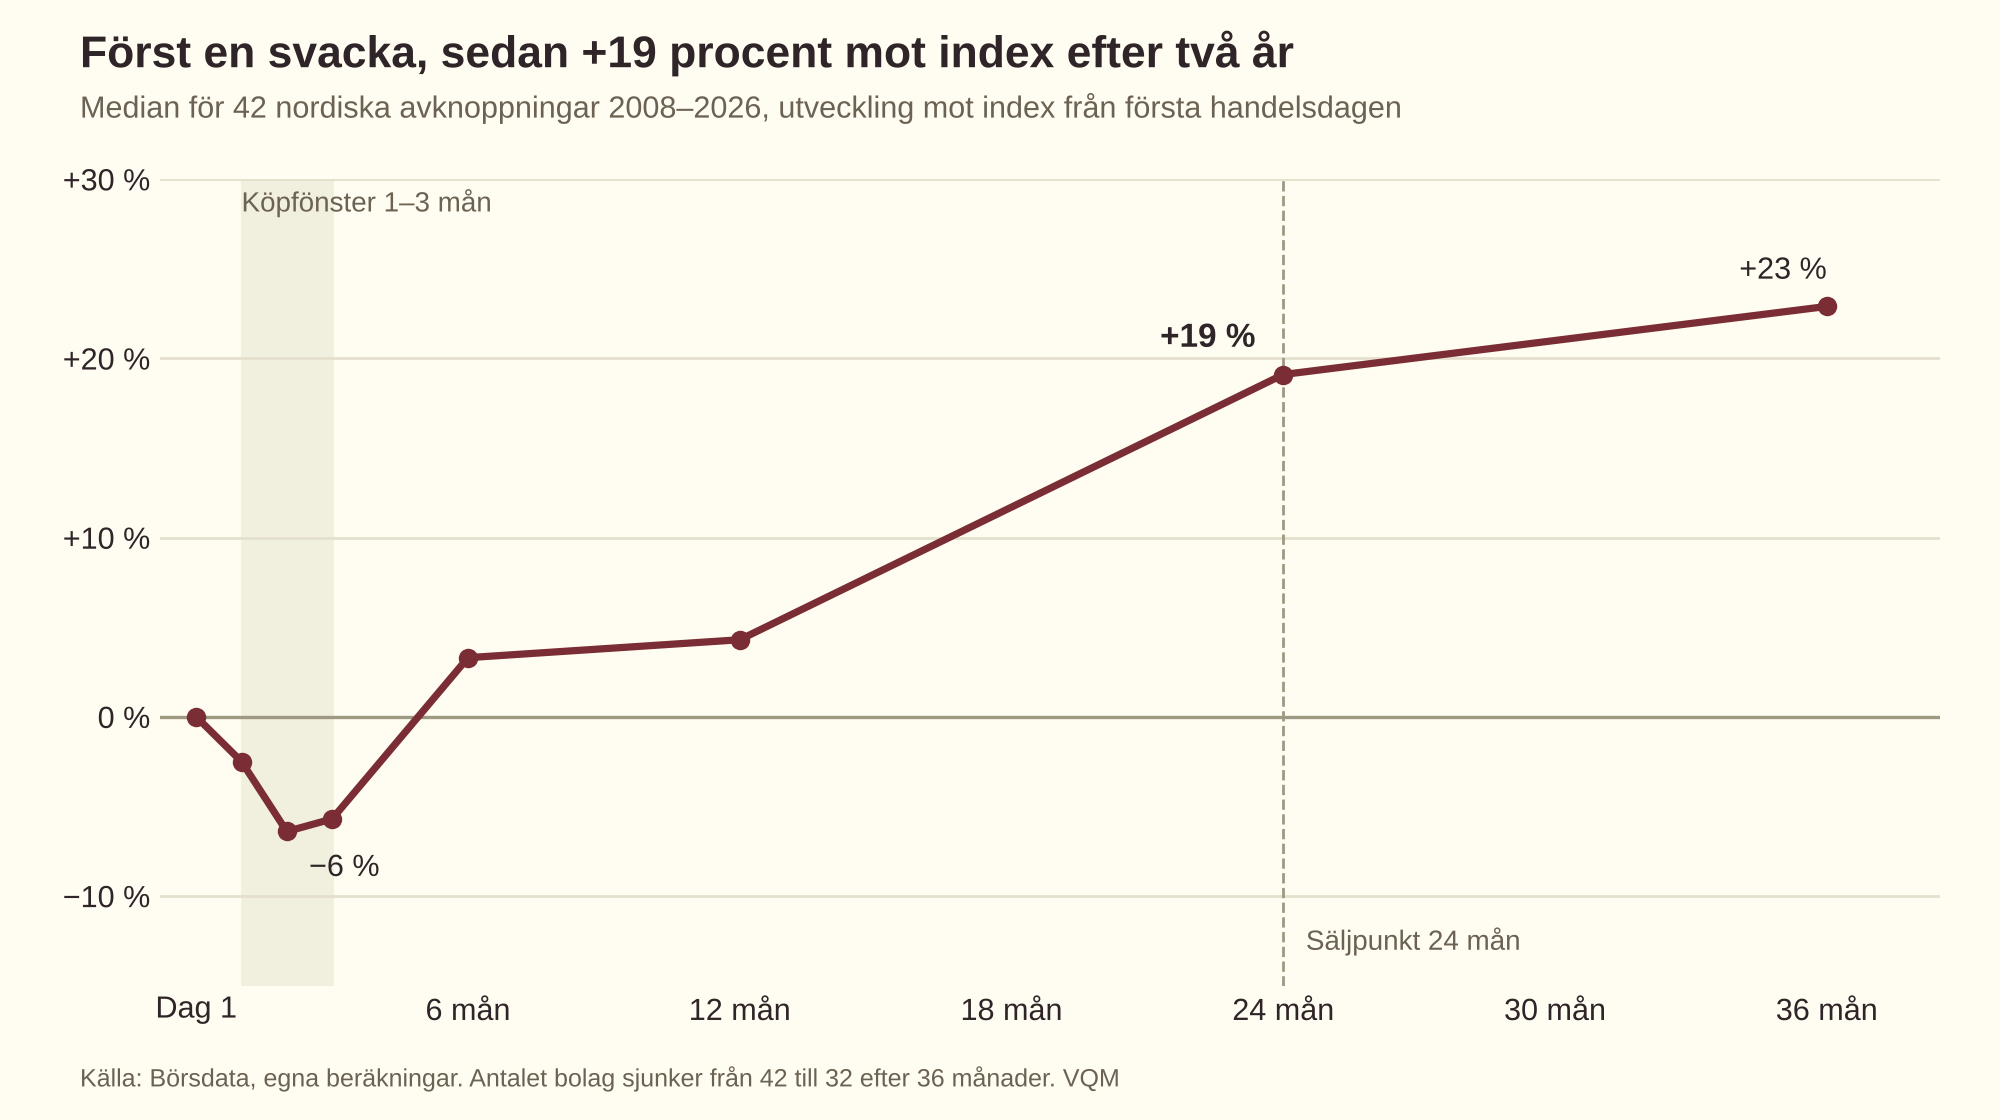
De första tre månaderna har avknoppningen i median legat 6 procent efter index. Det stämmer med forskningen: nya ägare som fått aktier de inte valt säljer, och bolaget saknar ännu analytiker och indexplats. Efter ett halvår har kursen hämtat sig, och efter två år har medianbolaget gått 19 procent bättre än index. 24 av 35 bolag slog index på två år.
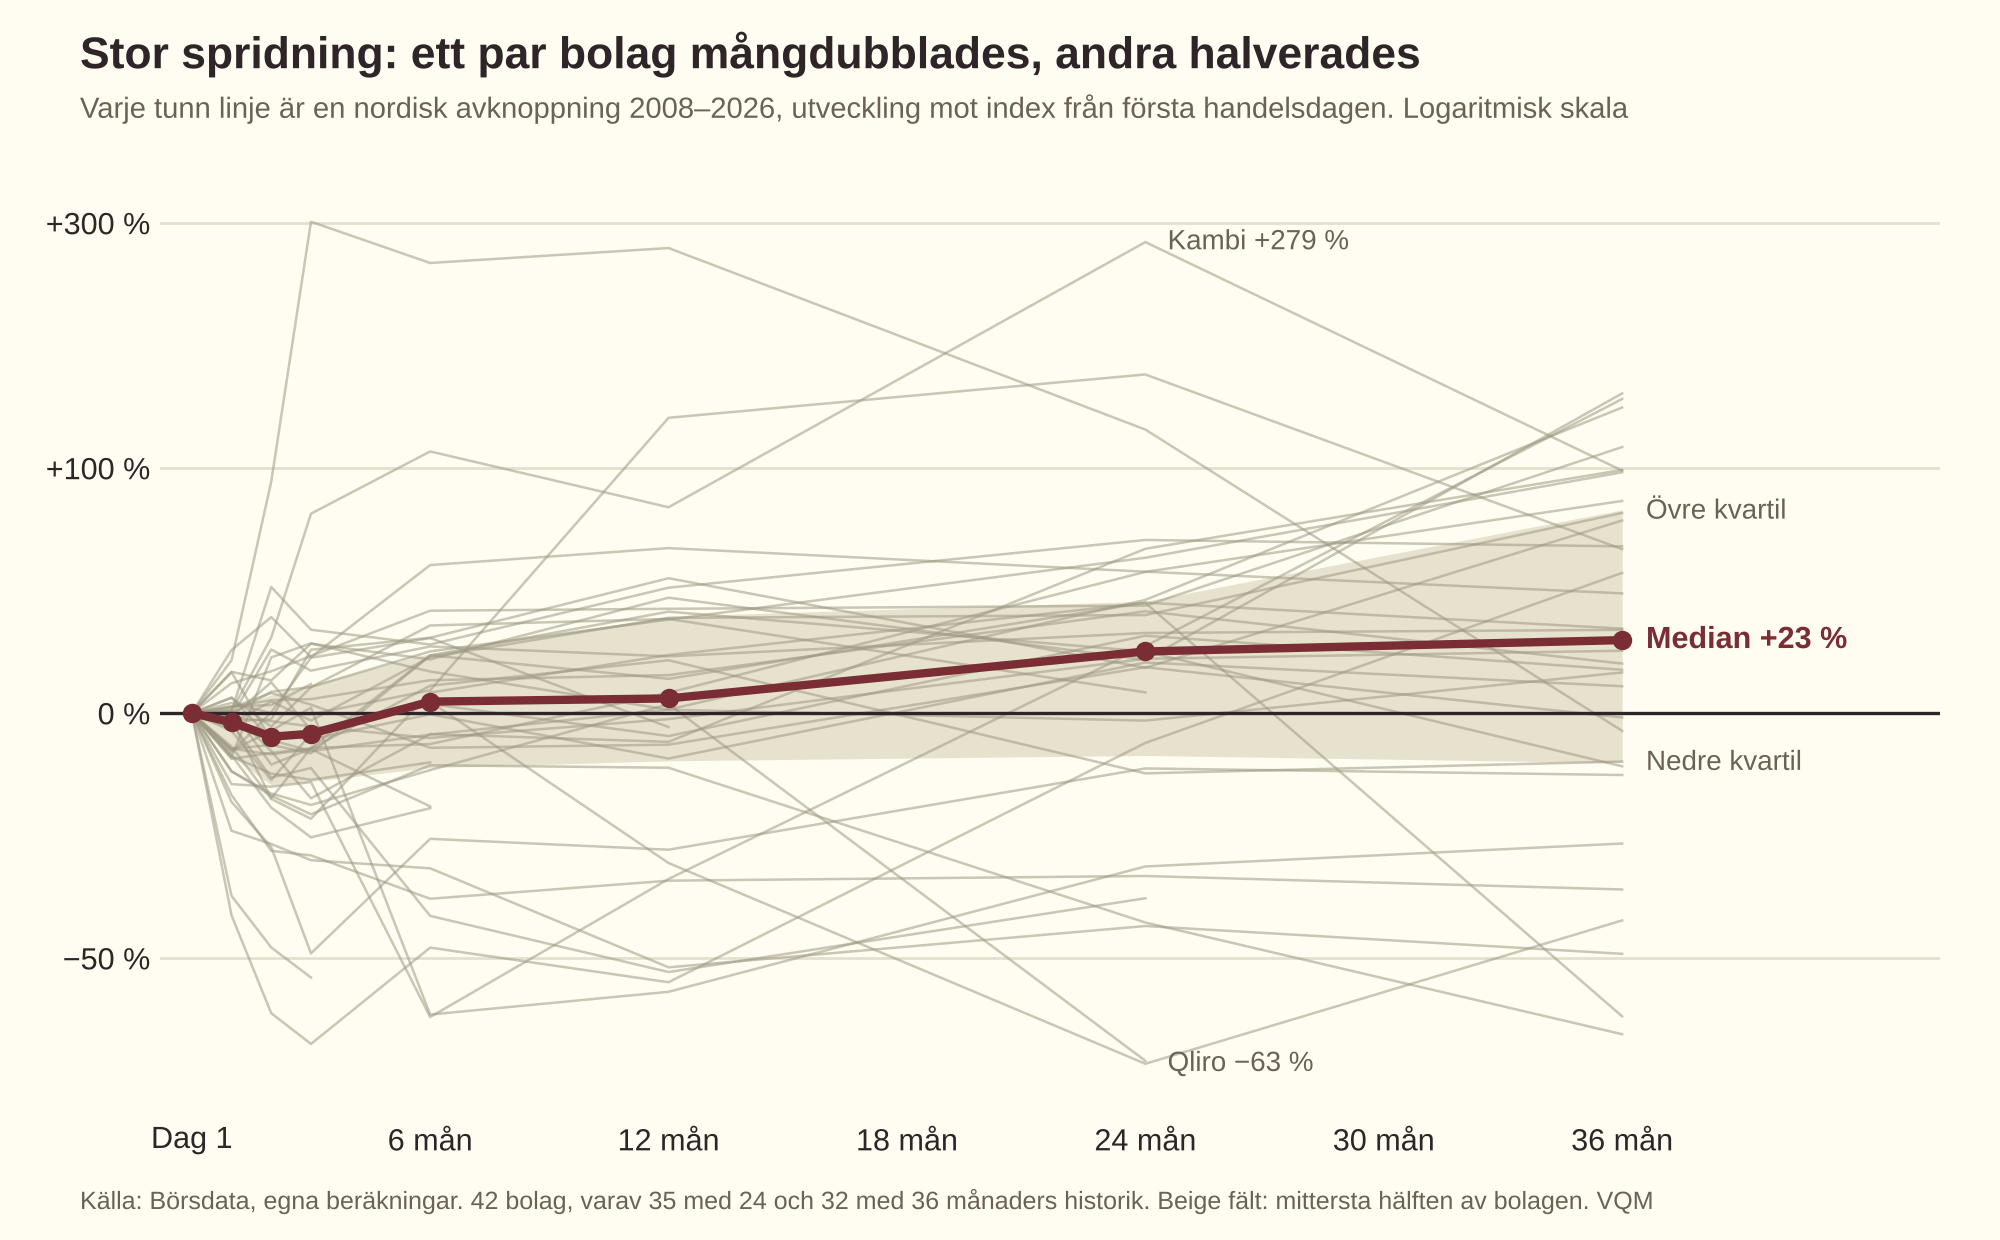
Medianen döljer dock en stor spridning. I grafen nedan är varje avknoppning en egen linje. Efter två år låg den mittersta hälften av bolagen mellan 11 procent sämre och 37 procent bättre än index, medan ytterligheterna var Kambi med +279 procent och Qliro med −63 procent. Det är därför jag redovisar medianer, och det är också en påminnelse om att avknoppningar inte är en genväg: utfallet för ett enskilt bolag kan bli mycket bättre eller mycket sämre än snittet.
Avknoppningen slår moderbolaget
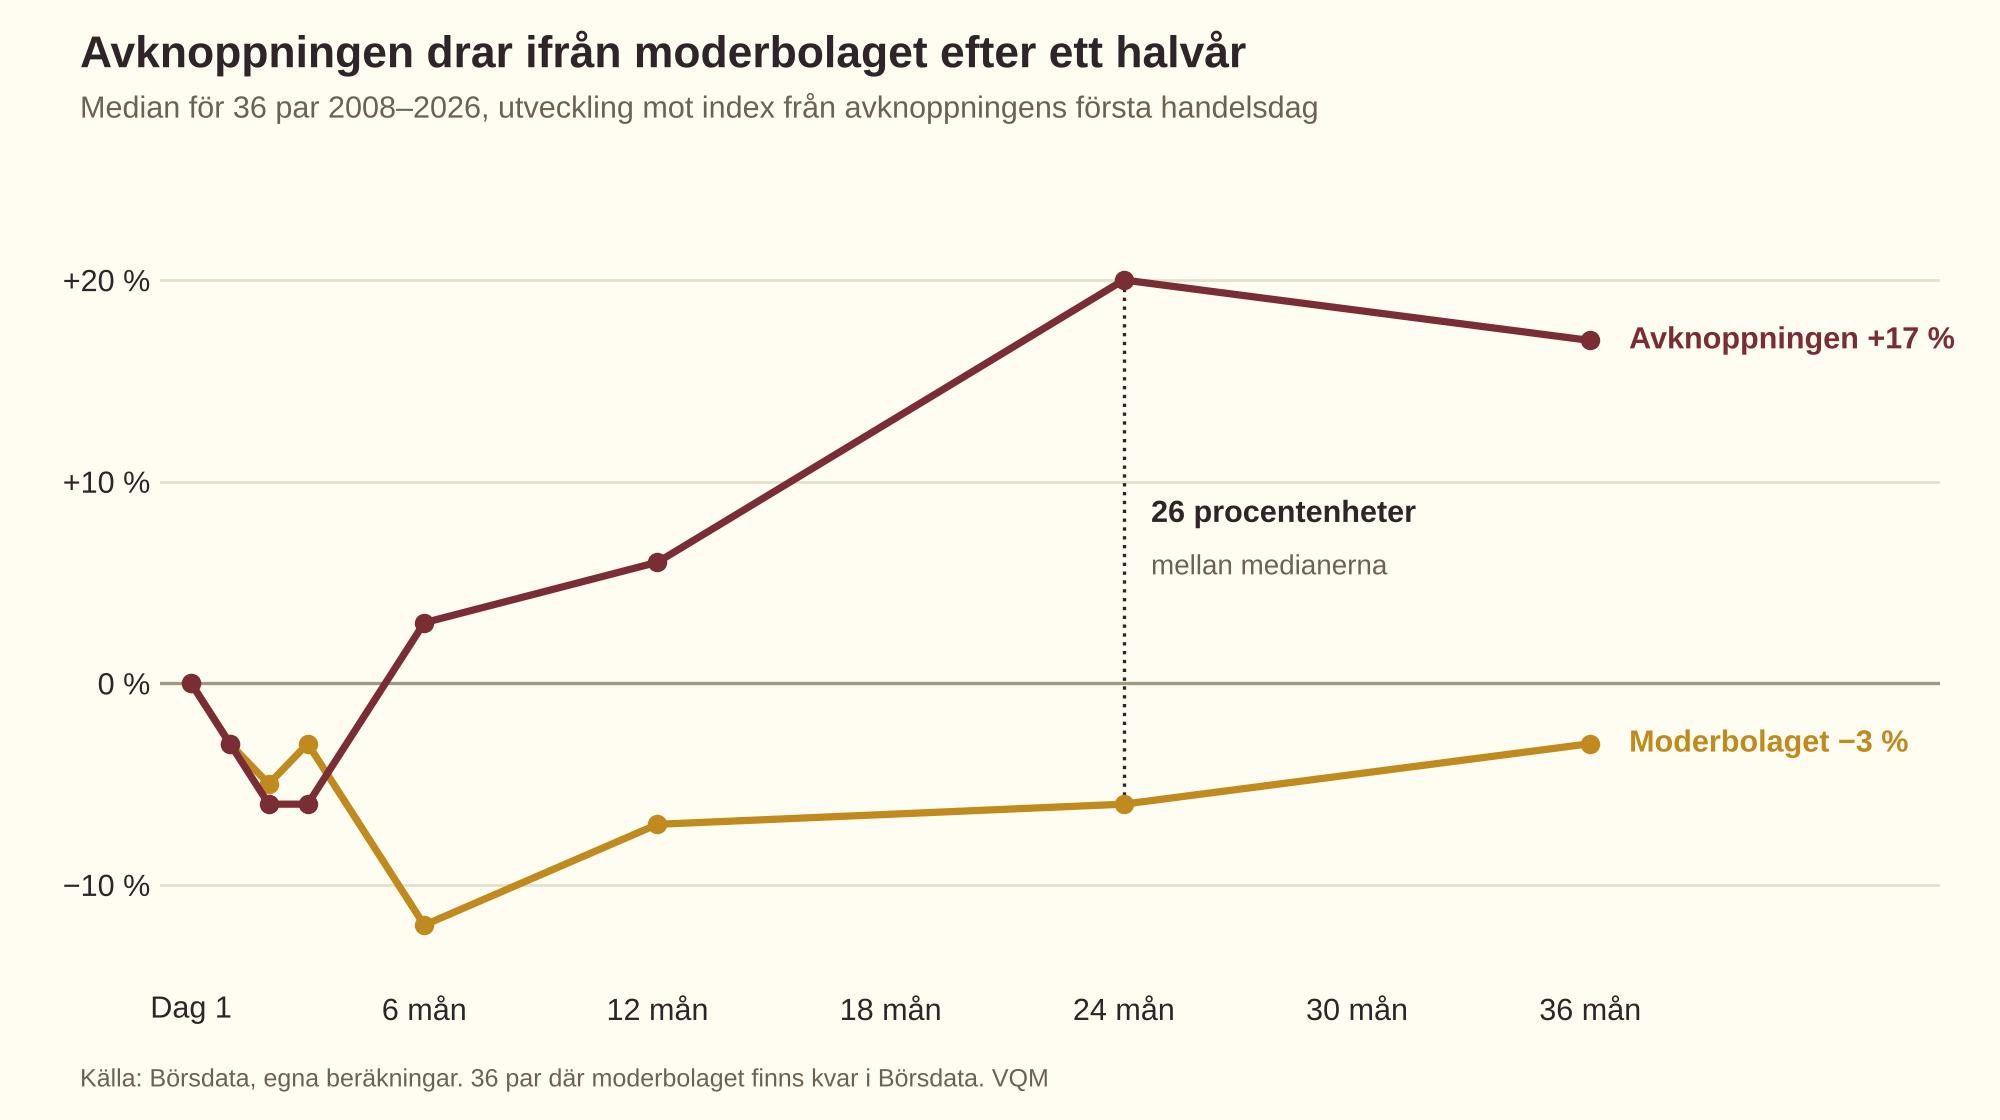
De första tre månaderna finns ingen skillnad mellan avknoppningen och moderbolaget. Sedan skiljer de sig åt. Efter två år hade avknoppningen gått bättre än sitt moderbolag i 21 av 28 fall. Jämför man varje avknoppning med just sitt moderbolag blir medianen +31 procent. Moderbolaget har i median legat efter index under alla tre åren.
Det är en tydlig skillnad mot de amerikanska studierna, som brukar visa att även moderbolaget går bra. En förklaring kan vara att flera nordiska moderbolag knoppade av sin friskaste del mitt i en kris. Tydligast är Tobii och Dynavox, SBB och Neobo, Gentoo Media och GiG Software samt Qliro Group och CDON.
Köp efter 1–3 månader, sälj efter 24
Min tumregel har länge varit att köpa en avknoppning inom 1–3 månader och sälja efter två år. Datan stödjer den, men det är försäljningen efter två år som har starkast stöd.
| Strategi | Mot index, median | Slog index |
|---|---|---|
| Köp dag 1, sälj efter 12 månader | +4 % | 21 av 36 |
| Köp efter 3 månader, sälj efter 12 månader | +13 % | 24 av 36 |
| Köp dag 1, sälj efter 24 månader | +19 % | 24 av 35 |
| Köp jämnt efter 1, 2 och 3 månader, sälj efter 24 månader | +22 % | 26 av 35 |
På ett års sikt spelar köptidpunkten stor roll, eftersom den svaga starten då väger tungt. På två års sikt är väntan värd ungefär 3 procentenheter.
Säljpunkten efter två år har tydligare stöd. Mellan månad 12 och 24 steg medianbolaget 14 procent mer än index, och 24 av 35 bolag gick bättre än index. Mellan månad 24 och 36 var medianen noll, och bara hälften gick bättre än index. Snittet för det tredje året är däremot +9 procent, eftersom några vinnare fortsätter dra iväg. Den som säljer efter två år avstår alltså från de bästa fallen, men det typiska bolaget har då gjort sitt.
Två år stämmer också med forskningen. Cusatis, Miles och Woolridge (1993) fann en överavkastning på cirka 25 procent efter två år i USA, inte långt från mina 19–22 procent.
Små och stora bolag, och skillnad över tid
Väntan lönar sig nästan bara i små avknoppningar. I stora bolag har köptidpunkten spelat liten roll.
| Små (31 bolag) | Stora (11 bolag) | |
|---|---|---|
| Största nedgång mot index första halvåret, median | −12 % | −10 % |
| Köp dag 1, sälj efter 12 månader | +6 % | −2 % |
| Köp efter 3 månader, sälj efter 12 månader | +14 % | +2 % |
| Mot index efter 24 månader | +21 % | +16 % |
| Mot moderbolaget efter 24 månader | +34 % | +26 % |
De stora avknoppningarna är de mest stabila. Efter två år hade 7 av 8 gått bättre än sitt moderbolag. De små ger större utslag åt båda hållen, och här finns både de största vinnarna och de största förlorarna.
Över tid har mönstret blivit tydligare. Bland avknoppningarna 2008–2016 gav köptidpunkten ingen tydlig fördel, och den svaga starten var kort. 2021–2026 har nedgången varit djupast, cirka 10 procent efter index efter tre månader, och där har väntan gett mest. Varje period har bara 10–16 bolag, så jag läser det som en riktning och inte som en regel. Det sammanfaller också med en svag period för småbolag på börsen.
Studiens begränsningar
Siffrorna ger en tydlig riktning, men de ska läsas med några förbehåll.
- Utdelningar ingår inte. Jag har jämfört aktiekurser med prisindex, alltså utan utdelningar på båda sidor, eftersom det är så kursdatan finns tillgänglig för alla bolag och index. Det håller jämförelsen konsekvent. Nackdelen är att en nyss avknoppad aktie ofta delar ut mindre än index och moderbolaget de första åren. Med utdelningar inräknade skulle överavkastningen därför sannolikt bli någon procentenhet lägre per år. För de norska bolagen är jämförelsen däremot något strängare, eftersom OSEBX inkluderar utdelningar.
- Urvalet är inte stort. 42 avknoppningar och 36 par med moderbolag är få jämfört med de amerikanska studierna, som bygger på hundratals fall. Delgrupperna har bara 10–31 bolag, och några av siffrorna flyttade sig flera procentenheter när ett enda bolag lades till. Jag redovisar medianer för att enskilda extremfall inte ska styra resultatet.
- Bolag som försvunnit saknas. Avknoppningar som senare köpts upp eller avnoterats finns inte kvar i datan, till exempel Veoneer, Concentric, Adapteo, Adevinta, Maersk Drilling och Nilfisk. Samma sak gäller fem moderbolag, bland annat Hemfosa och Unibet. Det kan ge en för positiv bild, även om ett uppköp ofta sker till en premie.
- Historiken är kort för de senaste fallen. Studien börjar 2008, och sju av bolagen har knoppats av de senaste två åren. De påverkar därför bara de korta tidshorisonterna, och efter 36 månader är det 32 bolag kvar.
- Startkursen är första dagens stängning. Den som fick aktierna genom utdelning fick dem i praktiken till öppningskursen eller referenskursen. Några första handelsdagar var dessutom mycket tunna, vilket gör startpunkten osäker för just de bolagen.
- Kontrollpunkter i stället för dagliga kurser. Jag har mätt utvecklingen vid fasta tidpunkter. Exakt när botten kom varierar därför inom några veckor.
- Storleksgränsen är ungefärlig. Indelningen i små och stora bolag bygger på uppskattade börsvärden första dagen, och några bolag ligger nära gränsen.
- Brett index som jämförelse. Små avknoppningar jämförs med samma breda index som de stora. Under perioder då småbolag går sämre än börsen i stort, som 2021–2024, ser de därför svagare ut än de är jämfört med andra småbolag.
- Moderbolag som knoppat av igen. När ett moderbolag knoppat av ytterligare en verksamhet inom tre år har jag kortat jämförelsen före den andra utdelningen, eftersom kurshistoriken annars får ett missvisande ras. Det gäller Embracer och Magnora, och Qliro har jag strukit helt ur jämförelsen med moderbolaget.
Mina slutsatser
- Avknoppningar är intressanta även i Norden. Efter två år hade medianbolaget gått 19 procent bättre än index, och två av tre slog index. Det är i nivå med de amerikanska studierna.
- Avknoppningen är mer intressant än moderbolaget. Efter två år hade avknoppningen gått bättre i 21 av 28 fall, med en median på +31 procent. Moderbolaget har i median legat efter index i tre år. Den som vill äga renodlingen äger alltså hellre den del som knoppas av.
- Den svaga starten är inte bara tvingad försäljning. Moderbolaget utvecklas lika svagt de första tre månaderna. Det tyder på att båda bolagen påverkas när ägarbasen ritas om, inte bara avknoppningen.
- Det bästa köpläget har kommit efter 1–3 månader, särskilt i små bolag. I stora bolag kan man köpa direkt utan att förlora mycket.
- Två år är en bra tidshorisont. Det andra året har gett mest. Efter det har det typiska bolaget gjort sitt.
- Avknoppningar från moderbolag i kris har gått särskilt bra. Tobii, SBB, Gentoo Media och Qliro Group föll kraftigt efter att de knoppat av Dynavox, Neobo, GiG Software och CDON. Avknoppningen var ofta den friska delen.
- Forskningen om moderbolaget har stämt sämre här. De amerikanska studierna visar att även moderbolaget brukar gå bra. Bland de nordiska bolagen har moderbolaget i stället legat 3–12 procent efter index. Det betyder inte att det kommer att fortsätta så. Urvalet är litet och präglas av några moderbolag i kris, så jag tror att utfallet med fler fall rör sig mot det som forskningen visar. Det jag tar med mig är att avknoppningen har varit det bättre köpet av de två, inte att moderbolaget är ett dåligt köp.
I VQM:s analyser av avknoppningar använder jag det här som en del av checklistan. Jag analyserar bolaget när avknoppningen offentliggörs, men väntar oftast med att köpa tills den första säljvågen har lagt sig, och planerar för ett innehav på omkring två år.
Historisk avkastning är ingen garanti för framtida avkastning. Studien bygger på ett begränsat antal bolag och ska inte läsas som en rekommendation att köpa eller sälja någon enskild aktie.
Källor
- Avknoppningar (spin-offs): varför de tenderar att överavkasta börsen, VQM
- Kursdata: Börsdata
- Cusatis, Miles och Woolridge (1993), refererad i VQM-artikeln ovan