Utöver VQM:s Special Situations-case och modellportfölj (VQM-portföljen) gör jag även vanliga aktieanalyser, och ibland noteringsanalyser. Här synar jag en aktuell börsnotering: är det värt att teckna, och i så fall hur mycket? Jag gör min egen värdering och landar i en konkret rekommendation med riskbaserad positionsstorlek.
Europa har på kort tid gått från att se sprängämnen som en avvecklingsbransch till att se dem som en flaskhals för hela upprustningen. Granater, minor och drönarammunition kräver TNT, RDX och HMX, och kapaciteten att tillverka dem har krympt i decennier. Mitt i den omsvängningen sitter ett litet ingenjörsbolag i Nacka med 24 medarbetare och en orderstock på 1,5 miljarder kronor. HEAD Engineering, grundat 1982 av Anders Hofstedt, har på tre år ställt om från talloljeanläggningar åt massabruk till kompletta sprängämnesfabriker i Ukraina, Grekland, Estland och Sverige. Nu säljer huvudägaren 15 procent av bolaget och tar upp aktien till handel på Spotlight Stock Market. Jag har läst noteringsmemorandumet daterat den 22 oktober 2026. Det är inget prospekt och har inte granskats av Finansinspektionen, utan godkänts av Spotlight. Frågan jag vill besvara: är 22,50 kronor ett rimligt pris för en verksamhet vars vinst är hög just nu, men vars uthållighet efter 2028 är den stora okända?
1. SAMMANFATTNING
HEAD Engineering designar och levererar kompletta processanläggningar, främst fabriker för militära sprängämnen under varumärket VisPro. Sprängämnen stod för cirka 90 procent av omsättningen 2025. Resten kommer från talloljeanläggningar åt massabruk (PINOLA) och oljeåtervinning genom dotterbolagen Lucent Chemicals och finska Phoenix Collector. Koncernen omsatte 332 miljoner kronor 2025 med ett rörelseresultat på 92 miljoner, har en nettokassa på 111 miljoner och en orderstock på 1 500 miljoner. Bolaget tar inte in några pengar i noteringen. Det är huvudägaren Anders Hofstedt AB som säljer aktier för att skapa spridning och handel i aktien.
Investeringscase.
- Lågt pris på dagens vinst: cirka 11 gånger vinsten senaste tolv månaderna och drygt 7 gånger rörelseresultatet räknat på företagsvärdet.
- En orderstock på drygt fyra års omsättning, med fyra kontrakt på 300–650 miljoner kronor vardera, ger ovanligt god sikt fram till 2028.
- Kunderna betalar i förskott via milstolpar, så tillväxten finansieras av kunderna och kräver nästan inget eget kapital.
- Få aktörer i Europa kan bygga TNT- och RDX/HMX-fabriker, samtidigt som upprustningen skapar efterfrågan.
- Huvudägaren säljer och bolaget behöver inte pengarna, vilket empiriskt är en positiv signal i en notering.
Risker. Bolaget är i praktiken fyra stora projekt, nästan helt beroende av försvarsindustrin och av ett fåtal nyckelpersoner, inte minst sprängämneskemisten Per Sjöberg som är knuten via ett konsultavtal. Efter 2028 är orderstocken i stort sett förbrukad om inga nya kontrakt tillkommer. HEAD har ännu inte lämnat över någon färdig TNT-fabrik till en kund, och de första överlämningarna 2027 är de mest riskfyllda momenten i projekten. Dagens marginal på över 25 procent speglar sannolikt att kunderna haft få leverantörer att välja mellan, och de fabriker som nu planeras i Europa kan räcka för att täcka behovet. Memorandumet visar dessutom flera svaghetstecken i upplägget: litet erbjudande, en emission till närstående för knappt ett år sedan till mindre än halva priset, täta personkopplingar, ett märkligt avtal kring ett tidigare ryskt intressebolag, en ordförande dömd för bokföringsbrott och bara två räkenskapsår av redovisad historik. Fritt omsatta aktier blir bara 15,8 procent och handeln riskerar att bli tunn.
Slutsats. Mitt huvudscenario ger ett motiverat värde på cirka 27,70 kronor per aktie, 23 procent över teckningskursen. Men priset förutsätter att HEAD hittar ny och lönsam affär när de fyra nuvarande projekten är levererade, och utfallsrymden är bred: cirka 11,40 kronor i ett negativt scenario där orderflödet torkar upp efter 2028 och cirka 47,50 kronor i ett positivt. Risken bedömer jag som mycket hög. Sammantaget med ett litet erbjudande och många teckningsåtagare som kan sälja från första dagen är uppsidan inte tillräcklig, och jag rekommenderar att avstå från att teckna.
1.1 Info-rutan
- Företag: HEAD Engineering AB (publ)
- Bransch: Processteknik och anläggningsleveranser, främst sprängämnesfabriker för försvarsindustrin
- Mer info: Noteringsmemorandum via head-engineering.se
- Typ av affär: Special Situation, IPO (ägarspridning, Spotlight Stock Market)
- Pris per aktie: 22,50 SEK
- Minsta Investering: 200 B-aktier, 4 500 SEK
- Sista anmälningsdag: 2 november 2026
- Första Handelsdag: 6 november 2026
- Dagar till handel: 4
- Erbjudandets storlek: cirka 121 Mkr (ingen övertilldelningsoption)
- Andel nyemission: 0 %
- Emissionskostnad: cirka 3,9 Mkr, 3,2 % av erbjudandet (betalas av bolaget)
- VQM-flaggor: 9
- Banker att teckna på: Nordnet, samt via egen bank eller förvaltare som anmäler till Nordic Issuing
- Riktkurs IPO: 27,70 SEK
- Bedömd Risk: 5 Mycket Hög, avstår (0 %)
Fördelar & Möjligheter
- Orderstock på 1,5 mdr kr, drygt fyra gånger omsättningen senaste tolv månaderna
- Rörelsemarginal kring 28 % och avkastning på eget kapital långt över 40 %
- Kundfinansierad affärsmodell och nettokassa på 111 Mkr
- Nisch med få kvalificerade leverantörer och stöd av europeisk upprustning
- Låg värdering: P/E cirka 11 på senaste tolv månadernas vinst
Nackdelar & Risker
- Fyra projekt och ett fåtal kunder står för nästan hela intäkten
- Oklar orderingång efter 2028, och planerade fabriker kan mätta behovet
- Ingen TNT-fabrik ännu överlämnad till kund, de första överlämningarna sker 2027
- Beroende av Per Sjöberg och några få andra nyckelpersoner
- Täta närståendeförhållanden och en dominerande huvudägare med 90 % av rösterna
- Litet erbjudande, låg andel fritt omsatta aktier och stort överhäng när lock-upen löper ut
VQM-Riskskala
1 (Mycket Låg) – 90 % uppskattad chans till vinst. Investerar max. 5 % av totalt kapital
2 (Låg) – 80 % uppskattad chans till vinst. Investerar max. 4 % av totalt kapital
3 (Medel) – 70 % uppskattad chans till vinst. Investerar max. 3 % av totalt kapital
4 (Hög) – 60 % uppskattad chans till vinst. Investerar max. 2 % av totalt kapital
5 (Mycket Hög) – 50 % uppskattad chans till vinst. Investerar max. 1 % av totalt kapital
2. INTRODUKTION
I det här kapitlet går jag igenom hur HEAD Engineering växte fram från en ingenjörsfirma för livsmedels- och läkemedelsindustrin till en leverantör av sprängämnesfabriker, hur affärsmodellen fungerar, vilka marknader bolaget verkar på, hur stark vallgraven är och vilka människor som styr bolaget.
2.1 Om Bolaget
Anders Hofstedt, kemiingenjör från KTH och tidigare projektchef på Alfa Laval, startade verksamheten 1982 som ett ingenjörsbolag för design och projektledning av processanläggningar. Under 1980- och 1990-talen ledde bolaget bygget av Lantmännens bioetanolfabrik i Lidköping, hade teknikansvar för SLR:s etanolfabrik i Norrköping och genomförde fem projekt åt Astra (i dag AstraZeneca) i Dunkerque. 2007 tog HEAD över Alfa Lavals talloljeprocess, som blev produktfamiljen PINOLA, och den första kommersiella anläggningen levererades 2011–2012. Verksamheten fördes 2011 över till nuvarande aktiebolag.
Den stora vändningen kom 2023, när HEAD tecknade sitt första avtal om en TNT-anläggning i Ukraina. 2024 fick bolaget krigsmaterieltillstånden ML18a och ML22a från Inspektionen för strategiska produkter (ISP), och samma år köptes Lucent Chemicals med finska Phoenix Collector från huvudägaren. I december 2025 förvärvades Qemist Per Sjöberg AB, i dag VisPro AB, mot aktier. Per Sjöberg är doktor i organisk kemi med bakgrund från Bofors och över 40 års erfarenhet av sprängämnesteknik. Per-Ove Melinder tog över som VD 2025, då Hofstedt återgick till rollen som arbetande styrelseordförande.
Koncernen har 24 medarbetare inklusive konsulter, varav 16 i moderbolaget. Sprängämnen omsatte cirka 298 miljoner kronor 2025, motsvarande 90 procent av koncernens 332 miljoner. Till teckningskursen värderas bolaget till cirka 806 miljoner kronor, eller cirka 695 miljoner räknat som företagsvärde efter avdrag för nettokassan.
2.2 Affären
Affärsmodell. HEAD äger processkunnandet, inte fabrikerna eller verkstäderna. Bolaget ansvarar för processdesign, engineering, leverans av processutrustning, el och automation, montage, driftsättning och utbildning, medan byggnader och mark normalt hanteras av kunden eller lokala entreprenörer. Utrustningen tillverkas av specialiserade leverantörer efter HEAD:s specifikationer, till exempel Biomashin i Bulgarien, och bolaget använder ett nätverk av över 20 partner inom bland annat rörmontage och automation. Det gör att en organisation med personalkostnader på knappt 18 miljoner kronor kan driva projekt för flera hundra miljoner. Råvaror och förnödenheter, i praktiken inköpt utrustning och tjänster, utgjorde 61 procent av omsättningen 2025.
Intäktsströmmar. Intäkterna kommer från projekt som redovisas i takt med att arbetet utförs (successiv vinstavräkning). Kunden betalar i milstolpar: cirka 10 procent vid kontraktsskrivning, godkänd grunddesign, avslutad installation, mekaniskt färdigställande, provdrift och godkänt prestandaprov, och cirka 40 procent vid leverans av utrustning. När utrustningen levererats har HEAD alltså fått cirka 60 procent av kontraktssumman.
| Intäkter per område (Mkr) | 2024 | 2025 | H1 2025 | H1 2026 |
| Sprängämnen | 197,6 | 297,8 | 81,2 | 122,0 |
| Tallolja | 75,4 | 18,3 | 18,3 | 3,5 |
| Oljeförsäljning | 6,9 | 13,7 | 8,1 | 7,5 |
| Kemikalier | 1,8 | 2,0 | 1,5 | 0,4 |
| Summa | 281,7 | 331,9 | 109,1 | 133,4 |
Värdeerbjudande. För sprängämnen erbjuder HEAD kompletta anläggningskoncept för TNT och för RDX/HMX. TNT-processen bygger på kontinuerlig nitrering, och bolaget har tillsammans med tyska Smart SCOPE utvecklat en lösning som återvinner restsyra och förbränner rödvatten, två besvärliga avfallsströmmar i TNT-tillverkning. Tekniken har sökts patent på och används i projektet i Grekland. RDX/HMX-konceptet bygger på en variant av Bachmannprocessen med egen omkristallisationsteknik för att styra renhet och kornstorlek. För massabruk erbjuder PINOLA anläggningar som ger ett talloljeutbyte på minst 98 procent, mot omkring 85 procent i traditionella processer, samt kringprodukter för såpaavskiljning och snabbanalys. PINOLA-portföljen skyddas av 23 beviljade patent som löper till 2030–2035.
Kundsegment. Cirka 90 procent av försäljningen går till försvarsindustrin i Natoländer, resten till försvarsindustri utanför Nato, främst Ukraina. HEAD har deltagit i fem upphandlingar inom sprängämnen, vunnit fyra och är utvald processleverantör i den femte. Kontrakten är värda 300–650 miljoner kronor vardera och avser Ukraina (2024–2027), Grekland (2025–2027), Estland (2026–2028) och Sverige (2026–2028). HEAD levererar också en TNT-anläggning till Sweden Ballistics (SWEBAL), som bygger en fabrik i Nora, och äger 3,4 procent av beställaren. MSM Export s.r.o. anges stå för en väsentlig del av omsättningen 2025–2026. Inom tallolja har HEAD vunnit 14 av 20 upphandlingar med projekt på 30–40 miljoner kronor, åt bland andra Södra, SCA, Stora Enso, BillerudKorsnäs och Mondi.
Strategi & finansiella mål. HEAD vill bli den ledande leverantören av komplexa processanläggningar för sprängämnen och talloljekemi, bredda kundbasen mot Europa och Nordamerika, bygga en organisation som klarar fler parallella projekt, återetablera sig inom läkemedelsindustrin och göra Lucent och Phoenix Collector till en plattform för oljeåtervinning i hamnar. Förvärv nämns uttryckligen som en väg framåt. De finansiella målen (3–5 år):
- Fortsatt omsättningstillväxt under de kommande tre åren (ingen siffra anges).
- EBIT-marginal på cirka 25 procent under de kommande fem åren.
- Utdelning av minst 30 procent av koncernens resultat efter skatt.
- Inga räntebärande skulder i dag och inget uttalat skuldsättningsmål.
2.3 Marknaden & Branschen
Marknaden. HEAD säljer inte sprängämnen utan fabriker som tillverkar dem, så den relevanta efterfrågan är kapacitetsinvesteringar i Europas ammunitionsindustri. Natoländernas samlade försvarsutgifter steg med 18,6 procent 2024 och 15,9 procent 2025, till cirka 1 404 miljarder dollar. Natos mål höjs till 5 procent av BNP till 2035, varav 3,5 procent till rena militärutgifter, och EU:s ReArm Europe omfattar cirka 800 miljarder euro. Inom EU finns i dag bara en annan TNT-tillverkare, ett polskt statsägt bolag, enligt Dagens PS rapportering om SWEBAL. Marknadsstudierna i memorandumet bör läsas som indikativa: Mordor Intelligence uppskattar den globala TNT-marknaden till cirka 117 kiloton 2025 med en årlig tillväxt på 5,5 procent till 2031, och Industry Research värderar den till cirka 271 miljoner dollar 2026 med en tillväxt på knappt 4 procent per år till 2035.
Segmenten. Sprängämnen (VisPro) står för 90 procent av intäkterna och driver hela caset. Marginalen per segment redovisas inte, men eftersom koncernens rörelseresultat är högre än summan av dotterbolagens bidrag är det rimligt att anta att sprängämnesprojekten bär i princip hela vinsten. Efterfrågan är politiskt driven och hänger på att europeiska stater faktiskt finansierar nya fabriker. Projekten är få men stora, och varje vunnen upphandling flyttar omsättningen med flera hundra miljoner.
Tallolja (PINOLA) är bolagets historiska kärna men har krympt kraftigt: från 75 miljoner kronor 2024 till 18 miljoner 2025 och 3,5 miljoner första halvåret 2026. Projekten är små och ojämna, och marknaden för råtallolja, cirka 2 miljarder dollar enligt Coherent Market Insights, växer måttligt. Segmentet är teknikbärande men inte längre värdedrivande. Leveranser till Mondi Frantschach 2026 och ett konfidentiellt projekt i USA ligger i pipelinen.
Olja och kemikalier (Lucent, Phoenix Collector) omsatte knappt 16 miljoner kronor 2025. Att koncernens rörelseresultat 2025 var något lägre än moderbolagets antyder att dotterbolagen sammantaget gick ungefär jämnt upp eller med förlust, inklusive avskrivningar på goodwill. Planen att bygga återvinningsanläggningar i hamnar är en option, inte något jag räknar in i värderingen.
Branschens förändringar. Under flera decennier avvecklades europeisk sprängämnestillverkning av miljö- och säkerhetsskäl. Kriget i Ukraina vände på det, och EU vill nu minska beroendet av leverantörer utanför unionen. Det gynnar den som kan leverera moderna fabriker med bättre miljöprestanda, vilket är HEAD:s argument. Samtidigt är detta ett politiskt beslutat investeringsfönster. Ett eldupphör i Ukraina, försämrade statsfinanser eller en omprioritering av budgetar kan bromsa nya beställningar snabbt, även om befintliga lager behöver fyllas på i flera år. Digitalisering och AI påverkar framför allt projekteringen och är inget direkt hot mot en verksamhet där referensprojekt, tillstånd och kemiskt kunnande är det som säljer.
Hur stort behovet av nya fabriker är på längre sikt är oklart. EU:s mål är att Europa ska kunna tillverka 2 miljoner artillerigranater av kalibern 155 mm per år. Med cirka 10 kilo TNT per granat motsvarar det runt 20 000 ton TNT per år. Samtidigt planeras flera nya anläggningar: Nitro-Chem bygger en ny linje på 10 000 ton till 2029–2030 vid sidan av sin befintliga fabrik i Polen, BAE Systems planerar en fabrik i Storbritannien, Forcit en i Finland och SWEBAL en på 4 500 ton i Nora, utöver HEAD:s projekt i Grekland, Ukraina och Estland. Stora försvarskoncerner som Rheinmetall kan dessutom bygga i egen regi. Behovet av TNT till drönare och andra tillämpningar drar åt andra hållet, men det finns en verklig risk att vågen av nya TNT-fabriker toppar runt 2028 och att nybyggnadsmarknaden därefter blir betydligt mindre.
2.4 Vallgravsanalys
Ur ett PESTLE-perspektiv är det politiska och legala benet avgörande. Bolagets marknad existerar i dag tack vare upprustningsbeslut, och dess rätt att leverera vilar på exporttillstånd från ISP och på godkännanden efter granskning av Säkerhetspolisen och ukrainska myndigheter. Tillstånden och de referensprojekt som nu byggs fungerar som en inträdesbarriär: en ny aktör behöver både processkunnande och förtroende från stater som beställer kritisk infrastruktur. Det miljömässiga benet är dubbelsidigt. Strängare krav gör gamla fabriker olönsamma och gynnar HEAD:s avfallslösningar, men gör också varje nytt projekt beroende av långdragna tillståndsprocesser, vilket SWEBAL:s fabrik i Nora är ett exempel på.
Med Porters fem krafter blir bilden mer blandad. Antalet konkurrenter med egen nitreringsteknik är litet, vilket begränsar rivaliteten. Inom mer avancerade sprängämnen som RDX finns dock schweiziska Biazzi med hundratals referenser, och i Polen arbetar ett bolag tillsammans med BAE Systems. Köparna är däremot stora och få, ofta stater eller statsnära bolag, och har en stark förhandlingsposition. Leverantörsmakten är begränsad eftersom utrustningen tillverkas av flera specialiserade verkstäder. Hotet från substitut är litet på kort sikt, men hotet från nya aktörer ökar när marknaden är het: etablerade försvarskoncerner kan vilja bygga eget kunnande eller köpa upp konkurrenter.
Den vallgrav som faktiskt finns är immateriell: processkunnande, referenser och tillstånd, koncentrerat till ett fåtal personer. Per Sjöbergs kunskap är knuten till bolaget via ett sjuårigt konsultavtal med hans bolag Molsurf, och det är en styrka så länge avtalet fullföljs men också den tydligaste sårbarheten. Byteskostnaderna är måttliga. När en fabrik väl är byggd återkommer kunden främst för uppgraderingar och service, så det finns ingen återkommande intäkt av betydelse. Varje nytt kontrakt måste vinnas på nytt i upphandling.
Den höga marginalen i dag speglar sannolikt en knapphet på kvalificerade leverantörer, och den knappheten minskar i takt med att fler aktörer etablerar sig och fabrikerna blir byggda. Jag bedömer därför konkurrensfördelarnas uthållighet, Competitive Advantage Period (CAP), till cirka 4 år efter prognosperioden (3–6 år beroende på scenario), alltså till omkring 2032. Det förutsätter att Europas kapacitetsbygge fortsätter, att HEAD vinner nya upphandlingar efter de nuvarande fyra och att kunnandet sprids från Per Sjöberg till organisationen. De största riskerna mot vallgraven är att nyckelpersoner lämnar, att stora försvarskoncerner tar hem processkunnandet, och att efterfrågan på nya fabriker mättas när de stora projekten är byggda.
| Vallgrav | Relevans för bolaget | Bedömning |
| Switching Costs | Kunden är bunden under projektets gång och för service och uppgraderingar, men nya fabriker upphandlas fritt. | Svag |
| Intangible Assets | Processkunnande, referensprojekt, ISP-tillstånd ML18a/ML22a och 23 patent inom PINOLA. | Medel |
| Efficient Scale | Liten nischmarknad med få kvalificerade leverantörer av kompletta nitreringsanläggningar. | Medel |
| Cost Advantage | Lätt organisation och utlagd tillverkning ger låga fasta kostnader, men ingen tydlig kostnadsfördel per projekt. | Svag |
| Counter Positioning | Ingen affärsmodell som etablerade aktörer har svårt att kopiera. | Saknas |
| Network Effects | Inte relevant för projektaffär. | Saknas |
2.5 Människorna
Styrelsen. Ordförande är grundaren Anders Hofstedt, född 1949, som var VD 2011–2025 och nu är arbetande ordförande med en lön på 900 000 kronor. Han kontrollerar bolaget genom Anders Hofstedt AB och är inte oberoende. Hofstedt har dömts för bokföringsbrott, avseende för sent inlämnade årsredovisningar för 2014 och 2015 i HLF Fastighets AB, ett bolag som sedan gick i konkurs (avslutad i januari 2023). Enligt memorandumet var räkenskaperna utan anmärkning. Övriga ledamöter är Nils Sjöberg, född 1992, som också är anställd som Director Process Engineering och son till Per Sjöberg, samt de två oberoende ledamöterna Lars Almhem och Peter Jansson, båda med bakgrund från elektroniktillverkaren NOTE. Almhem och Jansson sitter i dag också tillsammans i APR Technologies, där Almhem är VD och Jansson ledamot. VD Per-Ove Melinder är styrelsesuppleant. Två av fyra ledamöter är alltså oberoende, men de har inte branschkunnande inom försvar eller sprängämnen.
Ledningen. Ledningen består av tre personer: Hofstedt, VD Per-Ove Melinder (civilingenjör, tidigare VD för Lucent) och Nils Sjöberg. Memorandumet nämner ingen ekonomichef. Nils Sjöberg har utöver lönen en bonus på 1,31 procent av alla kontraktssummor som faktureras inom VisPro. Under 2026 fram till memorandumet hade 2,44 miljoner kronor betalats ut, och hans totala ersättning 2025 var 2,1 miljoner, mer än både VD:s och ordförandens. Konstruktionen belönar fakturerad volym snarare än lönsamhet.
Insynsägande. Efter erbjudandet äger Anders Hofstedt AB 73,7 procent av kapitalet och 89,8 procent av rösterna, genom samtliga A-aktier. Per Sjöbergs bolag Molsurf Technologies äger 10,0 procent av kapitalet. VD äger 90 000 aktier och de oberoende ledamöterna 54 444 respektive 19 444 aktier efter sina teckningsåtaganden. Huvudägarens ägande ger samstämmighet med aktieägarna men också full kontroll: minoriteten har i praktiken inget inflytande.
Insynsaffärer (senaste tre månaderna). Inga insynsaffärer har rapporterats före noteringen. Den närmaste jämförelsen är den riktade emissionen i november 2025, då 500 000 B-aktier gavs ut till 10 kronor till nyckelmedarbetare, styrelseledamöter och andra närstående.
Ägarlistan. Utöver Hofstedt och Molsurf finns inga större kända ägare. Bland teckningsåtagarna finns PAM Capital för 50 privata kunders räkning, Andreas Bergström och Tellus Equity, men inga institutionella investerare.
3. FINANSIELL ANALYS
Memorandumet redovisar bara räkenskapsåren 2024 och 2025 samt första halvåret 2026, så historiken är kort och domineras av omställningen till sprängämnen. I det här kapitlet går jag igenom tillväxt, marginal, kassaflöde och lönsamhet, balansräkningen, hur kapitalet använts och hur mycket man kan lita på siffrorna.
3.1 Historik
3.1.1 Tillväxt
| Mkr | 2024 | 2025 | H1 2025 | H1 2026 | Rullande 12 mån |
| Nettoomsättning | 281,7 | 331,9 | 109,1 | 133,4 | 356,2 |
| Tillväxt | +18 % | +22 % | |||
| Resultat efter skatt | 48,1 | 73,6 | 28,3 | 28,9 | 74,2 |
| Orderstock (30 juni 2026) | 1 500 |
Omsättningen växte med 18 procent 2025 och 22 procent första halvåret 2026, drivet helt av sprängämnesprojekten i Ukraina och Grekland. Tillväxten har i praktiken varit organisk: förvärven av Lucent och VisPro tillförde lite omsättning, men VisPro tillförde det processkunnande som gjort kontrakten möjliga. Två år är för kort tid att räkna en meningsfull genomsnittlig tillväxttakt på, och omsättningen kommer att svänga med projektens faser. Det viktigaste talet i tabellen är orderstocken: 1,5 miljarder kronor motsvarar drygt fyra års omsättning i nuvarande takt och ska upparbetas fram till 2028.
3.1.2 Rörelsemarginal
| Mkr | 2024 | 2025 | H1 2025 | H1 2026 |
| EBITDA | 62,0 | 95,4 | 36,9 | 42,6 |
| Avskrivningar (huvudsakligen goodwill) | −1,6 | −3,0 | −1,2 | −4,7 |
| Rörelseresultat (EBIT) | 60,4 | 92,4 | 35,7 | 37,9 |
| EBIT-marginal (på nettoomsättning) | 21,4 % | 27,8 % | 32,7 % | 28,4 % |
| Varav valutakursförluster | −2,4 | −10,6 | −5,3 | −0,2 |
Rörelsemarginalen är mycket hög för ett anläggningsbolag, 28 procent 2025 och första halvåret 2026, trots valutaförluster på 10,6 miljoner kronor förra året. Bolaget redovisar enligt K3, där goodwill skrivs av löpande. Efter förvärvet av VisPro uppgår avskrivningarna till cirka 8 miljoner kronor per år, så rörelseresultatet före avskrivningar på förvärvade tillgångar (EBITA) ligger några procentenheter högre. Marginalen är dock projektberoende: den avspeglar vad som avräknats på de nuvarande kontrakten, och bolagets eget mål på 25 procent antyder att ledningen själv räknar med en viss nedgång. Jag ser 28 procent som ett gott läge snarare än en ny normalnivå.
3.1.3 Kassaflöde
| Mkr | 2024 | 2025 | H1 2026 |
| Kassaflöde före rörelsekapital | 62,6 | 94,4 | 24,5 |
| Förändring rörelsekapital | 67,3 | −39,3 | −51,7 |
| Operativt kassaflöde | 129,9 | 55,1 | −27,2 |
| Investeringar (inkl. förvärv) | −38,9 | 1,0 | −4,3 |
| Utdelning | −1,5 | −23,0 | 0,0 |
| Likvida medel vid periodens slut | 105,1 | 142,4 | 110,9 |
Kassaflödet svänger kraftigt med projektens milstolpar. 2024 kom stora förskott in, 2025 och första halvåret 2026 band upparbetade men ännu inte fakturerade intäkter kapital, och första halvåret 2026 betalades dessutom 17,9 miljoner kronor i skatt som släpat från 2025. Räknat över hela perioden från 2024 till juni 2026 var det operativa kassaflödet 158 miljoner kronor mot ett samlat resultat på 151 miljoner, alltså en kassakonvertering kring 105 procent. Det är ett gott tecken. Den 30 juni 2026 hade kunderna betalat 268 miljoner i förskott, samtidigt som HEAD hade 308 miljoner i kundfordringar och upparbetade intäkter. Nettokassan på 111 miljoner är alltså delvis kundernas pengar och bör inte ses som fritt överskott.
3.1.4 Lönsamhet – DuPont
| Vid årets/periodens slut | 2024 | 2025 | Rullande 12 mån (juni 2026) |
| Vinstmarginal (resultat efter skatt / omsättning) | 17,1 % | 22,2 % | 20,8 % |
| Kapitalomsättning (omsättning / tillgångar) | 1,77 | 0,84 | 0,72 |
| Hävstång (tillgångar / eget kapital) | 2,65 | 2,63 | 2,77 |
| Avkastning på eget kapital (efter skatt) | 80 % | 49 % | 41 % |
Avkastningen på eget kapital är mycket hög, men nedbrytningen visar varför den ska läsas med försiktighet. Hävstången kommer inte från lån utan från kundförskott och skatteskulder, alltså räntefri finansiering som följer med projekten. Avkastningen faller över tiden i takt med att det egna kapitalet byggs på, inte för att lönsamheten försämras. Räknat på det operativa kapitalet, eget kapital minus nettokassa och finansiella placeringar, är avkastningen i praktiken obegränsad eftersom verksamheten nästan inte binder något eget kapital. Det är affärsmodellens största styrka: tillväxt kräver inga nya aktier eller lån. Framåt bedömer jag en avkastning på eget kapital på 30–40 procent som rimlig, eftersom kassan och goodwill späder ut nyckeltalet.
3.2 Balansräkningen
| Mkr | 31 dec 2025 | 30 jun 2026 | Pro forma efter notering |
| Goodwill | 42,3 | 38,3 | 38,3 |
| Totala tillgångar | 396,6 | 497,5 | cirka 494 |
| Eget kapital | 150,7 | 179,9 | cirka 176 |
| Förskott från kunder | 197,8 | 268,4 | 268,4 |
| Nettokassa | 142,3 | 110,9 | cirka 107 |
| Soliditet | 38 % | 36 % | cirka 36 % |
Eftersom inga nya aktier ges ut förändras balansräkningen bara av noteringskostnaderna på 3,9 miljoner kronor, som bolaget betalar trots att det är huvudägaren som får likviden. Bolaget har inga räntebärande skulder och en nettokassa på drygt 100 miljoner. Nettoskuld i förhållande till rörelseresultatet är därmed inget problem. Soliditeten på 36 procent ser låg ut men förklaras av kundförskotten. Den verkliga risken i balansräkningen är inte skulder utan att rörelsekapitalet kan vända snabbt om en kund betalar sent eller om ett projekt försenas. Goodwill på 38 miljoner kronor härrör från VisPro och Lucent. Den skrivs av på 5–10 år och är liten i förhållande till vinsten, så nedskrivningsrisken är av begränsad betydelse. Andra långfristiga värdepapper på 16,8 miljoner avser bland annat ägandet i SWEBAL.
3.3 Kapitalallokering – återköp, utdelningar, förvärv
Utdelning/återköp. Bolaget delade ut 1,5 miljoner kronor 2024 och 23 miljoner 2025, det senare motsvarande nästan halva resultatet för 2024. Någon utdelning beslutades inte på årsstämman 2026. Policyn är minst 30 procent av resultatet efter skatt. Med mitt huvudscenario motsvarar det en direktavkastning på knappt 3 procent till teckningskursen. Några återköp har inte gjorts.
M&A. Förvärven har hittills skett från närstående och lett till att huvudägarens och Per Sjöbergs tillgångar samlats i bolaget.
| År | Förvärv | Säljare | Köpeskilling | Värdering |
| 2024 | Lucent Chemicals inkl. Phoenix Collector | Anders Hofstedt AB | 25 Mkr kontant | Oberoende (Intellium) |
| 2024 | Tre lokalbostadsrätter i Rosersberg | Anders Hofstedt AB | 10 Mkr kontant | Bolagets egen, ej oberoende |
| 2025 | Qemist Per Sjöberg AB (VisPro) | Molsurf (Per Sjöberg) | 3 583 300 aktier à 10 kr, cirka 35,8 Mkr | Oberoende (Svalner Atlas Advisors) |
VisPro-affären har varit avgörande för bolaget, och priset ser i efterhand mycket lågt ut. Lucent har däremot inte visat någon lönsamhet att tala om. Bolaget säger att det vill växa genom förvärv och att egna aktier kan användas som betalning, vilket är ett av motiven bakom noteringen.
Utspädning. Antalet aktier ökade från 31,75 miljoner till 35,83 miljoner hösten 2025, en utspädning på 13 procent genom VisPro-förvärvet och den riktade emissionen. Det finns inga utestående optioner eller konvertibler. Framtida förvärv betalda med aktier kan ge ytterligare utspädning.
3.4 Redovisningskvalitet & varningsflaggor
Periodiseringskvalitet. Kassaflödet följer vinsten över tid, med en kassakonvertering kring 105 procent sedan 2024. Under kortare perioder skiljer de sig mycket, eftersom intäkterna redovisas successivt efter upparbetning. Det innebär att resultatet bygger på bolagets egna bedömningar av hur långt projekten kommit och vad de kommer att kosta. Upparbetade men ej fakturerade intäkter uppgick till 182 miljoner kronor vid årsskiftet och 126 miljoner i juni 2026, vilket är stort i förhållande till ett halvårsresultat på 29 miljoner. Om ett projekt drar över budgeten måste tidigare redovisad vinst justeras ned. Risken är som störst vid de första överlämningarna. HEAD har ännu inte driftsatt och lämnat över någon TNT-anläggning till kund, och det sker troligen 2027 för Ukraina och Grekland. Först då visar det sig om kalkylerna håller. Oförutsedda kostnader kan ge projektförluster, även om det omvända, en extra vinst vid projektavslut, också är möjligt.
Noter och poster. Noterna till årsredovisningarna ingår bara genom hänvisning i memorandumet, så redovisningen av projektreserver och garantiåtaganden går inte att granska närmare. Valutakursförluster redovisas som övriga rörelsekostnader och var 10,6 miljoner kronor 2025, så valutasäkringen har inte fungerat fullt ut. Goodwill skrivs av enligt K3, vilket är försiktigt jämfört med IFRS. Jag noterar också inkonsekvenser: koncernens kassaflödesanalys för första halvåret 2025 visar ingen utdelning, medan moderbolagets visar en utdelning på 23 miljoner under samma period, och klassificeringen av förskott skiljer sig mellan koncern och moderbolag 2024. Det rör sig om presentation, inte om felaktiga resultat, men det tyder på att den ekonomiska rapporteringen inte är van vid granskning.
Revisorn. Revisor sedan december 2022 är Christer Andersson på Nacka Revision & Redovisning AB, en liten lokal byrå. Årsredovisningarna 2024 och 2025 är reviderade och halvårsrapporten 2026 översiktligt granskad, utan rapporterade anmärkningar. För ett bolag med en orderstock på 1,5 miljarder kronor och projekt i flera länder hade jag föredragit en större revisionsbyrå.
Formella mått. Med bara två räkenskapsår blir mått som Beneish M-score och Piotroski F-score för trubbiga för att säga något, så jag lutar mig på genomgången ovan.
Sammantaget bedömer jag redovisningsoron som medel. Siffrorna i sig ser rimliga ut och kassan bekräftar vinsten, men successiv vinstavräkning i några få stora projekt där ingen anläggning ännu är överlämnad, en liten revisionsbyrå, ingen ekonomichef i ledningen och slarvfel i memorandumet gör att jag vill se några kvartalsrapporter innan jag litar fullt på marginalerna. Omdömet vägs in i risknivån och i kapitel 7.
4. OM EMISSIONEN
En notering är en affär i sig. Villkor, prissättning, lock-up och vilka som går in avgör en stor del av risk och avkastning på kort sikt. Kapitlet avslutas med min prospektgranskning, en besiktning av affärens upplägg som är skild från värderingen i kapitel 5.
4.1 Erbjudandet
Erbjudandet omfattar 5 374 995 befintliga B-aktier till 22,50 kronor, totalt cirka 121 miljoner kronor, motsvarande 15 procent av kapitalet och 6 procent av rösterna. Det ger ett börsvärde på cirka 806 miljoner kronor. Bolaget tillförs inget kapital. Anmälan sker 26 oktober–2 november, utfallet meddelas 3 november, likviddag beräknas till 5 november och första handelsdag på Spotlight är 6 november 2026, fyra dagar efter sista anmälningsdag. Courtage utgår inte. Noteringen är villkorad av att Spotlights krav på spridning uppfylls. Bolaget omfattas av lagen om granskning av utländska direktinvesteringar, så den som når 10 procent av rösterna måste anmäla det till ISP.
Vem som säljer. Hela erbjudandet består av befintliga aktier från Anders Hofstedt AB. Det är empiriskt en positiv signal: bolaget behöver inte pengarna och verksamheten finansierar sig själv. Huvudägaren behåller 73,7 procent av kapitalet och har bundit halva sitt kvarvarande innehav i två år.
Varför noteras bolaget nu? Det uttalade motivet är synlighet, möjlighet för medarbetare att äga aktier och att kunna betala förvärv med aktier. Det finns också ett naturligt skäl i ägarbilden: grundaren är 77 år, och en noterad aktie gör ett framtida ägarskifte enklare. Samtidigt är det svårt att bortse från tajmingen. Bolaget noteras mitt i en försvarsboom, med rekordvinst och en orderstock som aldrig varit större. Huvudägaren säljer alltså när siffrorna ser som bäst ut, även om andelen han säljer är liten. Att bolagets tillväxtmål bara sträcker sig tre år framåt understryker att sikten efter 2028 är kort.
Noteringsklimatet. 2025 var ett starkt noteringsår i Sverige, men 2026 har varit svalare. Kriget i Mellanöstern har gjort marknaden nervös och flera noteringar har skjutits upp. Stora noteringar har i snitt gått sämre än de små, och investerarna har blivit mer prisvaksamma. Försvarsaktier har samtidigt handlats till höga multiplar sedan 2022, vilket gör att en försvarsnotering till ett P/E-tal kring 11 sticker ut som lågt prissatt. Spotlight som handelsplats drar dock åt andra hållet: mindre MTF-listor har historiskt haft svagare efterhandel än huvudlistan.
4.2 Hygienfaktorer
Lock-up. Huvudägaren, Molsurf, styrelseledamöter och ledande befattningshavare har åtagit sig att inte sälja under 360 dagar från första handelsdag, vilket omfattar 84,2 procent av aktierna. Huvudägaren har därefter bundit 50 procent av sina aktier i ytterligare 360 dagar. Efter tolv månader, i november 2027, kan alltså cirka 17,0 miljoner aktier frigöras, motsvarande 47 procent av bolaget och tre gånger den fritt omsatta andelen. Undantag från lock-up beviljas helt efter Sedermeras eget gottfinnande. Teckningsåtagarna har ingen lock-up.
Stabilisering. Memorandumet beskriver ingen stabilisering av kursen.
Greenshoe. Det finns ingen övertilldelningsoption.
4.3 Bedömning Teckningsåtagare & Rådgivare
Cornerstone-investerare. Teckningsåtaganden på 56,4 miljoner kronor, 46,7 procent av erbjudandet, har lämnats av 31 parter. Största posten är PAM Capital, som tecknar 29,8 miljoner för 50 privata kunders räkning. Därefter kommer Andreas Bergström med 7,5 miljoner och Tellus Equity med 3 miljoner. Bland övriga finns Avium Invest, Skeppskajen, de två oberoende styrelseledamöterna och tre anställda och delägare i rådgivaren Sedermera. Ingen ersättning utgår och alla garanteras full tilldelning. Åtagandena är inte säkerställda och åtagarna har ingen lock-up, så de kan sälja från första dagen. Insiders tecknar bara för små belopp, de två ledamöterna för cirka 0,2 miljoner kronor tillsammans. Det är ingen institutionell förankring: en stor del av den tidiga ägarbasen är privatpersoner med garanterad tilldelning, vilket kan ge säljtryck om kursen går upp kraftigt första dagen.
Rådgivare. Sedermera Corporate Finance är finansiell rådgivare, Wigge & Partners legal rådgivare och Nordic Issuing emissionsinstitut. Sedermera är en etablerad rådgivare för mindre noteringar på Spotlight och First North, vilket matchar erbjudandets storlek men inte orderstockens. Att rådgivarens anställda tecknar aktier i affären de själva strukturerat, och att rådgivaren ensam beslutar om undantag från lock-up, ser jag som en intressekonflikt.
4.4 Prospektgranskning – VQM-flaggor
Granskningen gäller memorandumet och affärens upplägg, inte bolagets kvalitet. Jag hissar nio flaggor.
- Litet erbjudande. Cirka 121 miljoner kronor, under gränsen 300 miljoner. Fritt omsatta aktier blir bara 15,8 procent.
- Rabatterad emission tätt inpå noteringen. I november 2025 gavs 500 000 B-aktier ut till 10 kronor till nyckelmedarbetare, styrelseledamöter och andra närstående, 56 procent under teckningskursen och knappt ett år före noteringen. Memorandumet förklarar skillnaden med nya kontrakt sedan dess.
- Tveksamma incitament. Tre anställda och delägare i Sedermera tecknar i erbjudandet för cirka 0,35 miljoner kronor, och Sedermera beslutar ensam om undantag från lock-up (se 4.3). Styrelseledamoten Nils Sjöberg får dessutom 1,31 procent i bonus på all fakturerad sprängämnesförsäljning. Bonusen räknas på omsättning, inte på vinst, medan det är vinsten som avgör värdet för aktieägarna.
- Täta personkopplingar. Ledamoten Nils Sjöberg är son till Per Sjöberg, vars bolag äger 10 procent och har ett konsultavtal med VisPro på 10 miljoner kronor per projekt i sju år. HEAD köpte Lucent och lokaler från huvudägaren, de senare utan oberoende värdering. HEAD äger också del i kunden SWEBAL, där Hofstedt och Nils Sjöberg sitter i styrelsen, och har rätt till ytterligare aktier via ett prestationsbaserat upplägg.
- Märkliga avtal. HEAD sålde 2025 sin andel i det ryska talloljebolaget HEADrus för 50 000 kronor till Grape Project Management Services LLC i Förenade Arabemiraten. Försäljningen redovisas öppet och HEAD har inte haft några band till Ryssland sedan 2022, men eftersom ryska myndigheter inte registrerat ägarbytet står HEAD formellt kvar som delägare. Samma köpare äger dessutom 50 000 aktier i HEAD.
- CV med plumpar. Ordföranden är dömd för bokföringsbrott kopplat till HLF Fastighets AB, som gick i konkurs (se 2.5).
- Omoget bolag. Ledningen består av tre personer utan ekonomichef, revisorn är en liten lokal byrå och bolaget tillämpar inte svensk kod för bolagsstyrning, samtidigt som orderstocken är 1,5 miljarder kronor.
- Kort finansiell historik. Memorandumet redovisar bara två räkenskapsår, och sprängämnesverksamheten startade 2023.
- Bristfällig information. Bolaget lever på fyra stora kontrakt, men orderstocken redovisas inte per projekt eller kund, och marginal per segment saknas. Enligt rådgivaren står ingen kund för mer än en tredjedel, men det framgår inte av memorandumet. Sekretess kring försvarskunder förklarar en del, men inte allt. De finansiella tabellerna innehåller dessutom inkonsekvenser mellan koncern och moderbolag (se 3.4).
På plussidan säljer huvudägaren hela erbjudandet och bolaget tar inte in några pengar, en av de starkaste positiva signalerna inför en notering. Men eftersom erbjudandet är litet uppfylls inte VQM:s kvalitetsprofil för noteringar.
5. VÄRDERING & ESTIMAT
Frågan här är inte om HEAD är ett lönsamt bolag i dag, det är det uppenbart. Frågan är vad man betalar för och hur uthållig vinsten är när de nuvarande fyra projekten är levererade. Jag angriper det med tre scenarier, en motiverad multipel, en omvänd DCF med kontroll mot historiska base rates, en jämförelse med liknande bolag och en sammanvägd riktkurs.
5.1 Prognoser & Antaganden
5.1.1 Huvudscenario
Orderstocken på 1,5 miljarder kronor ska upparbetas fram till 2028, med Ukraina och Grekland klara 2027 och Estland och Sverige 2028. Jag räknar med en omsättning på 380 miljoner kronor 2026, vilket kräver ett andra halvår på cirka 247 miljoner mot 223 miljoner samma period 2025. 2027 blir toppåret med 560 miljoner när alla fyra projekt löper parallellt, och 2028 räknar jag med 540 miljoner, vilket förutsätter att det femte sprängämnesprojektet eller annan ny order ersätter de projekt som avslutas. Rörelsemarginalen sätter jag till 25 procent 2026–2027, i linje med bolagets mål, och 24 procent 2028 då en större andel kommer från nya projekt i tidiga, mindre lönsamma faser. Med 20,6 procent i skatt och ingen utspädning ger det en vinst per aktie på 2,92 kronor 2028. Efter 2028 räknar jag med att marginalen gradvis pressas när fler leverantörer etablerats och nybyggnadsvågen planar ut, vilket fångas i en kort konkurrensperiod och låg tillväxt i värderingen nedan.
5.1.2 Negativt scenario
Projekten försenas, en av de stora kunderna skjuter upp sina betalningar eller avbryter, och inga nya stora kontrakt vinns. Omsättningen når 340 miljoner kronor 2026 och 420 miljoner 2027, men faller till 330 miljoner 2028 när orderstocken tar slut. Marginalen pressas till 18 procent på grund av överskridanden, valutaförluster och lägre beläggning. Vinsten per aktie blir 1,34 kronor 2028. I det här scenariot säljer teckningsåtagarna tidigt och lock-upens utgång i november 2027 sammanfaller med svaga siffror.
5.1.3 Positivt scenario
HEAD vinner det femte projektet och minst ett till, och den europeiska upprustningen ger en jämn ström av nya fabriksbeställningar. Omsättningen växer till 620 miljoner kronor 2027 och 650 miljoner 2028, med en marginal på 26 procent. Vinsten per aktie blir 3,80 kronor 2028. Det kräver att flera saker går rätt samtidigt: nya kontrakt, att organisationen klarar fler parallella projekt och att Per Sjöbergs kunnande sprids i bolaget.
5.1.4 Prognos
| VPA (kr), 35,83 miljoner aktier | 2025 | 2026E | 2027E | 2028E |
| Negativt scenario | 2,05 | 1,67 | 1,88 | 1,34 |
| Huvudscenario | 2,05 | 2,12 | 3,14 | 2,92 |
| Positivt scenario | 2,05 | 2,40 | 3,61 | 3,80 |
| Omsättning (Mkr) / EBIT-marginal | 2026E | 2027E | 2028E |
| Negativt scenario | 340 / 22 % | 420 / 20 % | 330 / 18 % |
| Huvudscenario | 380 / 25 % | 560 / 25 % | 540 / 24 % |
| Positivt scenario | 400 / 27 % | 620 / 26 % | 650 / 26 % |
Marginalerna avser redovisat rörelseresultat enligt K3, efter avskrivningar på goodwill på cirka 8 miljoner kronor per år.
5.2 Värdering
5.2.1 Motiverad Multipel-Värdering (DCF)
Jag härleder en motiverad P/E-multipel ur tillväxt, konkurrensfördelarnas uthållighet och risk, och sätter den på varje scenarios vinst per aktie för 2028. Avkastningskravet är högt, eftersom det rör sig om en nynoterad projektaffär med få kunder och flera flaggor i granskningen. Avkastningen på kapitalet under CAP-perioden har jag satt långt över avkastningskravet, eftersom verksamheten nästan inte binder kapital. Efter CAP antar jag att överavkastningen är borta.
| Scenario | VPA-tillväxt 2025–2028E | Tillväxt under CAP | CAP (år) | Terminal tillväxt | Avk.krav | Motiv. P/E | Riktkurs |
| Negativt | −13 % per år | 3 % | 3 | 3,1 % | 12,75 % | 8,5x | 11,40 kr |
| Huvud | +13 % per år | 3 % | 4 | 3,1 % | 11,75 % | 9,5x | 27,70 kr |
| Positivt | +23 % per år | 7 % | 6 | 3,1 % | 10,75 % | 12,5x | 47,50 kr |
Tillväxten under CAP bygger främst på bolagets fundamentala tillväxtförmåga, prövad mot branschtillväxt, den planerade fabrikskapaciteten i Europa och base rates för bolag av samma storlek. Riktkurserna är motiverade värden på 2028 års intjäning. Till teckningskursen värderas HEAD till ett företagsvärde på cirka 695 miljoner kronor, vilket motsvarar 7,3 gånger rörelseresultatet senaste tolv månaderna och 7,3 gånger mitt huvudscenarios rörelseresultat för 2026. P/E-talet är 10,9 på senaste tolv månadernas vinst och 7,2 på 2027 års vinst i huvudscenariot. Företagsvärdet motsvarar knappt 2 gånger omsättningen.
5.2.2 Omvänd DCF & base rate-kontroll
Vad måste vara sant för att 22,50 kronor ska vara ett rättvist pris? En vanlig omvänd DCF utgår från dagens vinst och frågar hur mycket den måste växa. Med ett företagsvärde på cirka 695 miljoner kronor, rörelseresultatet efter skatt senaste tolv månaderna på cirka 75 miljoner, ett avkastningskrav på 11,75 procent och en terminaltillväxt på 3,1 procent räcker det att vinsten växer med cirka 1,5 procent per år i tio år. För HEAD är den frågan dock missvisande, eftersom dagens vinst kommer från fyra projekt med ett slutdatum. Vinstbasen är inte given, den förbrukas.
Jag delar därför upp priset i två delar: värdet av det som redan finns och det man betalar för framtiden. Antar jag att HEAD levererar hela orderstocken på 1,5 miljarder kronor, vinner två nya projekt av samma storlek och upparbetar allt till 2030 med 25 procents rörelsemarginal, ger det cirka 475 miljoner kronor i vinst efter skatt. Diskonterat med 11,75 procent är det värt cirka 385 miljoner. Lägger jag till nettokassan på cirka 110 miljoner återstår ungefär 310 miljoner av börsvärdet på 806 miljoner. Det är vad man betalar för verksamheten efter 2030. För att den delen ska vara rimligt prissatt behöver HEAD från 2031 tjäna omkring 40–55 miljoner kronor per år efter skatt på affärer som inte finns i dag, motsvarande 55–75 procent av dagens vinst.
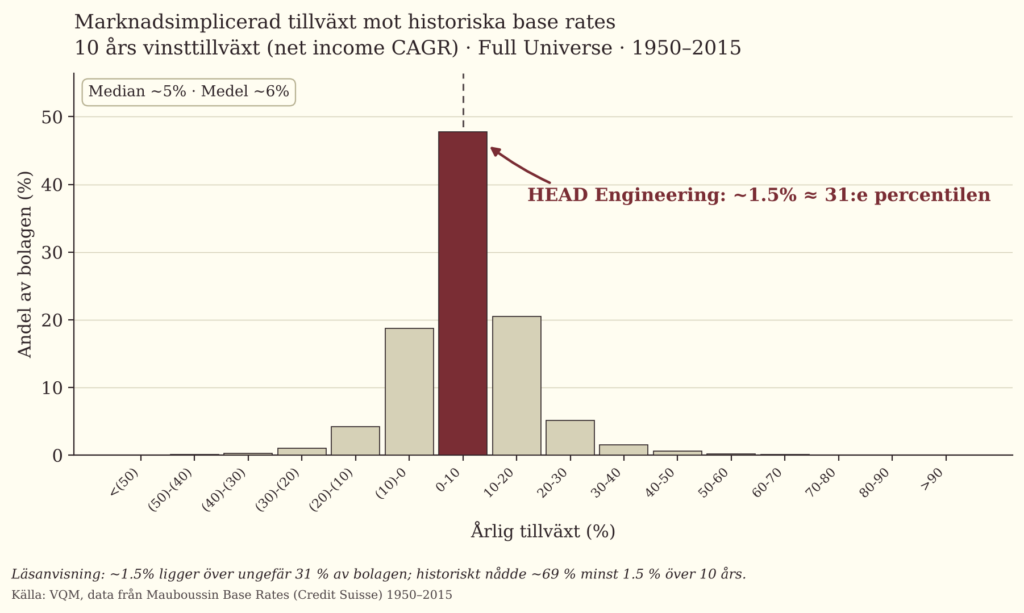
I Mauboussins historiska data, vinsttillväxt för alla bolag 1950–2015, hamnar 1,5 procent per år över tio år kring 32:a percentilen. Ungefär två av tre bolag har historiskt klarat mer. Över fem år ligger kravet på drygt 2 procent per år, kring 37:e percentilen. Grafen ger därmed intrycket att priset kräver lite. Men base rates mäter hur vinsten växer i bolag som fortsätter i samma verksamhet, inte hur ett projektbolag ersätter en avslutad orderstock. Den relevanta frågan är om HEAD efter 2030 kan bära en vinst på mer än halva dagens nivå, med nya sprängämnesprojekt till lägre marginal, återkommande intäkter från de fabriker som byggs eller nya tillämpningar som läkemedel. Det är möjligt, men långt ifrån säkert. Priset är lågt på dagens vinst, men inte uppenbart lågt på det som faktiskt finns i orderboken.
5.2.3 Peer Värdering
Det finns inget noterat bolag som liknar HEAD rakt av. Jag jämför därför med två grupper: europeiska försvarsbolag, som visar hur marknaden prissätter upprustningen, och processteknik- och teknikkonsultbolag, som visar hur projektaffärer med lätt balansräkning värderas. Gruppen innehåller både högt och lågt värderade namn så att fördelningen blir representativ.
| Bolag | P/E 2026E | P/E 2027E | P/E 2028E |
| Saab | 43,5x | 34,6x | 27,7x |
| Kongsberg Gruppen | 38,8x | 27,2x | 18,8x |
| Rheinmetall | 28,5x | 19,2x | 13,8x |
| Hensoldt | 56,6x | 39,4x | 28,4x |
| Renk | 26,3x | 19,3x | 14,5x |
| Theon International | 17,4x | 14,9x | 12,6x |
| MilDef | 31,2x | 22,8x | 16,3x |
| Invisio | 39,9x | 24,4x | 19,5x |
| Alfa Laval | 25,8x | 22,9x | 21,2x |
| Andritz | 15,6x | 13,4x | 11,8x |
| Valmet | 15,5x | 13,1x | 11,4x |
| AFRY | 13,7x | 10,7x | 10,0x |
| Sweco | 20,2x | 17,2x | 15,9x |
| 25:e percentilen | 17,4x | 14,9x | 12,6x |
| Median | 26,3x | 19,3x | 15,9x |
| 75:e percentilen | 38,8x | 24,4x | 19,5x |
| HEAD vid 22,50 kr (huvudscenario) | 10,6x | 7,2x | 7,7x |
Tabellen visar hur snabbt multiplarna sjunker när analytikernas vinstestimat växer, särskilt för försvarsbolagen: medianen faller från 26 gånger vinsten 2026 till 16 gånger 2028. HEAD handlas till teckningskursen klart under hela gruppen, även under den billigaste peeren, AFRY, samtliga år.
Tillämpar jag gruppens percentiler för 2028 på mina scenarier ger 25:e percentilen (12,6x) på det negativa scenariots vinst cirka 16,90 kr, medianen (15,9x) på huvudscenariot cirka 46,40 kr och 75:e percentilen (19,5x) på det positiva cirka 74,10 kr. Peer-värderingen ligger alltså 50–70 procent över mina fundamentalt härledda riktkurser. Det beror på att försvarsbolagen dominerar gruppen. De har återkommande intäkter från produkter, service och ramavtal, medan HEAD:s vinst bygger på ett fåtal projekt med en tydlig slutpunkt. Den mer jämförbara undergruppen, processteknik- och teknikkonsultbolagen Alfa Laval, Andritz, Valmet, AFRY och Sweco, handlas till en median på 11,8 gånger vinsten 2028, något över min motiverade multipel på 9,5 gånger i huvudscenariot. Skillnaden motiverar jag med att HEAD, till skillnad från dessa bolag, saknar en stor eftermarknad och måste vinna varje nytt uppdrag i upphandling. Jag anser att HEAD förtjänar en rabatt mot försvarsbolagen på grund av kundkoncentrationen, den korta historiken och handelsplatsen. Peer-percentilerna ska läsas som en ram för hur marknaden prissätter modellen, inte som en exakt riktkurs.
5.2.4 Sammanvägd Riktkurs per Scenario
- Negativt scenario: cirka 11,40 kr (fallhöjd −49 %)
- Huvudscenario: cirka 27,70 kr (uppsida +23 %)
- Positivt scenario: cirka 47,50 kr (uppsida +111 %)
Jag låter den fundamentala värderingen i 5.2.1 bestämma riktkurserna och använder peer-värderingen som rimlighetskontroll. Den jämförbara undergruppen ligger något över nivån i huvudscenariot, och peer-gruppen som helhet visar att riktkurserna är försiktigt satta. Det är medvetet: jag vill inte ge en projektvinst med slutdatum samma värdering som återkommande intäkter. Prisbilden är positivt skev: uppsidan i huvud- och positivt scenario är större än fallhöjden i det negativa. Sannolikheten är dock skev åt andra hållet. Bolaget har kort historik, fyra kunder, ingen överlämnad anläggning, ett nyckelpersonberoende och ett lock-up-överhäng på nästan halva bolaget från november 2027, och det negativa scenariot ligger närmare till hands än vad en snabb blick på P/E-talet antyder. Riktkurserna ställs på tolv månaders sikt: de beräknas genom att den motiverade multipeln appliceras på 2028 års vinst per aktie, under antagandet att marknaden prisar in den intjäningen inom ett år. Riktkursen är ett fundamentalt värde och inte en innehavshorisont. Min rekommendation för själva noteringen är att avstå, se kapitel 8.
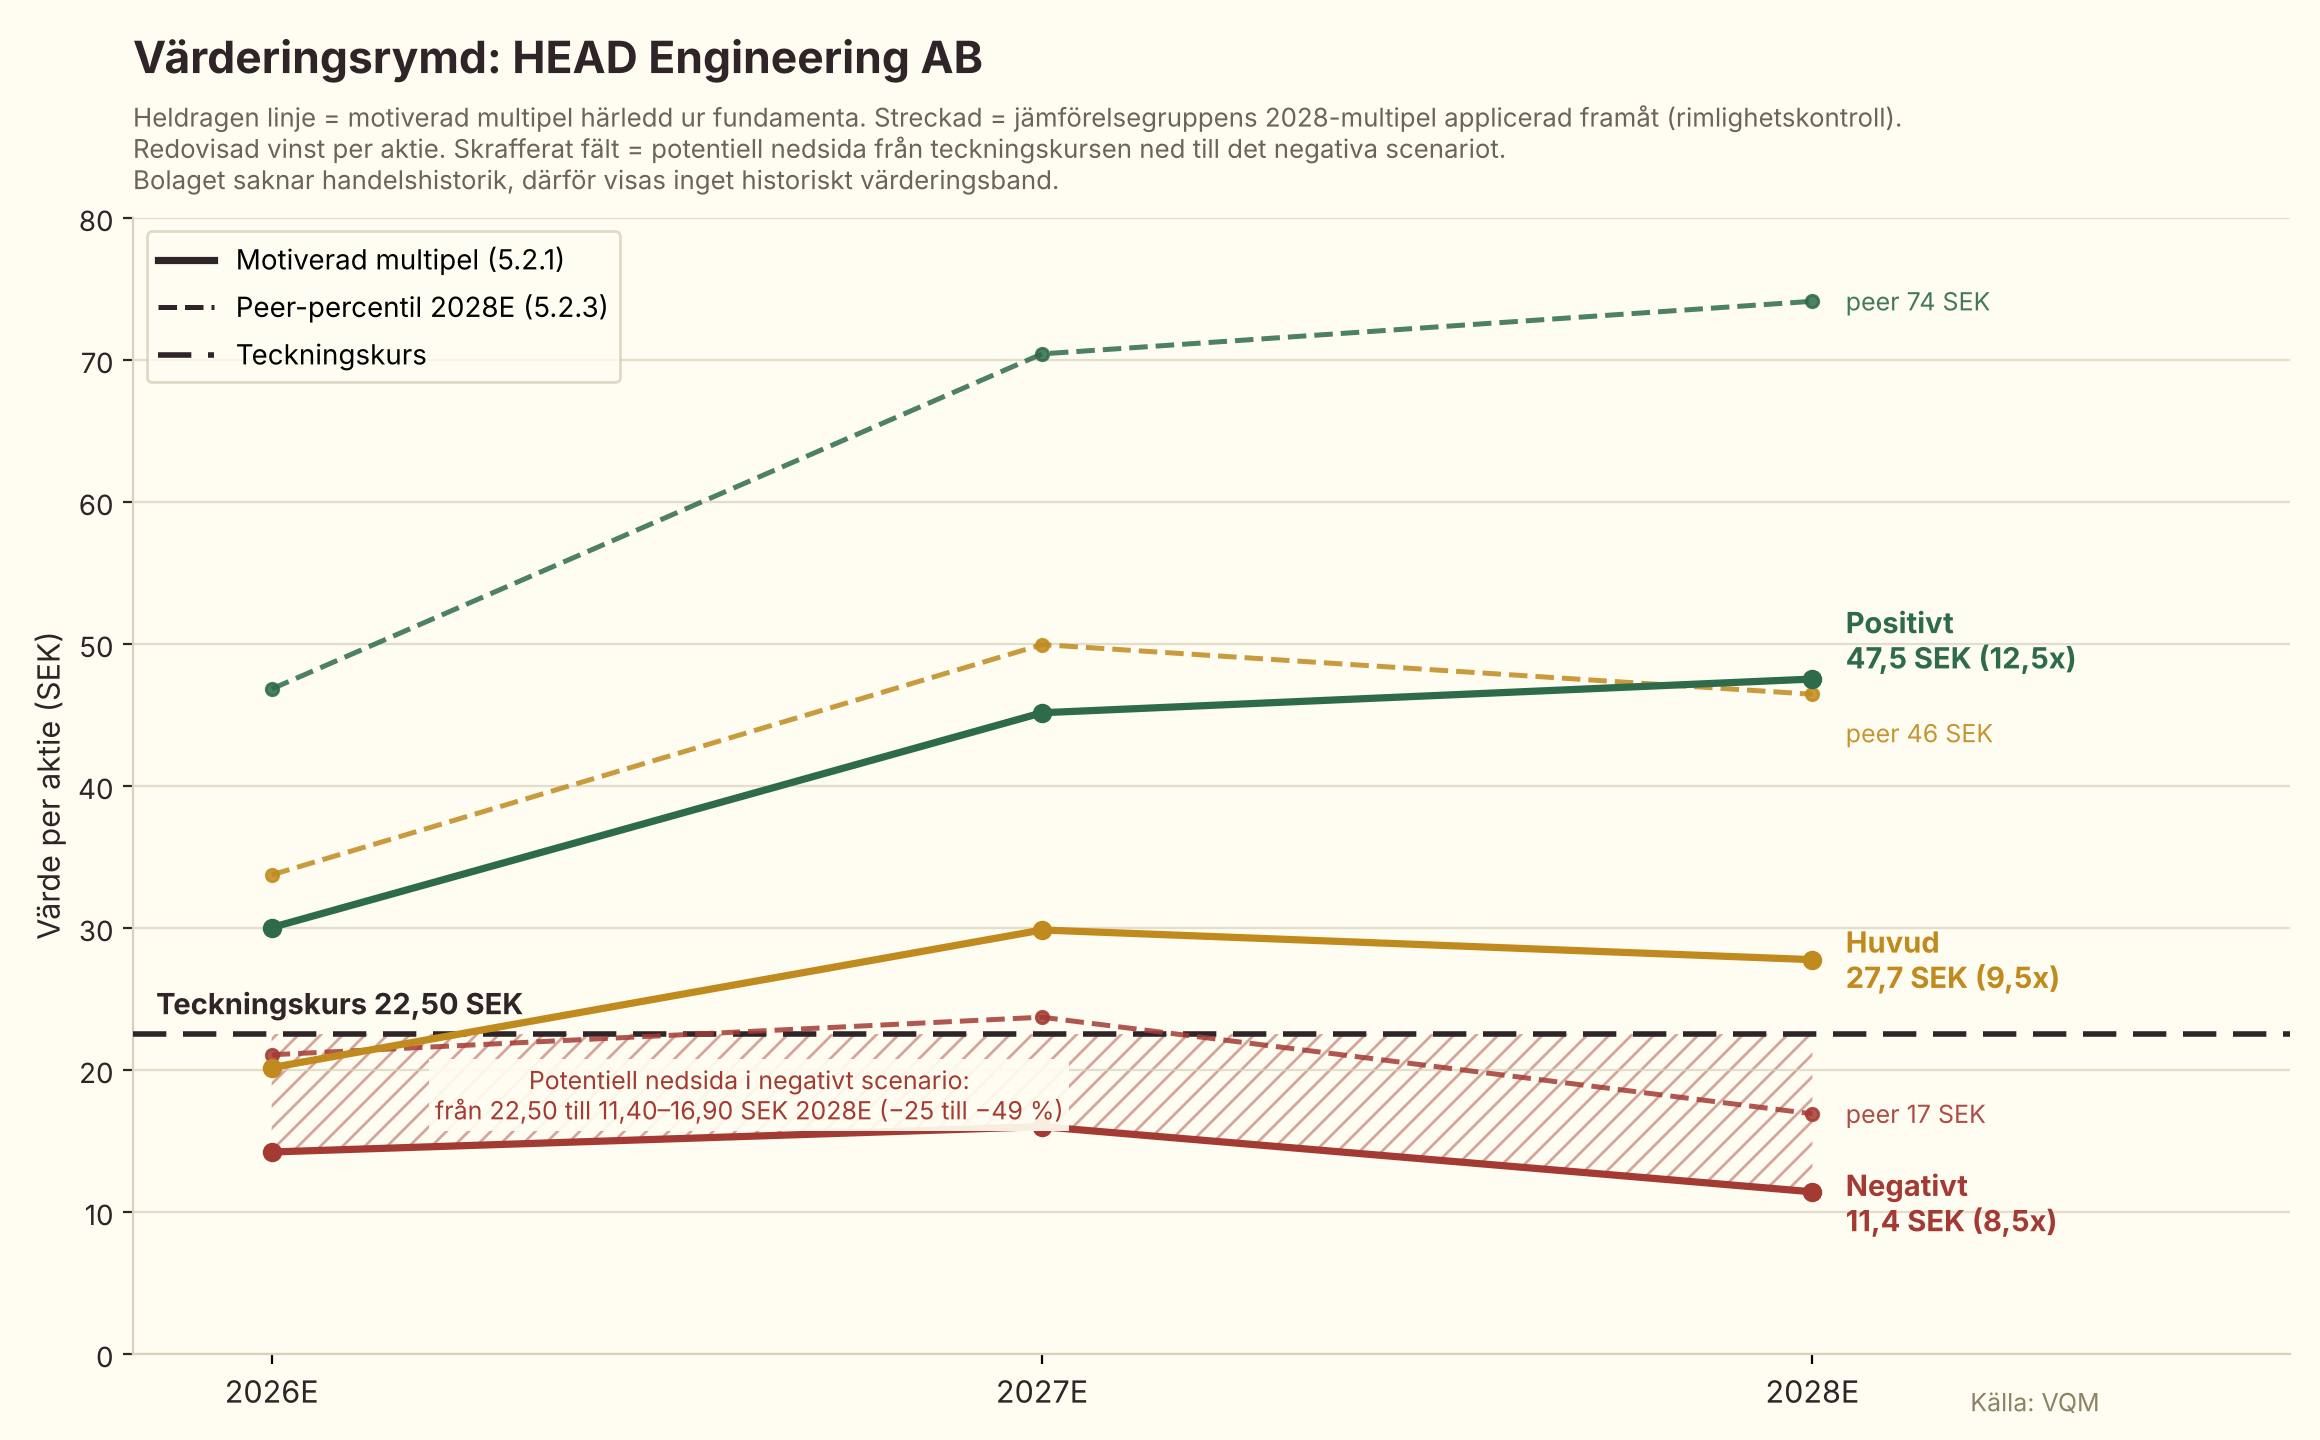
Motiverat värde cirka 27,70 kr per aktie, 23 % över teckningskursen 22,50 kr, men med stor osäkerhet om vinsten efter 2028. Jag avstår från att teckna. Risknivå 5 (Mycket Hög).
5.3 Investeringstes: variant perception & falsifierbar tes
Vad ser jag som skiljer sig från marknaden? Med variant perception menar jag det jag tror som skiljer sig från hur många kommer att se på bolaget. Ett P/E-tal kring 11 ser billigt ut för ett bolag som säljer till försvarsindustrin, när försvarsbolagen på börsen handlas till betydligt högre multiplar. Min läsning är att HEAD inte är ett försvarsbolag i den meningen. Det har inga återkommande intäkter, utan är ett litet projektbolag mitt i en våg av fabriksbyggen som kan ta slut. Räknat på det som faktiskt finns i orderboken är priset rimligt snarare än lågt. Uppsidan i mitt huvudscenario kräver att HEAD vinner nya lönsamma projekt efter 2028, och det kan ske, men inte med tillräcklig säkerhet för att teckna i en notering med så många svagheter i upplägget.
Vad skulle visa att jag har fel? Med falsifierbar tes menar jag konkreta saker man kan se som skulle visa att jag tänkt fel, alltså att det hade varit rätt att teckna:
- HEAD tecknar ett nytt stort sprängämneskontrakt utöver de fyra nuvarande, till exempel i Finland, med en marginal i nivå med dagens.
- Ukraina och Grekland överlämnas under 2027 utan projektförluster, och marginalen håller sig kring 25 procent.
- Bolaget visar att färdiga fabriker ger återkommande intäkter från service, uppgraderingar eller drift.
- Omsättningen för 2026 landar i linje med eller över min prognos på 380 miljoner kronor, och kassaflödet vänder till positivt.
- Organisationen breddas med ekonomichef och fler processingenjörer, så att beroendet av ett fåtal personer minskar.
Enkelt uttryckt: om tolv till arton månader ska man kunna se om jag hade rätt av rätt skäl, alltså om nya lönsamma order faktiskt kom, inte bara om kursen råkade gå upp eller ned.
6. FÖRDELAR: STYRKOR & MÖJLIGHETER
1. Synlig orderstock. 1,5 miljarder kronor i orderstock, drygt fyra gånger omsättningen senaste tolv månaderna, ger ovanligt god sikt för ett så litet bolag fram till 2028.
2. Kundfinansierad tillväxt. Milstolpsbetalningar gör att kunderna finansierar projekten. Bolaget har en nettokassa på 111 miljoner kronor, inga räntebärande skulder och behöver inget nytt kapital för att växa.
3. Ovanligt hög lönsamhet. Rörelsemarginalen ligger kring 28 procent och avkastningen på eget kapital över 40 procent, med en organisation på 24 personer.
4. Knapp kapacitet i Europa. Få aktörer kan leverera kompletta TNT- och RDX/HMX-fabriker, samtidigt som Nato och EU satsar på egen produktion. HEAD har referenser i fyra länder och miljölösningar som stärker konkurrenskraften.
5. Lågt pris. P/E cirka 11 på historisk vinst och omkring 7 på 2027 års vinst i mitt huvudscenario. Räknat på dagens vinst förutsätter priset i stort sett ingen tillväxt.
6. Ägaren säljer, bolaget behöver inte pengarna. Hela erbjudandet består av befintliga aktier, och huvudägaren har bundit halva sitt innehav i två år.
7. NACKDELAR: SVAGHETER & RISKER
1. Fyra projekt. Nästan hela intäkten kommer från fyra sprängämnesprojekt och ett fåtal kunder. En försening eller ett avbrutet projekt slår direkt mot resultatet, och en kund har rätt att säga upp avtalet om Hofstedt slutar kontrollera bolaget.
2. Osäkert efter 2028. Orderstocken är i stort sett förbrukad 2028. De fabriker som nu planeras i Europa kan räcka för att täcka behovet, och stora försvarskoncerner kan bygga i egen regi. Utan nya kontrakt faller omsättningen kraftigt, och dagens marginal, som sannolikt speglar en knapphet på leverantörer, blir svår att upprepa.
3. Nyckelpersonberoende. Sprängämneskunnandet är koncentrerat till Per Sjöberg via ett konsultavtal och till ett fåtal anställda. Grundaren och ordföranden är 77 år.
4. Närstående och styrning. Täta kopplingar mellan huvudägare, ledning, familjen Sjöberg och kunden SWEBAL, en styrelseledamot med bonus på omsättning snarare än vinst, en ordförande dömd för bokföringsbrott, ingen ekonomichef och en huvudägare med 90 procent av rösterna. Minoriteten har litet inflytande.
5. Projekt- och redovisningsrisk. HEAD har ännu inte lämnat över någon TNT-fabrik till kund, och de första överlämningarna 2027 avgör om kalkylerna håller. Successiv vinstavräkning bygger på bolagets egna bedömningar, och en liten revisionsbyrå och slarvfel i memorandumet gör att jag ser redovisningsoron som medel.
6. Tunn handel och överhäng. Bara 15,8 procent av aktierna handlas fritt. I november 2027 kan 47 procent av bolaget frigöras från lock-up, och teckningsåtagarna kan sälja redan från dag ett.
7. Ryssland och renommé. HEAD står fortfarande formellt som delägare i det ryska talloljebolaget HEADrus i väntan på att ryska myndigheter registrerar försäljningen till ett bolag i Förenade Arabemiraten, som också är aktieägare i HEAD. Bolaget har granskats av Säkerhetspolisen och har sina tillstånd, men frågan kan dyka upp igen i media eller hos kunder.
8. SLUTSATS
Rekommendation: Avstå. Mina riktkurser ligger på cirka 11,40, 27,70 och 47,50 kronor i negativt, huvud- och positivt scenario, motsvarande −49, +23 och +111 procent mot teckningskursen. HEAD är lågt värderat på dagens vinst och har en orderstock som räcker till 2028. Men räknat på det som faktiskt finns i orderboken är priset rimligt snarare än lågt, och uppsidan kräver att bolaget hittar ny och lika lönsam affär när nybyggnadsvågen planar ut. Bolaget är i praktiken fyra projekt, ingen anläggning är ännu överlämnad, beroendet av ett fåtal personer är stort och granskningen av memorandumet ger nio flaggor. Risken bedömer jag som mycket hög (5), och den väger in både bolaget och själva noteringen. Med den risken är uppsidan i huvudscenariot för liten för att motivera en position.
Varför inte teckna och sälja? Min standardstrategi för noteringar är att teckna och sälja under första handelsdagen, eftersom en kraftig uppgång i regel kommer just den dagen. Affärsvärldens genomgång av omkring 480 svenska noteringar sedan 2017 visar att utvecklingen från premiärdagens stängning i median är svagt negativ, och att bolag som faller första dagen fortsätter att gå sämre än index. Strategin kräver alltså stark efterfrågan på dag ett. Här är erbjudandet litet, 47 procent av aktierna har gått till teckningsåtagare med garanterad tilldelning och utan lock-up, och Affärsvärldens IPO-guide avråder från teckning, vilket kan dämpa intresset bland privatpersoner. Risken att kursen hamnar under 22,50 kronor redan första dagen är för stor i förhållande till den möjliga vinsten. Den som ändå tecknar bör sälja om aktien faller under teckningskursen under första handelsdagen.
Viktigaste uppföljningspunkter.
- Delårsrapporten den 19 november 2026: omsättning, marginal och kassaflöde under tredje kvartalet, och om orderstocken hålls.
- Nya kontrakt: om det femte sprängämnesprojektet blir ett skrivet kontrakt och om fler tillkommer, till exempel i Finland.
- Överlämningarna i Ukraina och Grekland 2027: om de sker enligt plan och utan projektförluster.
- Rörelsekapitalet: att upparbetade intäkter och kundfordringar omvandlas till pengar.
- Organisationen: rekrytering av ekonomichef och fler processingenjörer, och hur beroendet av Per Sjöberg hanteras.
- Ägarna: teckningsåtagarnas beteende de första dagarna och huvudägarens agerande inför november 2027.
Källor: HEAD Engineering AB (publ), Noteringsmemorandum inför upptagande till handel på Spotlight Stock Market, daterat 22 oktober 2026, godkänt av Spotlight Stock Market och ej granskat av Finansinspektionen (primärkälla för affärsmodell, segment, finansiell historik, orderstock, erbjudandets villkor, lock-up, teckningsåtaganden, ägarstruktur, styrelse och ledning, närståendetransaktioner och risker); Mordor Intelligence, Industry Research, Research and Markets och Coherent Market Insights (marknadsdata, via memorandumets marknadsöversikt); Nato och Europaparlamentet (försvarsutgifter, via memorandumet); Dagens PS, 18 december 2025, och Tech.eu, 7 maj 2026 (Sweden Ballistics TNT-fabrik i Nora); Dagens PS, 8 april 2026, och Realtid, 23 mars 2026 (noteringsklimatet); Trading Economics (svensk 10-årig statsobligationsränta, 23 oktober 2026); konsensusestimat för P/E 2026E–2028E avseende Saab, Kongsberg Gruppen, Rheinmetall, Hensoldt, Renk, Theon International, MilDef, Invisio, Alfa Laval, Andritz, Valmet, AFRY och Sweco (per oktober 2026, ungefärliga); Affärsvärldens IPO-guide (utveckling efter notering); Mauboussin m.fl., Credit Suisse, base rates för vinsttillväxt 1950–2015. Affärsvärldens IPO-guide, 29 oktober 2026 (uppgifter om planerade TNT-fabriker i Europa, konkurrenter, EU:s ammunitionsmål samt rådgivarens uppgift om kundkoncentration; analysen har använts för fakta, värderingen är min egen).
JURIDISK INFORMATION
Alla investeringar innebär alltid en risk. Det innebär att värdet på dina pengar kommer att både öka och minska. I värsta fall är det inte säkert att du får tillbaka ditt insatta kapital. Det finns inga garantier.
Målet med VQM:s analyser är att ge dig så bra förutsättningar och avkastningspotential som möjligt, men räkna med att 30–40 % av tipsen slutar med förlust. Investera aldrig pengar du inte har råd att förlora. Jag rekommenderar att du håller den totala summan i VQM:s tips till högst 10 % av ditt finansiella sparande, där basen på 90 % ligger i indexfonder eller hos en fondrobot. Läs mer på vqm.se under Risk.
VQM är inte ett värdepappersinstitut och står inte under Finansinspektionens tillsyn. Den här analysen är inte personlig investeringsrådgivning enligt lagen om värdepappersmarknaden, utan ett underlag för dina egna beslut.
Den här analysen är framtagen av mig, André Granström, analytiker på VQM. Den färdigställdes 2026-10-29 kl.13.30 och spreds första gången 2026-10-30 kl. 17.30.
Jag äger för närvarande inga aktier i HEAD Engineering och har inte handlat i bolaget de senaste 30 dagarna. Jag kommer inte teckna i erbjudandet och avser inte att köpa aktier efter noteringen. Om detta ändras kommer ett utskick till prenumeranter. Jag har inga optionspositioner eller andra derivat kopplade till bolaget. Ingen närstående till mig äger aktier eller derivat i bolaget.
Ingen ersättning har utgått från något av bolagen, och jag och VQM är fristående från samtliga. Analysen är inte sponsrad eller betald research.
Detta är den första texten om HEAD Engineering från VQM. En uppföljande artikel om kursutvecklingen den första perioden efter noteringen planeras, via mejl och på hemsidan, till dig som är VQM-prenumerant på vqm.se. I övrigt avser jag inte att följa upp krönikan.