Publicerat 2026-10-07 kl. 17:00. Avser september 2026.
En gång i månaden sammanfattar jag vad jag skrivit, vad jag läst och funderat på, och vad jag jobbar med härnäst. Brevet är öppet för alla. Inga riktkurser, estimat eller rekommendationer förekommer här, de ligger kvar bakom prenumerationen.
1. Vad jag skrivit den senaste månaden
September blev den intensivaste månaden hittills, och nästan allt handlade om noteringar.
Två fundamentala analyser. Exsitec och Kabe. Två bolag som knappast kunde vara mer olika i affärsmodell, och just därför nyttiga att skriva om efter varandra. Det är i den sortens jämförelser jag själv lär mig mest om var en vallgrav faktiskt sitter.
Fem noteringsanalyser. Axvik, NordAmps, Avionera, Dormy och Linjemontage. Fem prospekt på en månad är det mesta jag gjort, och det säger en del om hur hösten såg ut när den började. Jag hann tyvärr inte med en utskickad analys av Foremont.
Det finns ett mönster värt att nämna, och det handlar om mig snarare än om bolagen. När prospekten kommer tätt är frestelsen att läsa fortare. Jag gör i stället tvärtom och håller samma checklista i samma ordning varje gång, även när det känns onödigt vid det fjärde prospektet i rad. Poängen med en regelstyrd process är att den ska hålla just de veckor då man helst vill göra avkall på den.
Kvartalsuppföljningen. Jag har gått igenom samtliga aktiva case efter rapportperioden och uppdaterat underlaget. Från och med den här omgången går uppföljningen ut som tre separata utskick: ett allmänt om hur rapporterna såg ut, ett för Active Value och ett för Special Situations. Det samlade utskicket blev helt enkelt för långt för att vara läsbart.
De fullständiga analyserna, med värderingsmetod, riktkurser, rekommendation och tillhörande intressekonfliktsdeklarationer, finns för prenumeranter på vqm.se. Månadsbrevet utkommer i början av varje månad och avser föregående kalendermånad.
2. Vad jag läst och funderat på
Räntorna, och vad de gör med hushållen
Oktober inleddes med en global ränterörelse som förtjänar mer uppmärksamhet än den fått bland privata investerare.
Den amerikanska tioårsräntan ligger kring 5,3 procent och trettioåringen har varit uppe kring 5,6 procent, den högsta nivån sedan 2002. Federal Reserve höjde styrräntan i september, den första höjningen sedan 2023. I Japan och Storbritannien ligger de långa marknadsräntorna på de högsta nivåerna sedan 1990-talet. Financial Times beskrev obligationsförsäljningarna som en brutal våg. Drivkrafterna som nämns är genomgående desamma: oro för statsfinanser, stora emissionsvolymer och inflation som inte riktigt vill lägga sig. (Källor: CNBC och Financial Times, återgivna i svensk affärspress under slutet av september och början av oktober 2026.)
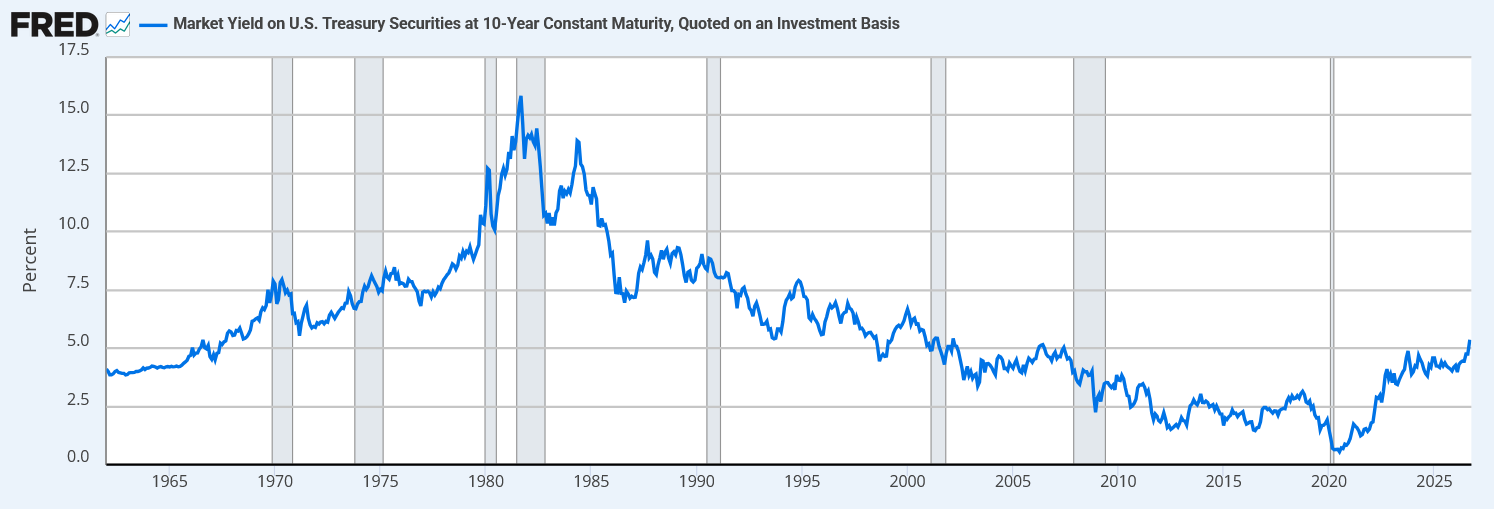
Tillbaka till Sverige. Den svenska tioårsräntan har stigit till omkring 3,25 procent, den högsta nivån sedan 2011. Riksbankens styrränta ligger kvar på 1,75 procent men banken har signalerat att den kan komma att höjas. Andelen hushåll som funderar på att binda sitt bolån de kommande tre månaderna steg från 11 procent i september till 15 procent i oktober, den högsta andelen sedan början av 2022. (Källor: SEB:s boprisindikator oktober 2026, SBAB:s Boräntenytt.)
Den sista siffran är den jag fastnade för, 15 procent betyder att 85 procent inte funderar på att binda. Svenska hushåll ligger till övervägande del kort, och det är därför den svenska transmissionen från ränta till plånbok är snabbare än i de flesta jämförbara länder. En uppgång som i USA tar två år att nå igenom till hushållen tar här ett par kvartal.
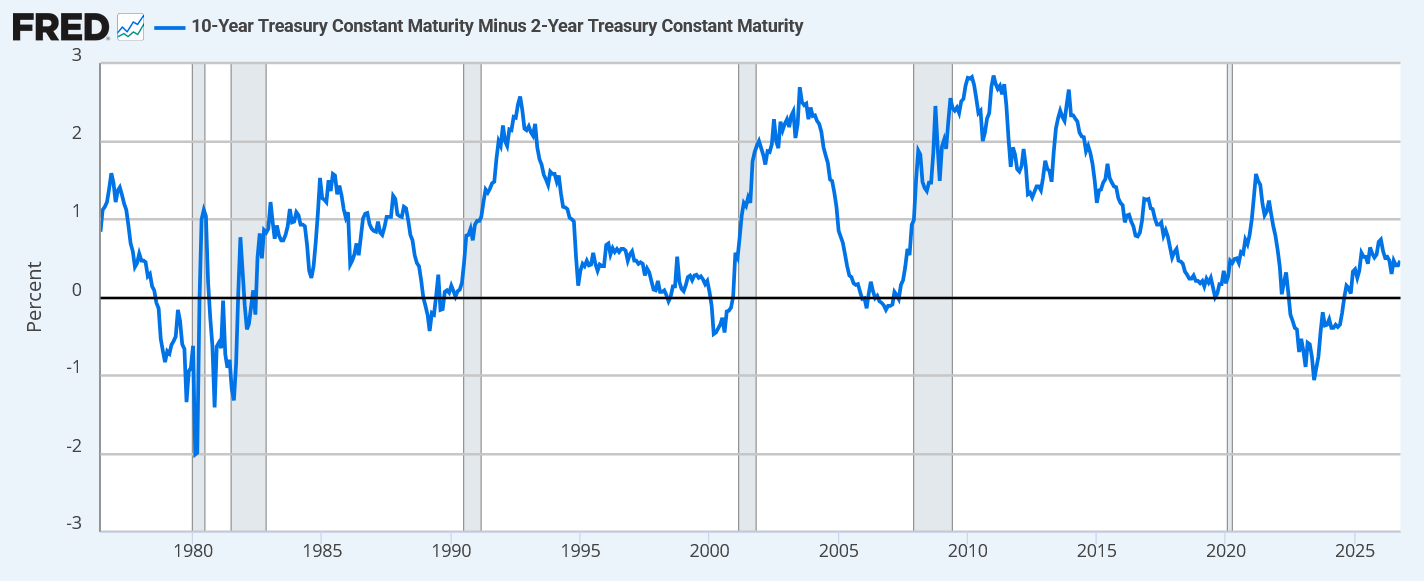
En sak vill jag reda ut, eftersom den återkommer på flera forum. Den amerikanska räntekurvan är inte inverterad just nu. Skillnaden mellan tio- och tvååring är svagt positiv, någonstans mellan 0,2 och 0,5 procentenheter beroende på mätdag. Det är värt att hålla isär, för de två situationerna betyder olika saker. En inverterad kurva säger att marknaden väntar sig räntesänkningar, i regel för att en nedgång tvingar fram dem. Det som händer nu är i stället att hela kurvan skjuts uppåt, med långa räntor som stiger mest. Det är inte en marknad som prisar in en lågkonjunktur. Det är en marknad som prisar in att pengar kommer att kosta mer under lång tid.
För den som äger aktier är den andra varianten inte nödvändigtvis snällare. Ett högre avkastningskrav sänker nuvärdet av alla framtida kassaflöden, och mest för de bolag som har sina vinster längst bort i tiden.
Och ändå går börsen bra
Här är det som gör perioden intressant, Nasdaq Composite stängde på ny rekordnivå i början av oktober, och de breda indexen avslutade tredje kvartalet nära sina toppnivåer. Samtidigt var finanssektorn den svagaste sektorn i S&P 500 under september med en nedgång på drygt 6 procent, och det amerikanska aggregerade obligationsindexet tappade 3,5 procent under kvartalet. (Källor: CNBC, 28 september och 2 oktober 2026.)
Börsen handlar alltså upp sig mot stigande avkastningskrav. Det går, ett tag, så länge vinsterna stiger snabbare än diskonteringsräntan. Historiskt är det inte en kombination som brukar bestå särskilt länge, men jag har ingen uppfattning om när den bryts, och av den som påstår sig ha det bör man begära ett spårbart facit.
Det som oroar mig mer än kursnivån är vad kursnivån förutsätter. Räknar man baklänges från dagens priser ligger den inprisade framtida tillväxten i vinster och kassaflöden på historiskt höga nivåer. Det är i grunden samma observation som de värderingsmått jag skrev om i augusti, bara uttryckt från andra hållet: en hög multipel är inget annat än ett påstående om framtida tillväxt.
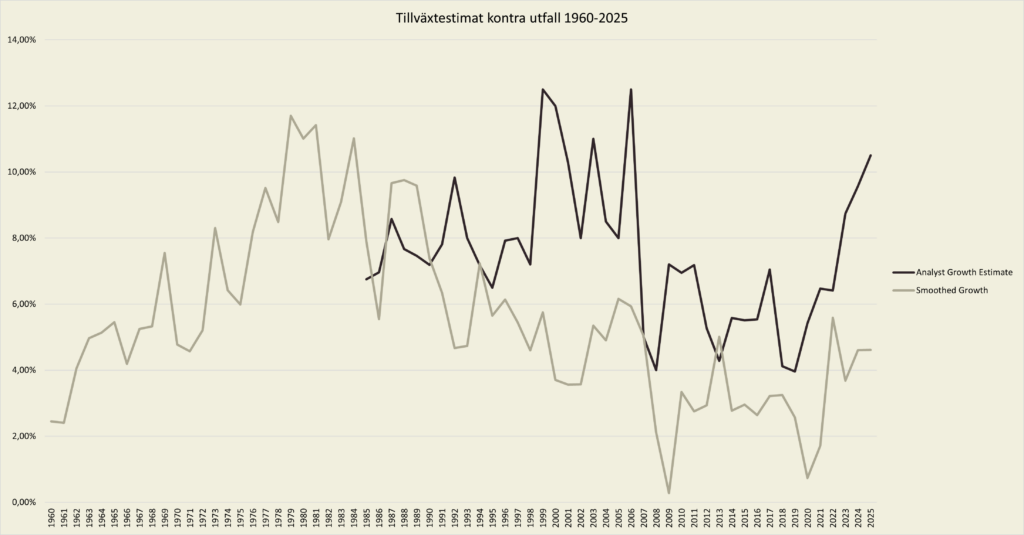
Två saker gäller samtidigt, och kombinationen är det obehagliga. Förväntningarna är högt ställda, och samtidigt finns en påtaglig oro i marknaden kring räntor och statsfinanser. Höga förväntningar är i sig inget problem så länge de infrias. Oro är i sig inget problem när förväntningarna är lågt ställda. Det är när båda råder på en gång som utfallsrymden blir obehaglig, för då finns varken marginal för en besvikelse i vinsterna eller tålamod hos ägarna att sitta igenom den.
IPO-marknaden tappar fart
Det andra jag följt är noteringsklimatet, av uppenbara skäl efter en månad med fem prospekt.Bilden har svängt under hösten. Eleda, höstens enskilt största planerade svenska notering, har skjutit upp sina planer. Doktor.se drog tillbaka sin notering i september. Välinge Innovation, en länge omtalad kandidat, meddelade tidigare under året att en notering inte är aktuell i närtid. Globalt beskriver EY ett år med 23 procent färre noteringar än året innan, men 36 procent högre samlat transaktionsvärde, alltså färre och större affärer. (Källor: Rapidus 5 oktober 2026, Dagens Medicin 11 september 2026, Affärsvärlden, EY:s nordiska IPO-barometer.)
Det som sägs om Eleda är att bolaget skulle bana väg för resten av höstens kö. När en sådan affär skjuts upp är det sällan ett isolerat beslut. Antingen tycker säljarna att priset är för lågt, eller så tycker köparna att priset är för högt, och i båda fallen är det samma sak som säger ifrån: rabatten mot de långa räntorna räcker inte längre till.
För den som läser noteringsanalyser är det här en bra sak, inte en dålig. Färre prospekt betyder mer tid per prospekt, och historiskt har de bolag som noteras i ett svalare klimat behövt prissättas rimligare för att komma ut över huvud taget.
AI som kan läsa binärkod
Det här är månadens obehagliga läsning, och den kommer från ett oväntat håll.
Under september och början av oktober spreds en våg av projekt där AI-verktyg används för att plocka isär gamla spel. Ett demonstrationsklipp visade hur en körbar fil från 2009 översattes till läsbar C++-kod, varefter innehåll från ett helt annat spel vävdes in. Moddare har börjat slå ihop hela spel med varandra, Minecraft inuti Elden Ring, Mario Kart inuti ett annat spel, byggt på en kombination av återkompileringsprojekt och agentbaserade kodverktyg. Nyanseringen som fackpressen gjort är viktig: ingen tar två godtyckliga spel och får ut en fungerande korsning ur en enda instruktion, och de underliggande återkompileringsprojekten har pågått i åratal utan AI. (Källor: VideoCardz 1 oktober 2026, readonlymemo.com oktober 2026, Kingy AI 3 oktober 2026.)
Spelen är inte poängen. Det som demonstreras är att tröskeln för att vända en kompilerad binärfil tillbaka till begriplig källkod har fallit kraftigt, och att arbetet går att driva av en agent snarare än av en specialist. Samma förmåga pekar rakt in i mjukvara som ingen postar klipp om: industriella styrsystem, betalinfrastruktur, medicinteknik, inbyggda system i fordon och fabriker. Mycket av den koden är gammal, dåligt dokumenterad och skyddad i praktiken av att det varit mödosamt att läsa den. Det skyddet är på väg att bli mindre värt.
Det finns en motbild, och den är inte svag. Samma verktyg hittar sårbarheter åt försvararen, och ett av de mer refererade experimenten handlar just om att gömma bakdörrar i stora binärfiler och låta AI leta rätt på dem. Frågan är vem som hinner först, och där har angriparen en strukturell fördel: försvararen måste täppa till allt, angriparen behöver hitta ett enda hål.
Varför tar jag upp det i ett investeringsbrev? Därför att jag misstänker att det här kommer att dyka upp som en kostnadspost innan det dyker upp som en rubrik. Bolag med stora bestånd av äldre mjukvara i drift kan få se säkerhetsarbetet gå från underhåll till investering. Jag har ingen färdig tes, men jag har börjat ställa frågan när jag läser årsredovisningar.
3. På horisonten
Färre analyser, troligen. Om noteringskön tunnas ut blir det färre noteringsanalyser i oktober än i september. Det är en bra sak för djupet i det som ändå skrivs.
Ett par kvalitetsbolag. Jag har fortsatt ett antal bolag på bevakningslistan som vid en första genomgång ser intressanta ut. Vilka det blir, och vad jag landar i, får prenumeranterna veta när arbetet är klart.
SKF och Vertevo. Extra bolagsstämman den 1 oktober godkände utdelningen av fordonsverksamheten. Fem aktier i SKF ger en aktie i SKF Vertevo. Kapitalmarknadsdag hålls den 17 november, prospektet väntas i november, avstämningsdagen beräknas till den 27 november och första handelsdag till den 1 december. Jag läser in mig nu, i god tid före avstämningsdagen. Någon uppfattning om vare sig SKF eller Vertevo har jag ännu inte.
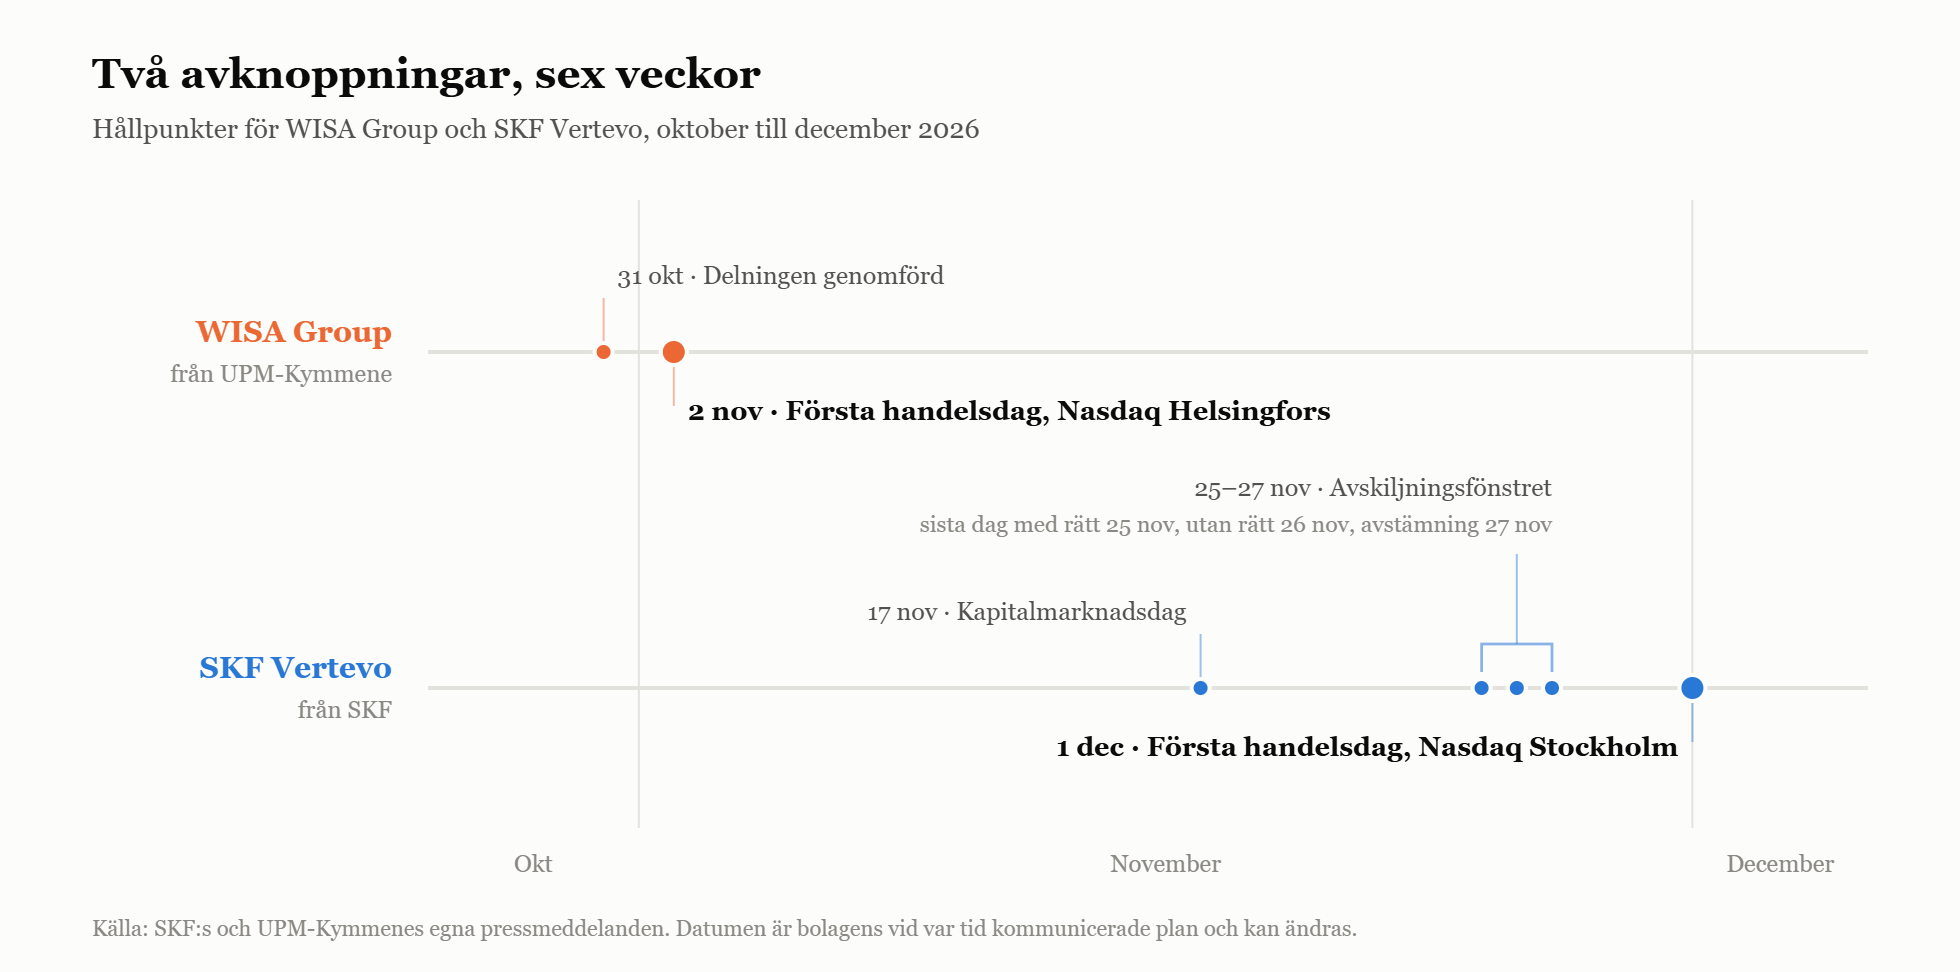
UPM-Kymmene och WISA Group. Den finska skogskoncernen delar ut sin plywoodverksamhet till ett eget börsbolag. Delningen beräknas vara genomförd den 31 oktober och första handelsdag på Nasdaq Helsingfors den 2 november, med en WISA-aktie per UPM-aktie. Bolaget höll sin första kapitalmarknadsdag den 23 september. Jag har börjat läsa in mig och återkommer när jag är klar.
Valmet. Bolaget inledde i juli en strategisk översyn av en möjlig uppdelning av koncernens två affärssegment i två självständiga börsbolag på Nasdaq Helsingfors. Renodlingen har redan börjat: pumpverksamheten under varumärket Flowrox såldes till Metso och affären slutfördes den 1 oktober. Jag bevakar vad översynen landar i.
KB Components. Bolaget har aviserat listbyte under 2026 och det har ännu inte skett. Ligger kvar på bevakningslistan.
Tre av punkterna ovan är samma sorts händelse i olika förpackning: ett bolag som delas i två. Det är ingen slump. När kapitalet blir dyrare blir rabatten på svåröverskådliga konglomerat större, och då ökar trycket på styrelser att göra strukturen enklare att värdera.
Har du synpunkter på formatet, eller något du vill att jag tar upp? Svara på det här brevet. Jag läser allt.
Innehav och intressekonflikter
Det här brevet är skrivet av André Granström, som ensam ansvarar för innehållet. VQM är inte ett värdepappersinstitut och står inte under Finansinspektionens tillsyn. Innehållet är allmän information och utgör inte investeringsrådgivning enligt lagen om värdepappersmarknaden. Historisk avkastning är ingen garanti för framtida avkastning, och du ansvarar själv för dina investeringsbeslut.
Mina innehav och min handel redovisas i de analyser och uppföljningar som nämns ovan, under rubriken juridisk information i varje utskick. De redovisas inte här.
VQM har ingen affärsförbindelse med något av de nämnda bolagen och har inte mottagit ersättning från dem. Brevet är inte sponsrat och utgör inte betald analys.