Som bekant gör VQM analyser av både ”Special Situations”, bolagshändelser som driver eller låser upp värde, och ”Active Value”, fundamentalt värderade bolag utifrån ett värdeinvesteringsperspektiv. Uppföljningen av Active Value gick ut i ett eget utskick. Det här utskicket gäller Special Situations, där jag uppdaterar riktkurserna för samtliga aktiva case utifrån rapporterna för andra kvartalet och det som hänt i bolagen sedan förra uppföljningen.
För Special Situations handlar det mer om att invänta bolagshändelsen än om en fast tidshorisont. Ändå ändras värderingen över tid, eftersom räntor, estimat och förutsättningar förändras.
1. Översikt
Riktkurserna i denna uppföljning bygger på samma värderingsramverk som i respektive initialanalys: en scenariobaserad multipelvärdering med pessimistiskt, bas- och optimistiskt utfall. För Special Situations varierar värderingsankaret med situationstypen, till exempel substansvärde (Latvian Forest), transaktions- eller delsummevärde (Lindex, CombinedX, Cynca) eller jämförande multiplar (Octave). Den fullständiga metoden per case framgår av respektive initialanalys, länkad i rubriken.
Med riktkurs avses den nivå jag bedömer som motiverad givet att händelsen spelar ut sig så som beskrivet i varje analys. Att jag ”äger fortsatt aktier” innebär att jag bedömer aktien som fortsatt attraktiv mot riktkursen; ”avser sälja” innebär att jag avvecklar hela positionen. Rekommendationen ”Minska” innebär att jag säljer en del av positionen men behåller resten, eftersom caset inte längre motiverar full vikt men inte heller är avslutat (skäl anges per bolag).
Sedan förra uppföljningen har tre nya case tillkommit: Salix Group, Cynca Nordic (tidigare Vestum) och Bulten. För dem avser ”tidigare riktkurs” riktkursen i initialanalysen. Coinshares och de fem AP-fondbolagen (Acast, CTT Systems, KnowIT, Raysearch och Swedencare) avslutades i förra uppföljningen och ingår inte längre.
| Bolag | Situation | Tidigare riktkurs | Ny riktkurs | Äger aktier | Rekommendation |
| Lindex Group | Avyttring av Stockmann | 3 / 5 / 5,5 EUR | Samma (3 / 5 / 5,5 EUR) | Ja, avser minska | Minska |
| Latvian Forest Company | Rabatt mot substansvärde | 10,4 SEK | Ej omvärderad (se text) | Ja, avser sälja | Sälj |
| Coffee Stain | Avknoppning från Embracer | 27 SEK | 26,2 SEK | Ja | Köp |
| Upsales | Avknoppning av Aira | 44 SEK | 45 SEK | Ja | Köp |
| CombinedX | Avyttring av Nethouse och Netgain | 55 SEK | 39 SEK (efter utdelning om 16 SEK) | Ja | Avvakta/Behåll |
| Octave Intelligence | Avknoppning från Hexagon | 250 SEK | 250 SEK (samma) | Ja | Köp |
| Salix Group (ny) | Avknoppning från Volati | 80 SEK | 80 SEK (samma) | Ja | Köp |
| Cynca Nordic (ny, tidigare Vestum) | Avyttring av Flowa | 20,3 SEK inkl. utdelning om 13,50 SEK | Ej omvärderad (se text) | Ja | Avvakta/Behåll |
| Bulten (ny) | Avyttring av fordonstillverkningen | 72 SEK | 72 SEK (samma) | Ja, avser minska | Minska |
2.01 Lindex Group (Divestment – Parent, Initial analys 2025-05-15 på Patreon)
Lindex Group (rapport 17 juli) Stark lönsamhetsförbättring, men triggern har fortfarande inte lösts ut. Omsättningen ökade 2,2 % till 259,5 MEUR. Lindex justerade rörelseresultat steg till 30,2 MEUR (22,8) tack vare högre bruttomarginal och kostnadskontroll, och Stockmann gick med vinst, 1,5 MEUR (0,2). Koncernen har nettokassa, 30,7 MEUR exklusive leasingskulder, och står fast vid helårsguidningen om ett justerat rörelseresultat på 70–95 MEUR för 2026. Den strategiska utvärderingen av Stockmann pågår fortfarande, utan tidplan. Aktien handlades kring 2,30 EUR i slutet av augusti.
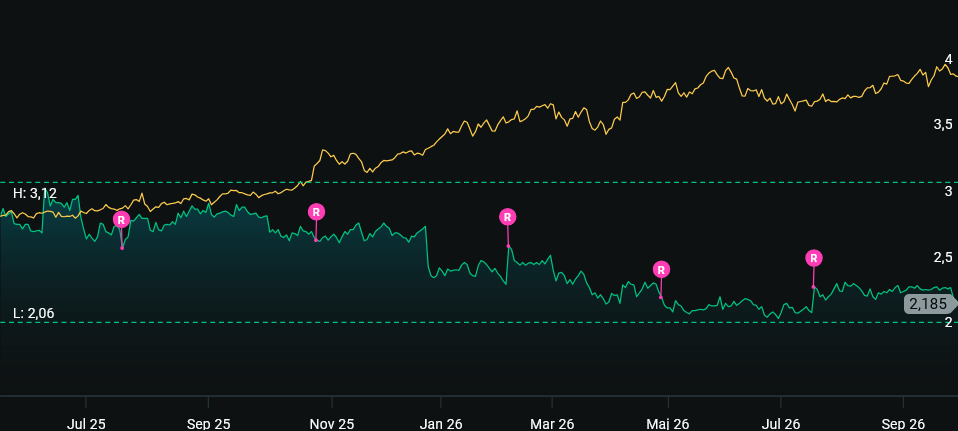
Caset är nu inne på sin sjuttonde månad utan att triggern lösts ut. Det som stärker det är att både Lindex och Stockmann tjänar mer pengar än när jag gick in, och att kursen ligger cirka 30 % under riktkursen även om Stockmann blir kvar. Det som försvagar det är att en specialsituation utan tidplan till slut blir ett vanligt värdecase. Jag behåller riktkurserna: 3 EUR med Stockmann kvar, 5 EUR om Stockmann säljs och 5,5 EUR om Stockmann säljs och aktien byter hemvist till Stockholmsbörsen. Jag sätter samtidigt en tidsgräns: har det inte kommit besked om Stockmann senast i bokslutskommunikén för 2026 tar jag ställning till att avsluta caset i Special Situations. Jag äger fortsatt aktier.
Rekommendation: Minska. Eftersom katalysatorn uteblir och bolaget inte kommunicerat något som styrker att en försäljning av Stockmann fortfarande är aktuell, minskar jag mitt innehav efter karentiden på två börsdagar från detta utskick. Resten behåller jag fram till tidsgränsen.
2.02 Latvian Forest Company (Discount to NAV, Initial analys 2025-12-01)
Latvian Forest Company (rapport 20 augusti) Rabatten består, men värdet har sjunkit något. I samband med årsredovisningen i maj uppdaterade bolaget sina värderingsantaganden för skogsmarken, och eget kapital per aktie uppgick i halvårsrapporten till 0,883 EUR (0,929). Bolaget äger 8 361 hektar med omkring 1,08 miljoner m³ stående virke, värderat till i snitt 4 997 EUR per hektar. Virkespriserna går åt olika håll: barrtimmer har legat stabilt på 85–87 EUR/m³, massaved av löv har stigit till 48 EUR/m³ (38 i slutet av 2025) och energived ligger på den högsta nivån sedan 2023, medan björkfaner har fallit omkring 25 % till 150 EUR/m³. Aktien stod i 7,18 SEK den 20 augusti.
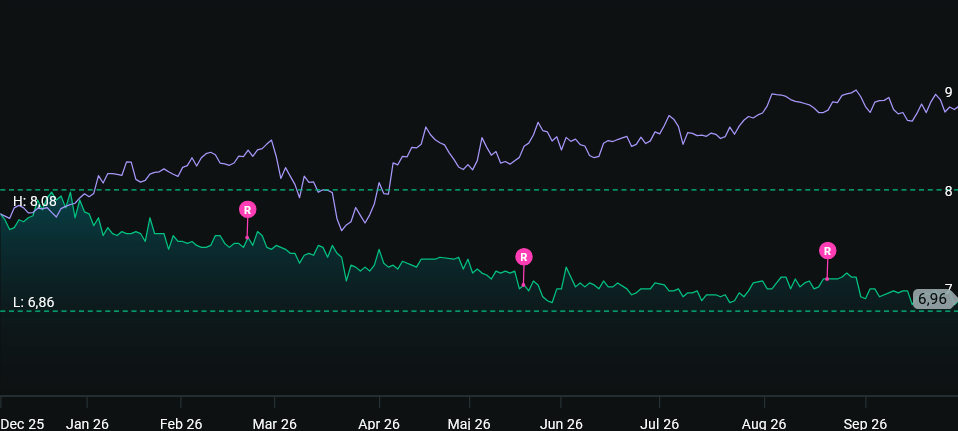
Caset är fortfarande ett värdecase på papperet, men katalysatorn har tystnat. Bolaget har inte kommunicerat något nytt om försäljning av skogsinnehavet sedan det började sondera marknaden i mars 2025, och aktien har glidit ned från 7,8–8,4 SEK i början av året. Rabatten mot eget kapital är fortfarande omkring en fjärdedel, samtidigt som eget kapital per aktie har sjunkit med cirka 5 %.
Jag vill också vara ärlig med en sak: substanscase är inte min styrka. För att veta om rabatten är ett fynd eller befogad behöver man själv kunna bedöma skogsmarkens värde, virkespriserna och bolagets värderingsantaganden, och det kan jag inte göra med den säkerhet jag kräver av mina case. Utan en katalysator och utan en egen välgrundad uppfattning om värdet har jag ingen fördel i aktien. Riktkursen om 10,4 SEK omvärderas därför inte, och jag avslutar caset.
Rekommendation: Sälj. Jag avser att sälja hela mitt innehav. Aktien är tunt handlad, så jag säljer med limit över flera dagar och tidigast efter karenstiden på två börsdagar.
2.03 Coffee Stain (Spin-off – Child, Initial analys 2026-02-14)
Coffee Stain (rapport 5 augusti, första kvartalet 2026/27, april–juni) Starkt kassaflöde men svagare än väntat. Nettoomsättningen ökade 37 % till 253 MSEK, mot väntade 268 MSEK, och kassamässigt rörelseresultat blev 95 MSEK, mot väntade 109 MSEK. Det fria kassaflödet uppgick till 100 MSEK. Två lanseringar gick sämre än planerat: Deep Rock Galactic: Rogue Core tappade snabbt spelare, och Fellowship säsong 3 nådde inte målen, vilket fått bolaget att minska utvecklingsteamet från 35 till 15 personer. Basportföljen, med Satisfactory i spetsen, höll däremot.
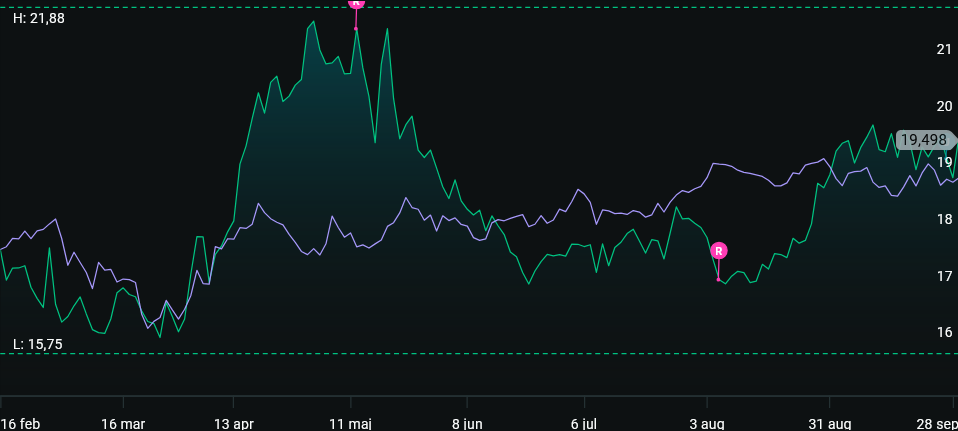
Därefter har det viktigaste hänt: Valheim 1.0 lanserades den 9 september på PC, PlayStation 5 och Nintendo Switch 2 med mycket starka recensioner och över 190 000 samtidiga spelare dag två. Uppdateringen är gratis för befintliga spelare, så den direkta intäktseffekten är begränsad, men den stärker varumärket inför betalt tilläggsinnehåll. Den 29 september presenterar bolaget dessutom tilläggsinnehåll till Satisfactory. Caset är intakt: bolaget är fortsatt kassaflödesstarkt, VD har köpt aktier och katalysatorerna finns kvar. Efter de svaga lanseringarna sänker jag riktkursen från 27 SEK till 26,2 SEK. Jag äger fortsatt aktier.
2.04 Upsales (Spin-off – Parent, Initial analys 2026-05-12)
Upsales (rapport andra kvartalet) Tesen levererar. Nettoomsättningen ökade 10,8 % till 41,4 MSEK, det tredje kvartalet i rad med tvåsiffrig tillväxt. Den justerade EBITDA-marginalen förbättrades till 37,0 %, och exklusive Aira och engångskostnaderna för avskiljningen låg EBITDA-marginalen över 35 %. ARR uppgick till 154,0 MSEK, en ökning med 5,0 % på tolv månader. Bolaget är skuldfritt och kassaflödet från den löpande verksamheten ökade till 8,9 MSEK (6,6). Aira avskiljdes och började handlas under kvartalet, och Johan Kallblad tillträdde som VD den 31 juli.
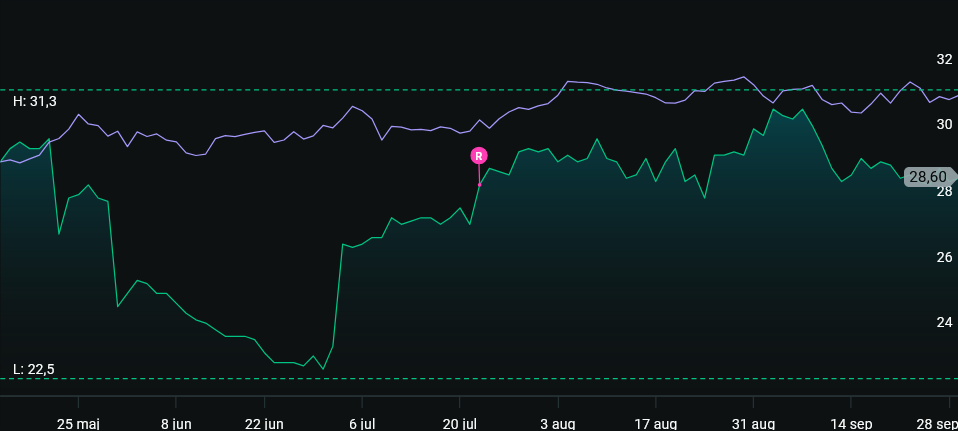
Kärnan i tesen var att avknoppningen skulle synliggöra en lönsam SaaS-affär med en EBITDA-marginal över 35 % från andra kvartalet. Det har nu skett. Nästa fråga är om Kallblad kan få fart på ARR-tillväxten, som fortfarande är låg. Jag har sålt mina aktier i Aira (sålt 2026-06-18) och fokuserar caset på Upsales. Efter revidering av estimat höjer jag riktkursen från 44 SEK till 45 SEK. Jag äger fortsatt aktier.
2.05 CombinedX (Divestiture – Parent, Initial analys 2026-05-12)
CombinedX (rapport andra kvartalet) Avyttringstesen har lösts ut. Försäljningen av Nethouse till Nordlo slutfördes den 29 maj, och i augusti sålde bolaget även Netgain till NTT Data Business Solutions för 107 MSEK, en affär som slutfördes i september. Den 25 september betalade CombinedX ut en extrautdelning om 16 SEK per aktie, totalt cirka 311 MSEK. Den kvarvarande verksamheten är däremot svag: i andra kvartalet minskade omsättningen 5 % till 223,1 MSEK, den organiska tillväxten var -8,2 % och den justerade EBITA-marginalen föll till 4,6 % (7,6). Styrelsen har samtidigt inlett en strategisk översyn av hela koncernen, med HDR Partners som finansiell rådgivare, där alla alternativ är öppna: fler avyttringar, omstrukturering, förvärv eller ytterligare kapitalåterföring.
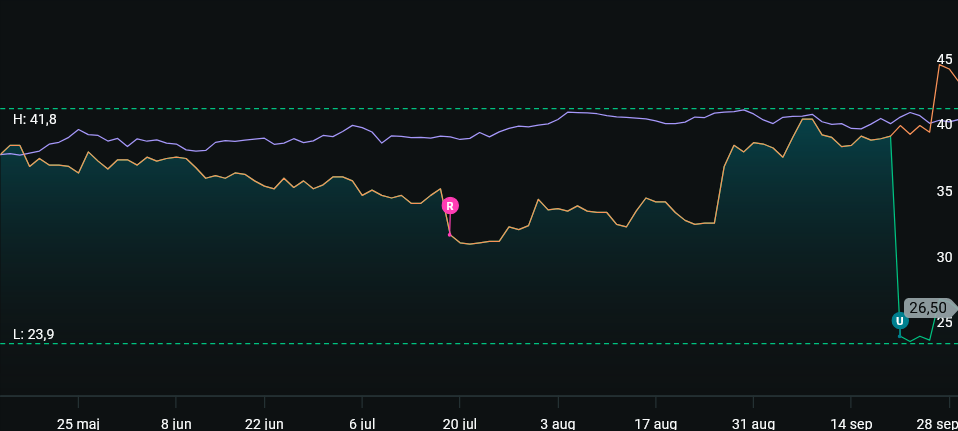
Den första delen av caset, att sälja dotterbolag till högre multiplar än koncernen värderades till och dela ut likviden, har levererat. Den öppna frågan är nu vad som händer med resten, och den strategiska översynen ger caset en ny katalysator. Min tidigare riktkurs var 55 SEK. Justerat för extrautdelningen blir den nya riktkursen 39 SEK. Värt att notera är att aktien bara föll omkring 14 SEK den dag den började handlas utan rätt till utdelningen, trots att 16 SEK delades ut, vilket tyder på att marknaden värderar den strategiska översynen positivt. Jag äger fortsatt aktier.
Rekommendation: Avvakta/Behåll. Jag behåller mina aktier under den strategiska översynen men ökar inte, eftersom den kvarvarande verksamheten tappar både tillväxt och marginal.
2.06 Octave Intelligence (Spin-off – Child, Initial analys 2026-05-26)
Octave Intelligence (rapport andra kvartalet) Stabil kassaflödesaffär, större nedskrivning. De totala intäkterna minskade 4 % till 398 MUSD, men de återkommande intäkterna ökade 6 % till 283 MUSD och ARR steg 7 % till 1 143 MUSD. Rörelseresultatet belastades av nedskrivningar om cirka 2,1 miljarder USD som inte påverkar kassaflödet, medan det fria kassaflödet uppgick till 93 MUSD. Bolaget höjde prognosen för ARR vid årets slut till 1 185–1 205 MUSD.
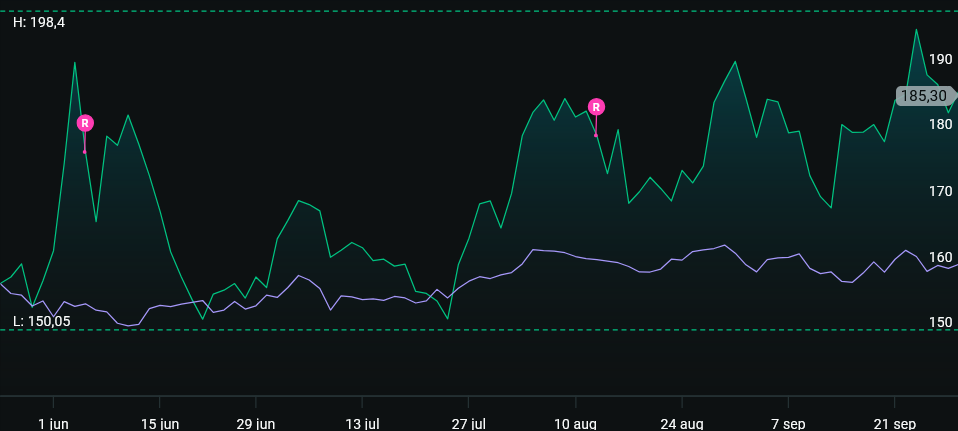
Tesen var värderingsarbitraget mellan den svenska depåbevisnoteringen och amerikanska jämförbara mjukvarubolag, plus att bolaget är fundamentalt billigt. Nedskrivningen är en redovisningseffekt av avskiljningen från Hexagon och ändrar inte kassaflödet, och den höjda ARR-prognosen talar för att kärnaffären växer. Caset är intakt, och riktkursen kvarstår på 250 SEK. Jag äger fortsatt aktier.
2.07 Salix Group (Spin-off – Child, Initial analys 2026-06-17)
Salix Group (rapport andra kvartalet) Kraftig tillväxt, men skulden stiger. Nettoomsättningen ökade 20 % till 1 337 MSEK (1 116), och EBITA steg 9 % till 121 MSEK med en marginal på 9 % (10). Bruttomarginalen förbättrades till 35 % (32). Under kvartalet köpte Salix irländska Laydex, med en årsomsättning om cirka 480 MSEK, som första steget utanför Norden, och tecknade ett kreditavtal om totalt 2 400 MSEK. Skuldsättningen uppgick vid kvartalets slut till 2,9 gånger EBITDA. DNB Carnegie har inlett bevakning med köp och riktkurs 84 SEK.
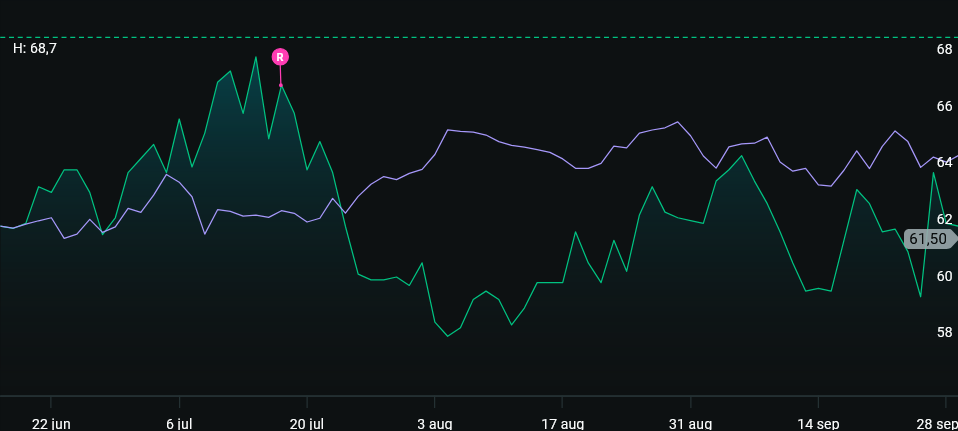
Tesen var att Salix är den bättre halvan av Volati: en kapitallätt handelskoncern med hög andel egna varumärken, där avknoppningen skulle ge ett fokuserat bolag med en ledning som kan förvärva i egen takt. Förvärvsmotorn har kommit igång snabbt, och bruttomarginalen visar att kärnaffären håller. Det jag följer närmast är skuldsättningen: 2,9 gånger EBITDA ligger nära den gräns på 3 gånger där jag börjar se skulden som ett problem, och jag vill se den falla tillbaka innan nästa större förvärv. Caset är intakt, och riktkursen kvarstår på 80 SEK. Jag äger fortsatt aktier.
2.08 Cynca Nordic, tidigare Vestum (Divestiture – Parent, Initial analys 2026-07-01)
Cynca Nordic (rapport andra kvartalet) Renodlingen är klar, marknaden dröjer. Försäljningen av Flowa Technology till Nordic Capital för 6,5 miljarder kronor slutfördes den 1 september. Bolaget har bytt namn från Vestum till Cynca, aktien handlades utan rätt till extrautdelningen om 13,50 SEK från den 14 september, och aktierna har slagits samman 1:10 med första handelsdag den 25 september. Den kvarvarande verksamheten, som levererar fästelement, containrar, VA-system, säkerhetsdörrar och installationstjänster, minskade omsättningen till 593 MSEK (703) i andra kvartalet. Den justerade EBITA-marginalen var 7,0 %, och kassaflödet från den löpande verksamheten förbättrades till 44 MSEK (26). De nya finansiella målen för 2031 är en EBITDA om 500 MSEK, en EBITDA-marginal om minst 12 % på medellång sikt och en skuld om högst 2,5 gånger EBITDA.
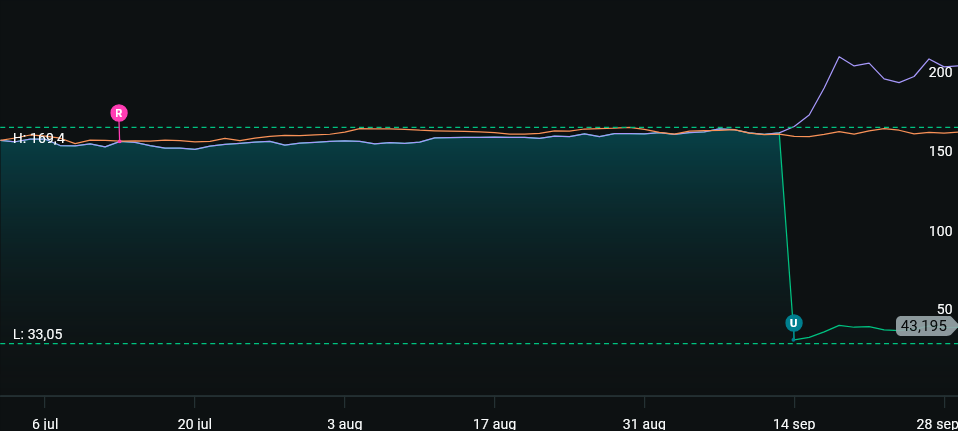
Caset hade två ben. Det första, att få ut värdet i Flowa via en försäljning och en extrautdelning, har levererat fullt ut. Det andra, att den renodlade resten ska återhämta sig i takt med en starkare byggmarknad, har inte kommit igång än. Ledningen talar om tydliga tecken på en gradvis återhämtning, men Boverkets senaste prognos pekar på omkring 32 000 påbörjade bostäder 2026, i stort sett samma nivå som 2025. Marknaden har alltså stabiliserats snarare än stärkts. Caset är intakt men fördröjt, och risken ligger nu helt i restbolaget. Min tidigare riktkurs var 20,3 SEK inklusive utdelningen, vilket motsvarade cirka 6,8 SEK för restbolaget eller omkring 68 SEK efter sammanläggningen. Jag gör ingen ny värdering av restbolaget förrän rapporten för tredje kvartalet den 22 oktober visar om återhämtningen tar fart. Jag äger fortsatt aktier.
Rekommendation: Avvakta/Behåll. Jag behåller mina aktier men ökar inte förrän restbolaget är omvärderat efter rapporten för tredje kvartalet.
2.09 Bulten (Divestiture – Parent, Initial analys 2026-07-13)
Bulten (rapport andra kvartalet) Riktkursen nådd. Omsättningen minskade 7,2 % till 779 MSEK, men rörelsemarginalen förbättrades till 8,0 % (4,3) och nettoskulden minskade med 40,5 % till 822 MSEK. Avtalet om att sälja den europeiska kontraktstillverkningen till Maelir AB väntas slutföras senast i oktober. Aktien steg omkring 50 % på tre månader och handlades kring 69,50 SEK i början av september. Insynspersonerna har köpt: ordförande Ulf Liljedahl köpte via Volito 128 080 aktier till 64,49 SEK den 1 september, och Volito äger nu över 25 %. Den 21 september satte Aktiespararna sälj med riktkurs 60 SEK, med hänvisning till att marknaden tagit ut för mycket i förskott och att tredje kvartalet är säsongsmässigt svagt för fordonsleverantörer, och aktien har därefter backat något.
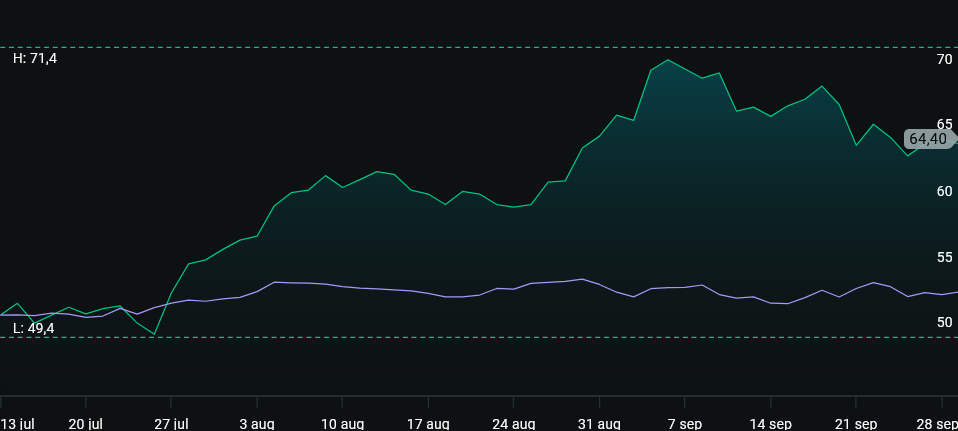
Caset har spelat ut som tänkt: marknaden har omvärderat det renodlade bolaget efter avyttringen, och kursen har nått min riktkurs om 72 SEK. Därmed är säkerhetsmarginalen liten. De katalysatorer som återstår, slutförandet av affären, det nya namnet och nya finansiella mål, är redan kända. Samtidigt talar insynsköpen för att ledningen ser mer värde. Riktkursen kvarstår på 72 SEK. Rekommendation: Minska. Jag avser att sälja hälften av mitt innehav och behålla resten till dess att affären är slutförd och de nya målen presenterats.
3. Kommentar Special Situations
Kvartalet delade tydligt upp casen i två grupper. I CombinedX, Cynca, Bulten och Upsales har bolagshändelsen lösts ut: dotterbolag har sålts, likvid har delats ut och renodlade bolag har omvärderats. I Lindex och Latvian Forest dröjer triggern, samtidigt som bolagen i sig utvecklas stabilt. Det är den klassiska risken med Special Situations: att ha rätt om värdet men fel om tiden.
När en händelse lösts ut måste caset prövas på nytt, eftersom det som återstår ofta är ett annat bolag än det jag köpte. Därför tar jag hem en del i Bulten, sänker riktkursen i CombinedX med utdelningen och avvaktar med en ny värdering av restbolaget i Cynca. I de case där triggern dröjer och bolagen inte kommunicerar något som stärker tesen minskar jag, så att kapitalet inte blir kvar i case som tappat sin tidpunkt: jag minskar i Lindex och säljer Latvian Forest helt, eftersom substanscase ligger utanför det jag kan bedöma väl.
Källor
- Lindex Group: Halvårsrapport 1.1–30.6.2026 och MarketScreener: Lindex Group
- Latvian Forest: Delårsrapport januari–juni 2026 och MFN: Latvian Forest Company
- Investing.com: Coffee Stain Q1 2026/27, Börsvärlden: förväntningar inför rapporten och Lind Research: Valheim 1.0
- Upsales: Delårsrapport Q2 2026
- CombinedX: ISP godkänner avyttringen av Netgain, CombinedX inleder strategisk översyn, Techtidningen om Netgain och Börskollen: CombinedX
- Quiver Quantitative: Octave Q2 2026
- Salix Group: Delårsrapport januari–juni 2026 och Börskollen: Salix Group
- Vestum: Delårsrapport januari–juni 2026, EFN: nya finansiella mål, EFN: extrautdelningen, Cynca: sammanläggning av aktier och Nordic Construction: Boverkets byggprognos
- Börskollen: Bulten, MarketScreener: Bulten, Placera: ordförandens köp och Börskollen: Aktiespararna om Bulten
4. JURIDISK INFORMATION
Alla investeringar innebär alltid en risk. Det innebär att värdet på dina pengar kommer att både öka och minska. I värsta fall är det inte säkert att du får tillbaka ditt insatta kapital. Det finns inga garantier.
Målet med VQM:s analyser är att ge dig så bra förutsättningar och avkastningspotential som möjligt, men räkna med att 30–40 % av tipsen slutar med förlust. Investera aldrig pengar du inte har råd att förlora. Jag rekommenderar att du håller den totala summan i VQM:s tips till högst 10 % av ditt finansiella sparande, där basen på 90 % ligger i indexfonder eller hos en fondrobot. Läs mer på vqm.se under Risk.
VQM är inte ett värdepappersinstitut och står inte under Finansinspektionens tillsyn. Den här uppföljningen är inte personlig investeringsrådgivning enligt lagen om värdepappersmarknaden, utan ett underlag för dina egna beslut.
Den här uppföljningen är framtagen av mig, André Granström, analytiker på VQM. Den färdigställdes 2026-09-29 kl 17:00 och spreds första gången 2026-10-02 vid 15:00.
Jag äger för närvarande aktier i samtliga nio bolag som ingår i uppföljningen. I bolagen med rekommendationen Köp kan jag komma att öka mitt innehav. I bolagen med Avvakta/Behåll avser jag att behålla men inte öka. I bolagen med rekommendationen Minska, Lindex och Bulten, avser jag att sälja en del av mitt innehav, i Bulten hälften. I Latvian Forest avser jag att sälja hela mitt innehav. Jag har inga optionspositioner eller andra derivat kopplade till något av bolagen. Jag förbehåller mig rätten att köpa eller sälja aktierna i samband med detta utskick på samma villkor som alla andra marknadsaktörer, dock med två börsdagars karenstid. Närstående äger inte aktier i bolagen och har inte handlat i dem de senaste 30 dagarna.
Handel senaste 30 dagar:
Ingen senaste 30 dagar, men planerad handel enligt ovan, där Latvian Forest säljs helt, och Bulten samt Lindex minskas. Handel sker tidigast två dagar efter detta utskick har släppts och skickats till prenumeranter.
Ingen ersättning har utgått från något av bolagen, och jag och VQM är fristående från samtliga. Jag har inga uppdrag, rådgivningsrelationer eller styrelseposter i något av bolagen. Uppföljningen är inte sponsrad eller betald research. Min ersättning är inte kopplad till innehållet i eller utfallet av denna uppföljning, och VQM har inga affiliate- eller provisionsintäkter kopplade till handel i aktierna.
Detta är en uppföljning av tidigare publicerade analyser från VQM. Datum för respektive initialanalys framgår av rubrikerna ovan. Analyserna följs upp i samband med kommande kvartalsrapporter och vid väsentliga händelser, via mejl och på hemsidan, till dig som är VQM-prenumerant på vqm.se.