I november noteras Anthropic, bolaget bakom AI-modellen Claude, på Nasdaq i New York. Det kan bli den största börsnoteringen någonsin, i nivå med eller större än SpaceX i juni. Svenska privatpersoner kan inte teckna aktier i erbjudandet, så det här är ingen teckningsanalys. Men noteringen kommer att påverka även den som aldrig köper en enda Anthropic-aktie, och siffrorna i prospektet är för intressanta för att låta bli.
I våras skrev jag en krönika om varför jag avstod från SpaceX-noteringen. Mitt huvudargument var enkelt: SpaceX hade en spännande affärsmodell, men priset krävde perfektion i decennier. Anthropic är ett annat fall. Siffrorna är bättre, tillväxten är i en helt annan klass, men riskerna sitter på andra ställen än man först tror. Därför förtjänar bolaget en egen genomgång.
1. Det här noteras
| Bolag | Anthropic, PBC (public benefit corporation) |
| Marknadsplats | Nasdaq, kortnamn ANT |
| Prospekt | Offentligt sedan 26 oktober 2026 |
| Väntad första handelsdag | Andra halvan av november 2026 |
| Värdering | Anges inte i prospektet. Medieuppgifter: 1,5–2 biljoner dollar |
| Senaste privata värdering | 965 miljarder dollar (maj 2026) |
| Ledande banker | Goldman Sachs och Morgan Stanley samt ytterligare 20 banker |
| Teckning i Sverige | Nej |
Hur mycket kapital bolaget tar in är inte klart. Uppgifter i amerikansk press talar om runt 100 miljarder dollar, vilket i så fall skulle överträffa SpaceX 86 miljarder. Pris och antal aktier fastställs först strax innan handeln börjar.
2. Tillväxt utan motstycke
Det som skiljer Anthropic från en vanlig uppblåst notering är siffrorna.
| Period | Omsättning |
|---|---|
| Helår 2023 | 41 miljoner dollar |
| Helår 2024 | 386 miljoner dollar |
| Helår 2025 | 4,6 miljarder dollar |
| Första halvåret 2026 | 16,3 miljarder dollar |
| Andra kvartalet 2026 | 11,6 miljarder dollar |
| Tredje kvartalet 2026 | cirka 17 miljarder dollar |
Omsättningen under första halvåret 2026 var fjorton gånger högre än samma period året innan. Det första kvartalet 2026 ensamt var större än hela 2025. Det tredje kvartalet anges inte med exakt belopp i prospektet, men bolaget skriver att det var 86 gånger större än fjärde kvartalet 2024 (197 miljoner dollar), vilket enligt min beräkning ger ungefär 17 miljarder.
Under andra kvartalet gick bolaget för första gången med rörelsevinst, 974 miljoner dollar. Halvåret som helhet gick ändå med en rörelseförlust på 693 miljoner dollar, och så sent som helåret 2025 var rörelseförlusten drygt 8 miljarder dollar.
Den rubrik som spridits mest är nettoförlusten på 80,7 miljarder dollar under första halvåret. Den är till stor del en pappersförlust: 72,4 miljarder av den kommer från omvärdering av konvertibla lån som stiger i värde när bolagets värdering stiger. Det är alltså inte så att Anthropic har bränt 80 miljarder dollar i kassa. Bolaget hade vid halvårsskiftet 131,7 miljarder dollar i kassa och kortfristiga placeringar, men de pengarna kommer nästan helt från nyemissioner och inte från verksamheten. Mer om det nedan.
Anthropic har fler än 14 000 företagskunder, varav ungefär 250 betalar mer än 10 miljoner dollar per år och fler än 1 900 över 1 miljon. Befintliga kunder spenderade ungefär nio gånger mer än året innan. Viktigast för lönsamheten är att beräkningskapaciteten under andra kvartalet kostade 5,6 miljarder dollar mot intäkter på 11,6 miljarder. Bolaget fick alltså drygt två dollar i intäkt för varje dollar i beräkningskostnad, och intäkterna växte ungefär 1 370 procent medan beräkningskostnaden växte ungefär 300 procent.
Det finns knappast något historiskt exempel på ett bolag som vuxit så här snabbt från den här storleken.
3. Kassaflödet: vänt på ett halvår, men inte självbärande
Rubrikerna om att Anthropic nått rörelsevinst ger en för ljus bild. Tittar man på kassaflödet framträder ett bolag som i praktiken har levt på ägarnas pengar och som själv räknar med att fortsätta förbruka kassa.
| Period | Fritt kassaflöde (operativt kassaflöde minus investeringar) |
|---|---|
| Helår 2023 | cirka −1,6 miljarder dollar |
| Helår 2024 | cirka −5,7 miljarder dollar |
| Helår 2025 | cirka −2,8 miljarder dollar |
| Första halvåret 2025 | cirka −1,5 miljarder dollar |
| Första halvåret 2026 | cirka +3,4 miljarder dollar |
Egna beräkningar utifrån kassaflödesanalysen i prospektet.
Under tre hela år förbrukade bolaget sammanlagt runt 10 miljarder dollar. Sedan vände det. Under första halvåret 2026 var det operativa kassaflödet 3,9 miljarder dollar och investeringarna i anläggningar bara knappt 0,5 miljarder. Men det positiva halvåret håller inte för en närmare granskning:
- Rörelsekapitalet hjälpte till. Bolaget betalade leverantörer senare och fick in mer förskott från kunder. Netto bidrog det med ungefär 1,2 miljarder dollar. Sådant är tillfälligt och kan vända.
- Aktierelaterade ersättningar syns inte i kassaflödet. Enligt genomgångar av prospektet fick anställda under halvåret aktier och optioner värda runt 2,2 miljarder dollar. Det är en verklig kostnad, men den betalas av aktieägarna genom utspädning i stället för med kontanter.
- Räknar man bort båda återstår i princip inget fritt kassaflöde alls för halvåret.
Kassan på över 130 miljarder dollar kommer inte från verksamheten. Under första halvåret tog bolaget in 110 miljarder dollar genom att ge ut preferensaktier, mot 3,9 miljarder från den löpande verksamheten. I höst har bolaget dessutom tagit upp en större låneram, ledd av Blackstone.
Framåt blir det tyngre. Anthropic skriver i prospektet att bolaget räknar med betydande negativa kassaflöden från rörelsen och investeringar under överskådlig tid. De låga investeringarna hittills beror på att bolaget hyr nästan all beräkningskraft, men det planerar nu att bygga egna datacenter. Då flyttar kostnaderna från resultaträkningen till investeringarna, och det fria kassaflödet kommer att se betydligt sämre ut. SpaceX visade i somras vad som händer när det blir synligt: aktien föll kraftigt efter den första kvartalsrapporten, som visade investeringar på 28,5 miljarder dollar och negativt fritt kassaflöde på runt 25 miljarder för halvåret. Ställ också de garanterade åtagandena på minst 60 miljarder dollar per år mot ett operativt kassaflöde som i årstakt är knappt 8 miljarder.
För mig är ett kvalitetsbolag ett bolag som över flera år finansierar sin egen tillväxt med eget kassaflöde. Anthropic har ett halvår, och det halvåret vilar delvis på tillfälliga effekter.
4. Därför är det här inte SpaceX
I SpaceX-krönikan jämförde jag värderingen med omsättningen och kom fram till drygt 100 gånger. Gör man samma räkneövning med Anthropic ser det först likadant ut. Men bilden förändras helt beroende på vilken period man räknar på.
| Bolag och mått | Värdering | Omsättning | Pris/omsättning |
|---|---|---|---|
| SpaceX vid notering, omsättning 2025 | 1,75 biljoner | cirka 16 miljarder | cirka 109x |
| Anthropic, senaste tolv månaderna till och med Q2 | 1,5–2 biljoner | 19,7 miljarder | 76–101x |
| Anthropic, Q2 i årstakt | 1,5–2 biljoner | 46 miljarder | 32–43x |
| Anthropic, Q3 i årstakt | 1,5–2 biljoner | cirka 68 miljarder | 22–30x |
| Meta vid notering 2012 | 104 miljarder | cirka 21x | |
| Alibaba vid notering 2014 | 231 miljarder | cirka 23x |
Skillnaden mot SpaceX är tillväxttakten. SpaceX växte runt 20 procent per år, så multipeln krymper långsamt även om allt går enligt plan. Anthropic växer så snabbt att multipeln på det senaste kvartalets årstakt redan är i samma härad som Meta och Alibaba vid deras noteringar. Om tillväxten håller i sig blir dagens pris snabbt rimligare.
Det är just där den svåra frågan ligger. Hela kalkylen vilar på att årstakten håller, och den årstakten består till stor del av intäkter som kunderna kan dra ned på med kort varsel.
5. Vad måste vara sant?
Jag brukar vända på frågan: i stället för att fråga vad bolaget är värt frågar jag vad som måste hända för att priset ska ge en rimlig avkastning.
Anta att du köper till 2 biljoner dollar och vill ha 8 procent om året i tio år. Då behöver bolaget vara värt runt 4,3 biljoner dollar år 2036. Om det då är ett moget bolag som värderas till 25 gånger vinsten krävs en nettovinst på drygt 170 miljarder dollar per år. Med en nettomarginal på 25–30 procent motsvarar det en omsättning på 600–700 miljarder dollar. Det är ungefär Amazons omsättning i dag och mer än dubbelt så mycket som Microsoft omsätter. Och då har jag inte räknat med någon utspädning.
Från dagens årstakt på cirka 68 miljarder kräver det en tillväxt på knappt 30 procent per år i nio till tio år. För ett bolag som just nu växer fjortonfaldigt låter det blygsamt. Men Michael Mauboussins basfrekvensdata visar att det är ytterst ovanligt att ett bolag som redan omsätter tiotals miljarder dollar håller över 20 procents årlig tillväxt under ett helt decennium. Det kräver dessutom att marginalerna överlever i en bransch där priset per AI-anrop historiskt har fallit snabbt, och där de två största konkurrenterna, OpenAI och Google, har lika gott om kapital.
Det är inte omöjligt, men priset förutsätter redan att Anthropic blir ett av världens största bolag. Den som köper betalar i förskott för att det går bra.
6. Tre scenarier för värdet
Jag har också vågat mig på tre värderingsscenarier. Bara i det positiva scenariot är bolaget värt mer i slutet av 2028 än de 1,5–2 biljoner dollar som diskuteras i dag. Osäkerheten är enorm, så siffrorna ska läsas som storleksordningar, inte som riktkurser. Krönikan innehåller ingen formell rekommendation enligt VQM:s skala, och scenariovärdena avser bolagets värde vid utgången av 2028.
Negativt scenario: AI-modellerna blir en handelsvara. Skillnaden mellan leverantörerna försvinner och priserna pressas. AI-bubblan spricker under 2027 och tillväxten mattas av kraftigt. De låsta beräkningskostnaderna äter upp marginalen, och det mesta av vinsten måste återinvesteras till en avkastning på kapitalet som knappt överstiger avkastningskravet. Då skapar tillväxten inget värde för ägarna.
Basscenario: en stark men inte dominerande aktör. Anthropic behåller ett försprång genom varumärket, genom att användarna helt enkelt föredrar Claude och genom en viss nätverkseffekt när fler arbetar tillsammans via Claude. Som stor aktör kan bolaget pressa mindre konkurrenter. Marginal och avkastning på kapitalet liknar ett stort amerikanskt mjukvarubolag. AI-bubblan spricker inte utan pyser ut fram till 2028.
Positivt scenario: ett oligopol. Anthropic blir en av två eller tre aktörer som delar marknaden. Mindre konkurrenter pressas ut eller köps upp, och skalfördelarna gör det olönsamt för nya att utmana. Problemen med infrastruktur och efterfrågan löser sig, och AI visar sig inte vara en bubbla.
| Antagande | Negativt | Bas | Positivt |
|---|---|---|---|
| Omsättning 2026E (miljarder dollar) | 52 | 54 | 56 |
| Omsättning 2027E | 85 | 105 | 125 |
| Omsättning 2028E | 110 | 170 | 230 |
| Rörelsemarginal 2028E | 10 % | 30 % | 40 % |
| Rörelseresultat efter skatt 2028E | 9 | 40 | 73 |
| Avkastning på investerat kapital | 12 % | 25 % | 40 % |
| Tillväxt 2029–2038 (CAP-perioden) | 10 % | 15 % | 18 % |
| Avkastningskrav | 12 % | 11 % | 10 % |
| Terminaltillväxt | 5,0 % | 5,0 % | 5,0 % |
| Motiverad P/E | 9x | 24,5x | 45x |
| Rörelsens värde 2028 | 80 | 990 | 3 270 |
| Nettokassa 2028E | 150 | 250 | 300 |
| Värde för dagens ägare 2028, efter utspädning | cirka 210 | cirka 1 170 | cirka 3 420 |
| Årlig avkastning från 1,75 biljoner dollar | cirka −60 % | cirka −17 % | cirka +37 % |
Alla belopp i miljarder dollar. Den motiverade multipeln gäller rörelseresultatet efter skatt, och nettokassan, inklusive väntade emissionslikvider, läggs till separat. Utspädningen är 2–3 procent per år från aktierelaterade ersättningar och den inbyggda emissionsrätten för stiftelsen.
Några kommentarer till antagandena. Avkastningskravet utgår från stora amerikanska mjukvarubolag plus en premie för att bolaget är nynoterat. Premien är hög eftersom prospektet har ovanligt många varningsflaggor: ägarna saknar inflytande, bolagsformen kan gå före aktieägarnas intressen, historiken saknar självfinansierat kassaflöde, utspädning är inbyggd, inlåsningsperioderna är korta, intäkterna är förbrukningsbaserade, åtagandena är stora och tvisten med försvarsdepartementet pågår. Terminaltillväxten är den amerikanska tioåriga statsräntan, eftersom bolagets kassaflöden är i dollar, och avkastningskraven är satta i förhållande till den räntenivån. Tillväxten under CAP-perioden kan inte vägas mot historiken på vanligt sätt, eftersom fjortonfaldig tillväxt säger lite om de kommande tio åren. I det positiva scenariot betyder 18 procent per år att omsättningen 2038 når runt 1 200 miljarder dollar, långt mer än något bolag i världen omsätter i dag. I det negativa scenariot gör högre tillväxt däremot värdet lägre, eftersom avkastningen på kapitalet knappt överstiger avkastningskravet och varje återinvesterad dollar därför inte skapar något värde.
Basscenariot är det mest intressanta. Även med ett avkastningskrav på 10 procent och 18 procents tillväxt under hela CAP-perioden landar värdet på runt 1,7 biljoner dollar i slutet av 2028, i den nedre delen av det spann som diskuteras i dag, och då har köparen fått vänta två år utan avkastning. Det är alltså inte ett enskilt antagande som drar ned basscenariot. Priset som diskuteras kräver i praktiken att det positiva scenariot slår in.
7. 441 miljarder i åtaganden, kunder som kan gå när de vill
Jag brukar skriva att det är skuldsidan av balansräkningen som breddar utfallsrymden nedåt. Anthropics stora risk syns inte som traditionell skuld, men den fungerar på samma sätt.
Enligt prospektet har bolaget avtal om beräkningskapacitet och lokaler med garanterade åtaganden på minst 441 miljarder dollar. De flesta avtalen löper sju år eller kortare, vilket ger minst 60 miljarder dollar per år som måste betalas oavsett hur försäljningen går. Andra genomgångar av prospektet hamnar på över 750 miljarder dollar när fler avtal räknas in. Ironiskt nog är en av leverantörerna SpaceX, som Anthropic har avtalat att betala 3,1 miljarder dollar i månaden.
Sätt det i relation till intäkterna. Ungefär 80 procent av omsättningen är förbrukningsbaserad, det vill säga kunderna betalar för det de använder. Prospektet skriver att många stora kunder saknar långa avtal och kan minska eller i vissa fall helt sluta köpa när som helst. De fem största kunderna står för ungefär en fjärdedel av omsättningen. Bolaget varnar också själv för att ny kapacitet som kopplas in kommer att pressa marginalerna, och att man tidigare har underskattat sitt behov av beräkningskraft.
Kostnaderna är alltså låsta i flera år framåt, medan intäkterna kan röra sig från kvartal till kvartal. Så länge tillväxten håller är det en styrka, eftersom varje ny intäktsdollar hamnar på en redan betald kostnadsbas. Om tillväxten bromsar in vänds samma hävstång åt andra hållet.
Till bilden hör också att flera av leverantörerna är både ägare och konkurrenter. Google har till exempel rätt att köpa aktier för upp till 10 miljarder dollar till noteringspriset i samband med erbjudandet.
8. Fyra risker för hela AI-branschen
Hittills har jag skrivit om risker som är specifika för Anthropic. Men den som köper aktien köper också en exponering mot hela AI-branschen, och där finns fyra risker som jag tycker får för lite uppmärksamhet i den allmänna entusiasmen.
8.1. Modellerna blir en handelsvara
Den kanske största långsiktiga risken är att AI-modeller går samma väg som många tidigare tekniker: när skillnaden mellan leverantörerna krymper avgör priset, och då pressas marginalerna.
Det finns tydliga tecken på att det redan pågår. Enligt mätningar från Artificial Analysis har avståndet mellan den bästa öppna modellen och den bästa betalmodellen krympt från 13 indexpoäng i april 2025 till 4 i juli 2026. På tjänsten OpenRouter, där utvecklare kan välja mellan hundratals modeller, står öppna modeller i dag för ungefär 60 procent av volymen men bara runt en fjärdedel av pengarna, och genomsnittspriset per miljon ordenheter har fallit från 0,77 till 0,14 dollar sedan januari 2025. OpenAI och Anthropic har båda sänkt priserna kraftigt på sina modeller under sommaren och hösten.
Problemet är att priserna faller samtidigt som investeringskraven inte gör det. Anthropic skriver själv i prospektet att bolaget riskerar att hamna efter tekniskt om det inte säkrar tillräcklig beräkningskapacitet. Det är en bransch där man måste springa allt fortare bara för att stå still: varje ny modellgeneration kostar mer att träna, och fördelen den ger varar kortare innan konkurrenterna, eller en gratis öppen modell, kommer ikapp.
Hittills talar Anthropics egna siffror emot den här risken. Intäkterna per dollar i beräkningskostnad stiger, och befintliga kunder ökar sina köp kraftigt. Det tyder på att kunderna fortfarande betalar extra för de bästa modellerna, särskilt för programmering och mer avancerade uppgifter. Frågan är hur länge.
8.2. En sprucken AI-bubbla
Den andra risken är att hela investeringsvågen i AI-infrastruktur har gått för fort. Bolag har köpt grafikprocessorer för hundratals miljarder dollar, men att få dem i drift kräver datacenter, el och tillstånd, och där har motståndet växt snabbt.
Enligt Heatmap Pro har datacenterprojekt för minst 260 miljarder dollar ställts in hittills i år efter lokalt motstånd, varav ungefär hälften under tredje kvartalet. Ytterligare runt 1 000 miljarder dollar i projekt möter organiserat motstånd. En opinionsmätning från Reuters i juni visade att bara 14 procent av amerikanerna kan tänka sig ett datacenter i närheten av där de bor. Politiken följer efter: New Yorks guvernör införde i juli landets första stopp för nya stora datacenter, Oregon har i praktiken infört ett delstatsstopp, och fler delstater överväger liknande åtgärder. Anthropic pekar själv ut stopp för datacenter i USA som en viktig risk i prospektet.
Konsultbolaget Bain beräknade nyligen att AI-branschen behöver nå en årlig omsättning på 6 000 miljarder dollar till 2031 för att motivera investeringarna i datacenter.
För Anthropic slår en sprucken bubbla åt två håll, och båda är dåliga. Om datacenter inte blir klara får bolaget inte den kapacitet det behöver för att växa. Om bubblan i stället spricker och det uppstår ett överskott på beräkningskraft faller priserna på kapacitet, men Anthropic sitter fast i avtal tecknade till dagens priser medan konkurrenter kan köpa billigt i efterhand. Det är samma mönster som när telekombubblan sprack kring 2001: fiberkabeln som grävdes ned behövdes till slut, men många av dem som betalade för den gick under.
8.3. Pengarna går runt i cirklar
Den tredje risken är cirkulariteten. I AI-branschen är det vanligt att samma bolag är ägare, leverantör, säljkanal och konkurrent till varandra. Anthropic är ett skolexempel.
| Bolag | Investerat i Anthropic | Anthropics åtagande att köpa beräkningskraft |
|---|---|---|
| cirka 23 miljarder dollar, plus 20 miljarder kopplat till mål | minst 114,5 miljarder dollar till 2033 | |
| Amazon | cirka 18 miljarder dollar, plus upp till 15 miljarder | minst 110 miljarder dollar till 2036 |
| Microsoft | upp till 5 miljarder dollar | 44,9 miljarder dollar |
| Nvidia | upp till 10 miljarder dollar | kapacitet via bland andra Microsoft, Lambda och Nscale |
Pengarna går alltså från ägarna in i Anthropic och tillbaka ut till samma ägare i form av köp av beräkningskraft. Dessutom säljs 48 procent av Anthropics omsättning via Googles, Amazons och Microsofts molnmarknadsplatser, jämfört med 11 procent 2023. Och när Anthropics värdering stiger bokför ägarna stora vinster: Amazon redovisade under andra kvartalet en finansiell vinst på 53,4 miljarder dollar som nästan helt kom från innehavet i Anthropic.
Jag vill vara rättvis här. Intäkterna via molnmarknadsplatserna kommer från slutkunder som köper Claude genom sina befintliga molnkonton, inte från molnbolagen själva, och ingen enskild kund står för mer än 10 procent av omsättningen. Jag har inte hittat något i prospektet som tyder på att Anthropics egna intäkter är uppblåsta på det sättet. Risken ligger snarare i att molnbolagens tillväxt, chipbolagens orderböcker och Anthropics värdering delvis bygger på samma pengar, och om ett led sviktar kan effekten fortplanta sig genom hela kedjan. Prospektet varnar dessutom för att molnbolagen har insyn i Anthropics priser och avtalsvillkor och kan gynna sina egna AI-modeller.
8.4. OpenAI:s varningssignal
Den fjärde risken blev synlig i början av oktober. Financial Times rapporterade, utifrån interna brev till investerare från slutet av september, att OpenAI nu räknar med en omsättning i årstakt på knappt 50 miljarder dollar. Tidigare läckta uppgifter hade talat om 70 miljarder. Skillnaden på runt 20 miljarder dollar tolkades brett som ett tecken på att efterfrågan på AI är svagare än branschen räknat med. Nasdaq föll 1,25 procent samma dag och Nvidia nästan 3 procent. OpenAI har också skjutit upp sin egen notering till nästa år.
Det finns fler tecken i samma riktning. Enligt riskkapitalisten Tomasz Tunguz föll de bästa modellernas andel av använda ordenheter från 53 procent i augusti till runt 45 procent, eftersom företag i allt större utsträckning väljer mindre och billigare modeller. Utgifterna per anställd bland de mest intensiva AI-användarna minskade med nästan 10 procent i augusti.
Hur ska man tolka det för Anthropic, vars omsättning steg från 11,6 till cirka 17 miljarder dollar mellan andra och tredje kvartalet? Det finns två möjliga förklaringar, och de pekar åt olika håll. Den ena är att Anthropic helt enkelt tar marknadsandelar från OpenAI, särskilt bland företagskunder och inom programmering. Det är bra för Anthropic, men det visar samtidigt att kunderna byter leverantör snabbt, vilket är precis vad man kan vänta sig när en produkt blir en handelsvara. Den andra förklaringen är att avmattningen kommer till Anthropic med fördröjning. Eftersom de flesta kunder saknar långa avtal skulle den i så fall synas snabbt i siffrorna.
Jag vet inte vilken förklaring som stämmer. Men jag noterar att Anthropic noteras precis när de första sprickorna i berättelsen om obegränsad efterfrågan börjar synas, och att priset som diskuteras förutsätter att de inte växer sig större.
9. Du köper avkastningen, inte inflytandet
Anthropic är ett så kallat public benefit corporation. Styrelsen ska enligt bolagsordningen väga aktieägarnas intressen mot bolagets samhällsuppdrag, och prospektet skriver rakt ut att det kan gå ut över aktieägarnas finansiella intressen på kort, medellång och lång sikt.
Röstmakten är fördelad så här:
- A-aktier (det du kan köpa på börsen): en röst per aktie.
- F-aktien: en enda aktie som ägs av ett bolag kontrollerat av de sju grundarna och som ger 50,1 procent av rösterna i de flesta frågor.
- T-aktien: en enda aktie som ägs av en oberoende stiftelse, Long-Term Benefit Trust, och som utser fyra av sju styrelseledamöter.
- N-aktier och E-aktier: utan rösträtt respektive utan ekonomisk rätt.
Därtill finns en inbyggd utspädning. En fond för samhällsnyttiga ändamål har fått cirka 847 miljoner N-aktier, motsvarande 5 procent av aktierna efter full utspädning, och styrelsen får ge ut ytterligare upp till 2 procent varje gång aktiekursen stiger 50 procent över föregående nivå. Ju bättre det går för aktieägarna, desto mer späds de ut.
Man kan tycka att det är en klok konstruktion för ett bolag som utvecklar en teknik med stora risker. Men som aktieägare ska man veta vad man köper: en andel av vinsten, nästan inget inflytande.
Till riskerna hör också en pågående konflikt med den amerikanska regeringen. Försvarsdepartementet har klassat Anthropic som en säkerhetsrisk i leverantörskedjan, något bolaget bestrider i domstol. En federal domstol i Kalifornien har gett Anthropic rätt i en del av tvisten, men bolaget varnar för att konflikten kan leda till väsentliga intäktsbortfall och skadat anseende oavsett utgång. Riskavsnittet i prospektet är på 94 sidor och tar bland annat upp risken att en allvarlig AI-incident gör bolaget omöjligt att försäkra.
10. Forskningen har inte ändrats sedan i våras
Jag gick igenom forskningen om börsnoteringar grundligt i SpaceX-krönikan, så här blir det kort.
Jay Ritters data över mer än 9 000 amerikanska noteringar visar att nynoterade bolag i genomsnitt har underpresterat marknaden med 3,6 procent per år de första fem åren, räknat från första handelsdagens stängning. Ungefär två av tre noteringar ligger efter marknaden tre år senare. Sämst går det för bolag med högst värdering i förhållande till omsättningen, och för noteringar som sker när marknaden är het.
Eugene Fama och Kenneth French visade att högt värderade tillväxtbolag över tid gett lägre avkastning än lågt värderade bolag. Kevin Rocks teori om vinnarens förbannelse förklarar varför privatpersoner ofta får stora tilldelningar i just de noteringar där proffsen håller igen. Och Robert Shiller har visat hur starka berättelser driver priser bortom det fundamenten motiverar. Prospektet beskriver själv en kommande ”age of miracles”. Det är en berättelse i Shillers mening.
För att vara rättvis finns en motvikt. Hendrik Bessembinders forskning visar att en mycket liten andel av alla aktier står för i stort sett hela börsens värdeskapande över tid. Sådana extrema vinnare finns, och Anthropic kan vara en av dem. Problemet är att man betalar för den möjligheten redan på första handelsdagen.
11. De första 76 dagarna
För den som ändå funderar på att köpa i början är det värt att förstå vad som händer de första månaderna.
Vissa anställda och tidiga investerare får sälja redan första handelsdagen. Därefter löper inlåsningsperioderna ut stegvis efter 27, 48, 62 och 76 dagar. Det är betydligt tidigare än de 180 dagar som länge varit standard.
Samtidigt har Nasdaq infört en regel om snabb indexinkludering. Ett nytt bolag som är tillräckligt stort för att hamna bland de 40 största i Nasdaq 100 kan tas in i indexet efter 15 handelsdagar i stället för efter flera månader. Indexfonderna måste då köpa, oavsett pris. JP Morgan uppskattade att SpaceX-inkluderingen gav runt 4,3 miljarder dollar i tvingade köp bara från fonder kopplade till Nasdaq 100.
Ordningen är värd att notera: först kommer de tvingade köparna, ungefär tre veckor in i handeln. Sedan, från dag 27 och framåt, öppnas dörren för säljarna med de största pappersvinsterna.
Det finns också en svensk aspekt. Även om du inte kan teckna kommer du sannolikt att äga Anthropic ändå, via Nasdaq 100-fonder, globala indexfonder eller ditt premiepensionssparande. Det är ett ämne jag skrivit om tidigare: snabbare indexregler innebär att passiva sparare köper in sig i nynoterade jättar till det pris som råder efter några veckors handel, inte till det pris som en noggrann prövning hade kommit fram till.
12. Hur gick det med SpaceX?
Det är rimligt att följa upp den förra krönikan. SpaceX prissattes till 135 dollar den 11 juni, stängde första dagen på 160,95 dollar och toppade på 225,64 dollar den 16 juni. I slutet av juli hade aktien fallit ungefär hälften från toppen, och efter den första kvartalsrapporten i augusti, som visade stora investeringar och negativt kassaflöde, handlades den runt 108 dollar. I dag ligger den kring 147 dollar.
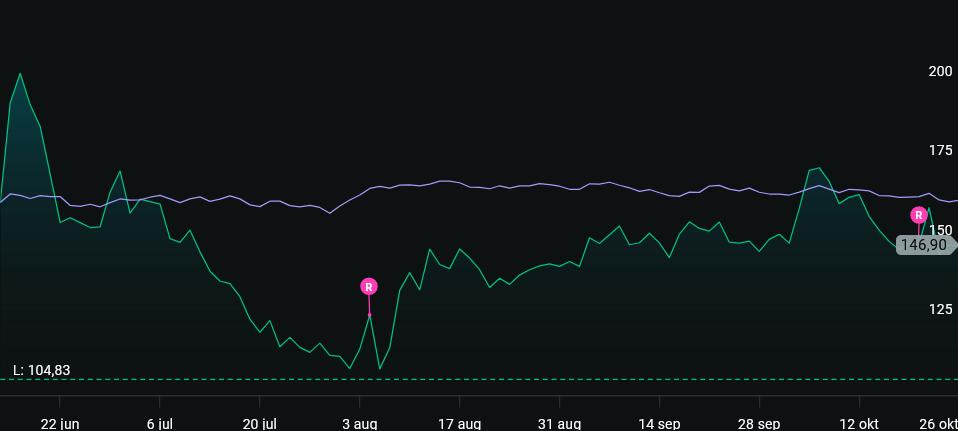
Den som fick tilldelning till noteringspriset ligger alltså ungefär 9 procent plus. Den som köpte i den första veckans eufori, mellan 160 och 225 dollar, sitter fortfarande med förluster. Det är i stort sett vad forskningen förutsäger: tilldelningen var inte katastrofal, men den som jagade aktien de första dagarna betalade dyrt.
13. Vad jag tar med mig
Anthropic är i flera avseenden motsatsen till SpaceX-fallet. Det är riktiga intäkter, en tillväxt som saknar historiskt motstycke och ett första kvartal med rörelsevinst. Men kassaflödet har bara varit positivt i ett halvår, delvis tack vare tillfälliga effekter, och bolaget räknar själv med att förbruka kassa framöver. Värderad på det senaste kvartalets årstakt är multipeln inte absurd i förhållande till tillväxten.
Men för en investerare som jag, som söker kvalitet till ett rimligt pris, finns sex saker som väger tungt:
- Priset förutsätter redan att bolaget blir ett av världens största. Det finns lite utrymme för besvikelse.
- Kostnaderna är låsta, intäkterna är det inte. Hundratals miljarder i åtaganden mot kunder som kan dra ned med kort varsel breddar utfallsrymden nedåt.
- Aktieägarna får vinsten men inte makten, och utspädningen är inbyggd i bolagsordningen.
- Flödena de första 76 dagarna talar för att det inte är bråttom att köpa.
- Branschrisken är minst lika stor som bolagsrisken. Fallande priser, motstånd mot datacenter, cirkulära affärer och OpenAI:s sänkta förväntningar pekar alla mot samma fråga: håller efterfrågan i den takt som priset förutsätter?
- Kassaflödet är inte självbärande. Tre år av negativt fritt kassaflöde, ett positivt halvår som delvis vilar på tillfälliga effekter och en kassa som nästan helt kommer från nyemissioner.
För den svenska läsaren är frågan inte om man ska teckna, eftersom det inte går. Frågan är om man ska köpa aktien när den väl handlas. Mitt råd till mig själv hade varit att vänta in de första inlåsningsperioderna och den första kvartalsrapporten som noterat bolag. Och den som har indexfonder kommer att få en bit av Anthropic oavsett.
Det här är första gången på länge som jag ser en jättenotering där frågan faktiskt är svår. Produkten är bevisligen av hög kvalitet. Men en kvalitetsprodukt är inte samma sak som ett kvalitetsbolag. För att kalla något ett kvalitetsbolag vill jag se flera år av självfinansierad tillväxt, en kapitalallokering att utvärdera och ägare som faktiskt kan påverka bolaget. Anthropic har ännu inget av det. Och även ett kvalitetsbolag är bara en bra investering till rätt pris.
Juridisk information
Alla investeringar innebär alltid en risk. Det innebär att värdet på dina pengar kommer att både öka och minska. I värsta fall är det inte säkert att du får tillbaka ditt insatta kapital. Det finns inga garantier.
Målet med VQM:s analyser är att ge dig så bra förutsättningar och avkastningspotential som möjligt, men räkna med att 30–40 % av tipsen slutar med förlust. Investera aldrig pengar du inte har råd att förlora. Jag rekommenderar att du håller den totala summan i VQM:s tips till högst 10 % av ditt finansiella sparande, där basen på 90 % ligger i indexfonder eller hos en fondrobot. Läs mer på vqm.se under Risk.
VQM är inte ett värdepappersinstitut och står inte under Finansinspektionens tillsyn. Den här krönikan är inte personlig investeringsrådgivning enligt lagen om värdepappersmarknaden, utan ett underlag för dina egna beslut.
Den här krönikan är framtagen av mig, André Granström, analytiker på VQM. Den färdigställdes 2026-10-27 kl.13.30 och spreds första gången 2026-10-27 kl. 17.30.
Jag äger för närvarande inga aktier i Anthropic, SpaceX, Amazon, Alphabet, Microsoft eller Nvidia och har inte handlat i något av dessa bolag de senaste 30 dagarna. Jag kan inte teckna i erbjudandet och avser inte att köpa aktier i Anthropic efter noteringen, såvida inte värderingen blir attraktiv. Om detta ändras kommer ett utskick till prenumeranter. Jag har inga optionspositioner eller andra derivat kopplade till något av bolagen. Ingen närstående till mig äger aktier eller derivat i bolagen.
Ingen ersättning har utgått från något av bolagen, och jag och VQM är fristående från samtliga. Jag är kund hos Anthropic men har ingen annan affärsförbindelse med bolaget. Krönikan är inte sponsrad eller betald research.
Detta är den första texten om Anthropic från VQM. En uppföljande artikel om kursutvecklingen den första perioden efter noteringen planeras, via mejl och på hemsidan, till dig som är VQM-prenumerant på vqm.se. I övrigt avser jag inte att följa upp krönikan.
Källor
- Anthropic, PBC, Form S-1, 26 oktober 2026 (SEC EDGAR)
- CNBC, Anthropic IPO live updates, 26 oktober 2026
- Fortune, genomgångar av Anthropics S-1, 26–27 oktober 2026
- Bloomberg, What to Know About the Anthropic IPO, 26 oktober 2026
- Axios, Anthropic files for its IPO, 26 oktober 2026
- Yahoo Finance, Nasdaqs regel om snabb indexinkludering samt SpaceX-aktiens utveckling, 2026
- MarketBeat, SPCX kurshistorik, oktober 2026
- Ritter, J., IPO-statistik (University of Florida), uppdaterad januari 2026
- Fama, E. och French, K. (1992), The Cross-Section of Expected Stock Returns
- Rock, K. (1986), Why New Issues Are Underpriced
- Shiller, R., Irrational Exuberance
- Bessembinder, H. (2018), Do Stocks Outperform Treasury Bills?
- Mauboussin, M., The Base Rate Book
- Futurism, AI Bubble Teetering on the Brink as OpenAI Admits to Massive Financial Failure in Leaked Documents, 9 oktober 2026 (med hänvisning till Financial Times)
- Heatmap News, Data Center Cancellations Top $260 Billion in 2026, oktober 2026
- Time, Community Backlash to AI Data Centers Is Growing Across the U.S., juli 2026
- Bloomberg, Anthropic’s Massive Revenue Surge Comes With Ballooning Computing Bill, 26 oktober 2026
- Yahoo Finance/Investing.com, Anthropic relies on Google, Amazon and Microsoft for nearly half its revenue, 26 oktober 2026
- WWT, The Model Is No Longer the Moat, oktober 2026
- OnlyCFO, The Current State of AI Tokenomics, oktober 2026
- Tomasz Tunguz, A Change in AI Strategy, 7 oktober 2026
- Kepler, Anthropic S-1 Breakdown (kassaflödeshistorik), oktober 2026
- Korea Invest Insights, Anthropic’s $132 Billion Cash Pile: Read the Exit Clauses, oktober 2026
- Syz Group, Anthropic’s numbers challenge the AI cash furnace narrative, oktober 2026
- Dealroom, Anthropic’s draft S-1 reveals $16.3B revenue, oktober 2026