Utöver VQM:s Special Situations-case och modellportfölj gör jag även vanliga aktieanalyser. Här synar jag Plejd som ett aktiecase: är aktien köpvärd på dagens kurs, och i så fall hur mycket? Jag gör min egen värdering och landar i en konkret rekommendation med riskbaserad positionsstorlek.
Att Plejd är ett välskött bolag råder det knappast någon tvekan om: tillväxten har legat kring 35 procent per år i fem år med stigande marginal, och aktien har gått från 167 kronor vid utgången av 2023 till fredagens 898. Det som återstår att avgöra är vad kvaliteten är värd. Andra kvartalet 2026 gav marknaden det första egentliga skälet på länge att tveka, och aktien handlas nu ungefär 8 procent under aprilnivån. Den här analysen svarar på om nedgången är en rekyl att utnyttja eller inledningen på en normalisering.
1. SAMMANFATTNING
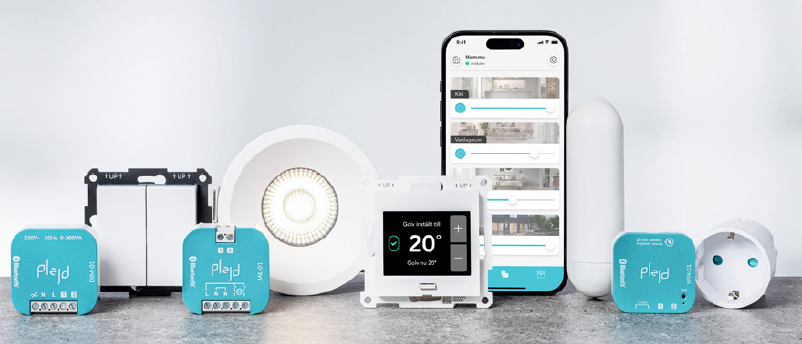
Plejd utvecklar och säljer smarta produkter för fasta elinstallationer: belysningsstyrning, termostater för elburen golvvärme och styrning av solskydd. Produkterna säljs via elgrossister till auktoriserade elektriker, och allt utvecklas in-house i Mölndal där en växande andel också tillverkas. På rullande tolv månader omsätter koncernen 1 086 MSEK med 27,0 procents rörelsemarginal. Caset är en compounder med organisk motor: hög avkastning på kapital, en tydlig reinvesteringsmotor och en vallgrav som byggs hos elektrikern. Aktuellt just nu är att aktien fallit tillbaka efter ett Q2 där installationstillväxten bromsade in, samtidigt som två nya produktkategorier mot kommersiella installationer står i startgroparna.
Slutsats. Mitt huvudscenario ger ett motiverat värde kring 1 300 kronor per aktie, ungefär 45 procent över dagens kurs på 898 kronor. I ett negativt scenario hamnar aktien kring 460 kronor, en fallhöjd på ungefär 49 procent, och i ett positivt kring 1 790 kronor. Jag rekommenderar Köp, men med hög risknivå och en liten position: risknivå 4 (Hög), maximalt 2 procent av kapitalet. Uppsidan är verklig, men den förutsätter att bolaget fortsätter prestera i den absoluta toppen, och nedsidan om så inte sker är betydande.