Innan jag går vidare till nästa rapportperiod vill jag zooma ut. Hur gick rapporterna för andra kvartalet 2026 för den nordiska börsen som helhet, vad belönade marknaden, och hur står sig de bolag jag bevakar mot resten? Underlaget är drygt 1 250 nordiska bolag från Börsdata, kompletterat med Pinpoint Estimates sammanställningar av analytikernas förväntningar.
Sammanfattning
De nordiska bolagen växte i andra kvartalet, och de flesta tjänade mer pengar än ett år tidigare. Ändå föll medianaktien både på rapportdagen och veckorna efteråt. Marknaden var mycket selektiv: bolag som ökade rörelseresultatet kraftigt belönades, medan förlustbolag och de minsta bolagen straffades hårt.
- Tillväxten tog fart (avsnitt 1). Medianbolaget växte 5,2 %, och enligt Pinpoint överraskade fler bolag positivt på omsättningen än någon gång de senaste tre åren.
- Vinsten avgjorde (avsnitt 2). Bolag som ökade rörelseresultatet med mer än 20 % steg i median 1,9 % på rapportdagen. Förlustbolagen föll 2,1 % och hade tappat 8,6 % i slutet av september.
- De minsta bolagen föll mest (avsnitt 3). Bolag med ett börsvärde under en miljard kronor föll i median 8,6 % efter rapporten, medan alla större storleksklasser steg.
- Energi, sjöfart och bygg vann (avsnitt 4). Telekom, dagligvaror och kläder förlorade.
- Mina bevakade bolag klarade sig bättre (avsnitt 5). De steg i median 1,8 % efter rapporten, mot en nedgång på 2,5 % för hela Norden.
- Faktorbetygen pekade ut vinnarna (avsnitt 6). Femtedelen med högst totalbetyg före säsongen steg 3,7 %, den med lägst föll 11,9 %. Utan mikrobolagen är effekten ungefär hälften så stor.
1. Bolagen växte igen
Två tredjedelar av bolagen ökade omsättningen, och tillväxten var den starkaste på länge. Av de drygt 1 000 nordiska bolag utanför finans och fastighet som rapporterat ett jämförbart kvartal ökade 64 % sin omsättning. Mediantillväxten var 5,2 %, och rörelsemarginalen förbättrades i median med 0,8 procentenheter. Bland de bolag som gick med vinst båda åren ökade rörelseresultatet med en median på 17 %.
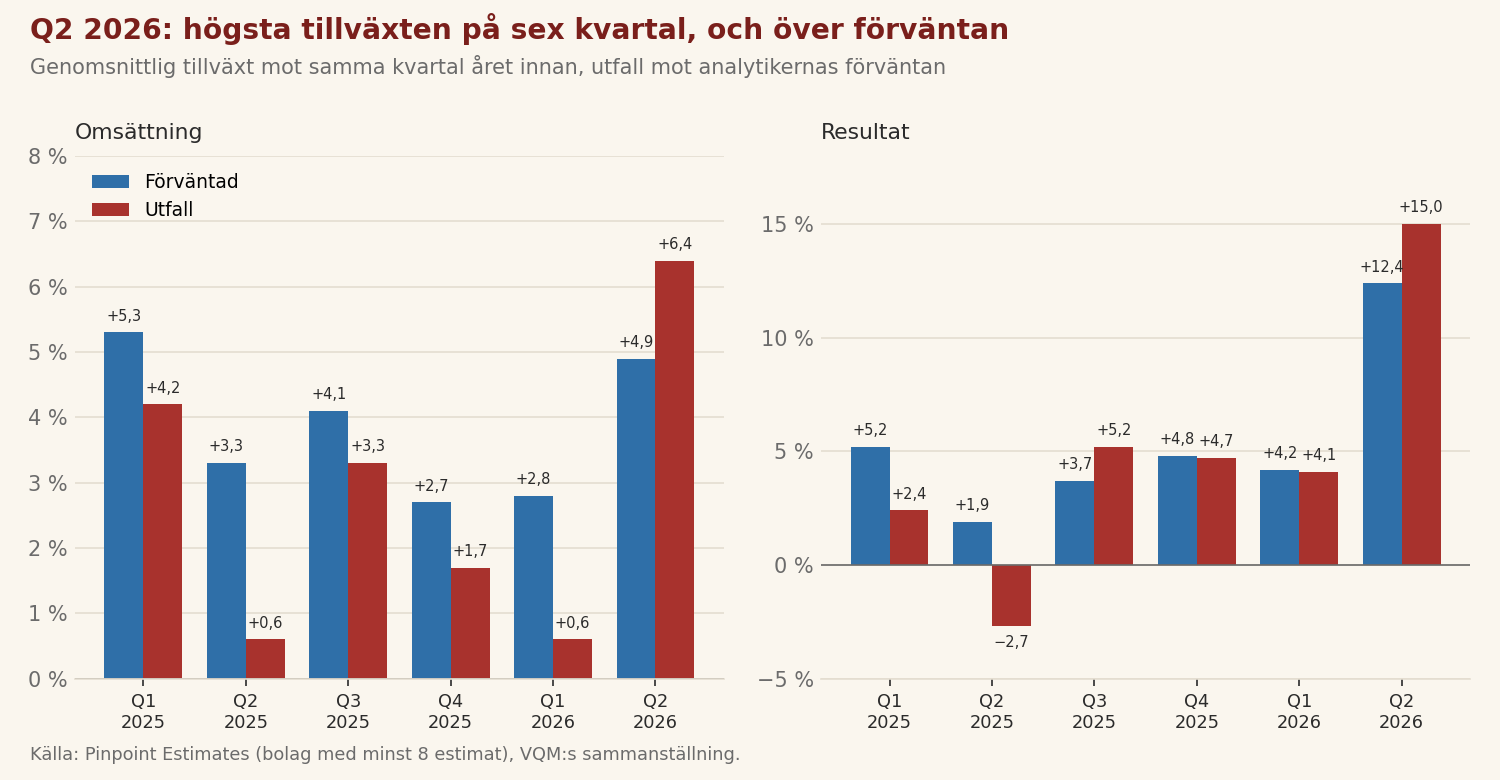
Pinpoint Estimates, som följer förväntningarna för omkring 300 bolag, ger samma bild. Där växte omsättningen med 6,4 % mot väntade 4,9 %, och resultatet med 15,0 % mot väntade 12,4 %. Båda är de högsta nivåerna på de sex kvartal som Pinpoint redovisat på samma sätt. Omsättningen kom dessutom in över förväntan för första gången på sex kvartal. En del av lyftet förklaras dock av en svag jämförelsebas: i andra kvartalet 2025 växte omsättningen bara 0,6 % och resultatet föll 2,7 %. Den starka kronan har dessutom tyngt de svenska exportbolagens omsättning räknat i kronor, så den underliggande tillväxten är för många av dem högre.
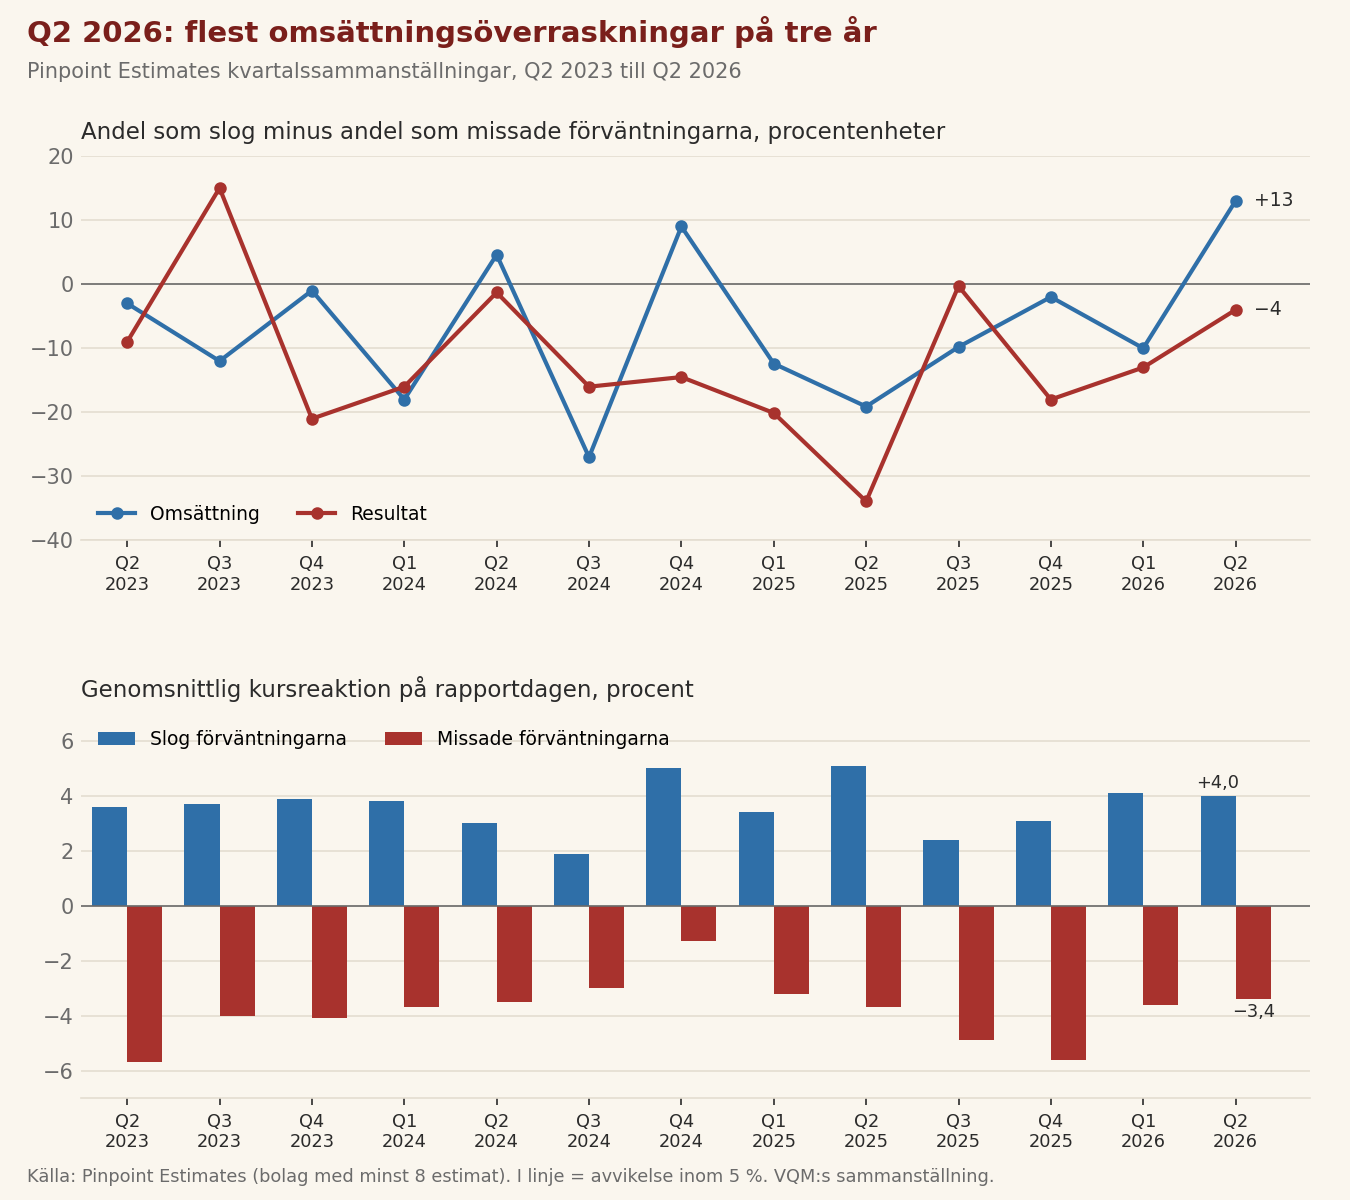
Pinpoints längre serie sätter kvartalet i perspektiv. 26 % av bolagen slog omsättningsförväntningarna och bara 13 % missade, den bästa balansen på tre år. På resultatet slog 39 % och 43 % missade, vilket kan låta svagt. Men hos Pinpoint är det normala att fler missar än slår: i snitt över 13 kvartal har 35 % slagit och 46 % missat, eftersom analytikerna i regel är för optimistiska om vinsterna. Mätt så var andra kvartalet det fjärde bästa av 13.
Kursreaktionerna har över tid varit ungefär symmetriska: ett slag har i snitt gett +3,6 % och en miss −3,8 %. Rapportperioderna för tredje och fjärde kvartalet 2025 var ett undantag, då missar straffades ungefär dubbelt så hårt som slag belönades. Nu är reaktionerna tillbaka på normal nivå, +4,0 % respektive −3,4 %. Efter rapporterna har analytikerna justerat sina förväntningar mindre än tidigare, och för de minsta bolagen har de till och med reviderats upp.
2. Marknaden belönade vinst, inte tillväxt
Det var rörelseresultatet som styrde kursen. Trots att de flesta bolag växte föll medianaktien 0,3 % på rapportdagen, och bara 45 % av aktierna steg. Fram till den 29 september hade medianaktien tappat 2,5 % från rapportdagen. När bolagen delas upp efter hur rörelseresultatet utvecklades blir mönstret tydligt:
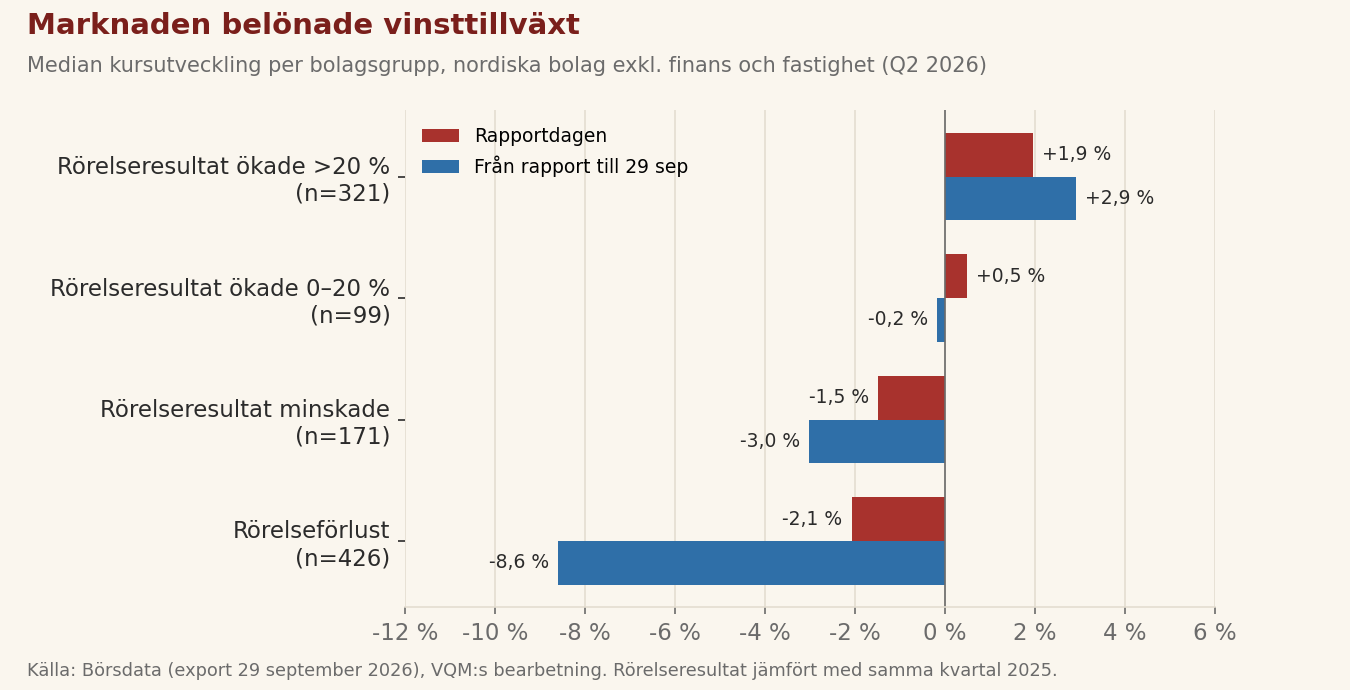
De 321 bolag som ökade rörelseresultatet med mer än 20 % steg med en median på 1,9 % på rapportdagen, och 62 % av dem steg. De 426 bolag som gick med rörelseförlust föll 2,1 %, och bara 32 % steg. Efter rapporten förstärktes skillnaden: vinstväxarna steg ytterligare, medan förlustbolagen i median tappade 8,6 %.
Omsättningstillväxt i sig belönades däremot inte. Bolag som växte med 5–15 % steg med en median på 1,2 % på rapportdagen, men bolag som växte med mer än 15 % stod i median still. Den snabbaste tillväxten fanns ofta i olönsamma bolag inom hälsovård och teknik, och den var marknaden inte beredd att betala för.
Förväntningarna spelade också stor roll. För de 154 bolag där Börsdata har analytikerestimat steg de som slog förväntningarna på rörelseresultatet med mer än 5 % med en median på 4,9 % på rapportdagen och ytterligare 8,3 % därefter. De som missade med mer än 5 % föll 3,7 % och fortsatte ned 4,8 %. Att reaktionen håller i sig veckorna efter rapporten, i stället för att studsa tillbaka, är ett välkänt mönster i forskningen, ofta kallat drift efter vinstöverraskningar.
3. De minsta bolagen straffades hårdast
Storleken spelade störst roll av allt jag tittat på. Bolag med ett börsvärde under en miljard kronor, som utgör mer än hälften av urvalet, växte med en median på 1,8 %, och bara en tredjedel av dem gick med rörelsevinst. De föll på rapportdagen och hade i median tappat 8,6 % i slutet av september. Alla större storleksklasser steg efter rapporten, mest bolagen med ett börsvärde på 10–50 miljarder kronor.
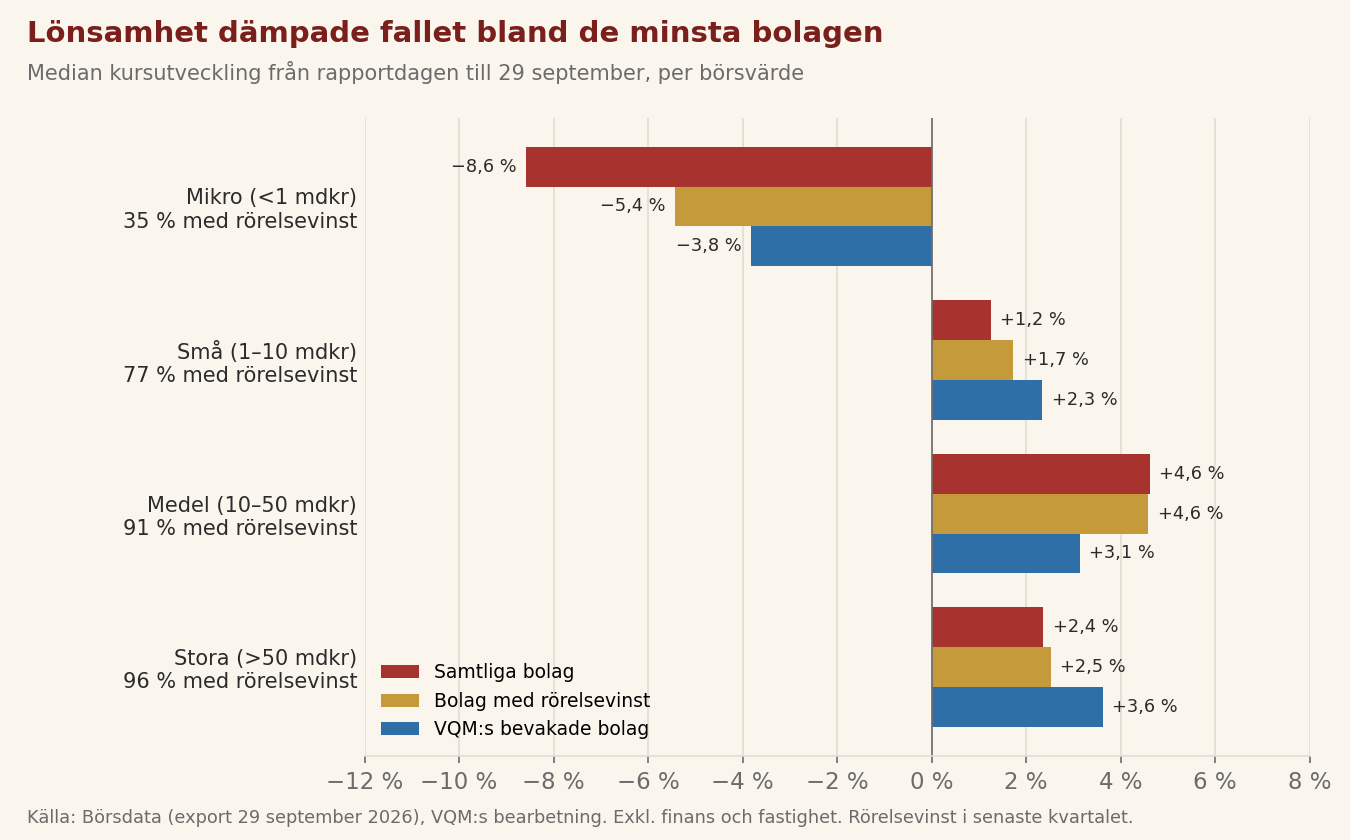
Hur mycket hade det hjälpt att bara välja lönsamma bolag? Mest bland de minsta. Bland mikrobolagen föll de med rörelsevinst 5,4 % i median, mot 9,6 % för dem med rörelseförlust. Bland bolagen på 1–10 miljarder kronor steg de lönsamma 1,7 %, medan de olönsamma föll 3,1 %. I de större storleksklasserna är nästan alla bolag lönsamma, så där gör filtret ingen skillnad. Eftersom lönsamheten var känd på rapportdagen är det dessutom ett filter som en investerare faktiskt hade kunnat använda. Lönsamhet räckte ändå inte hela vägen. De mikrobolag jag bevakar föll bara 3,8 %, vilket tyder på att kvalitet utöver en enskild kvartalsvinst också spelade roll, medan mina bevakade medelstora bolag gick något sämre än medianbolaget i sin storleksklass.
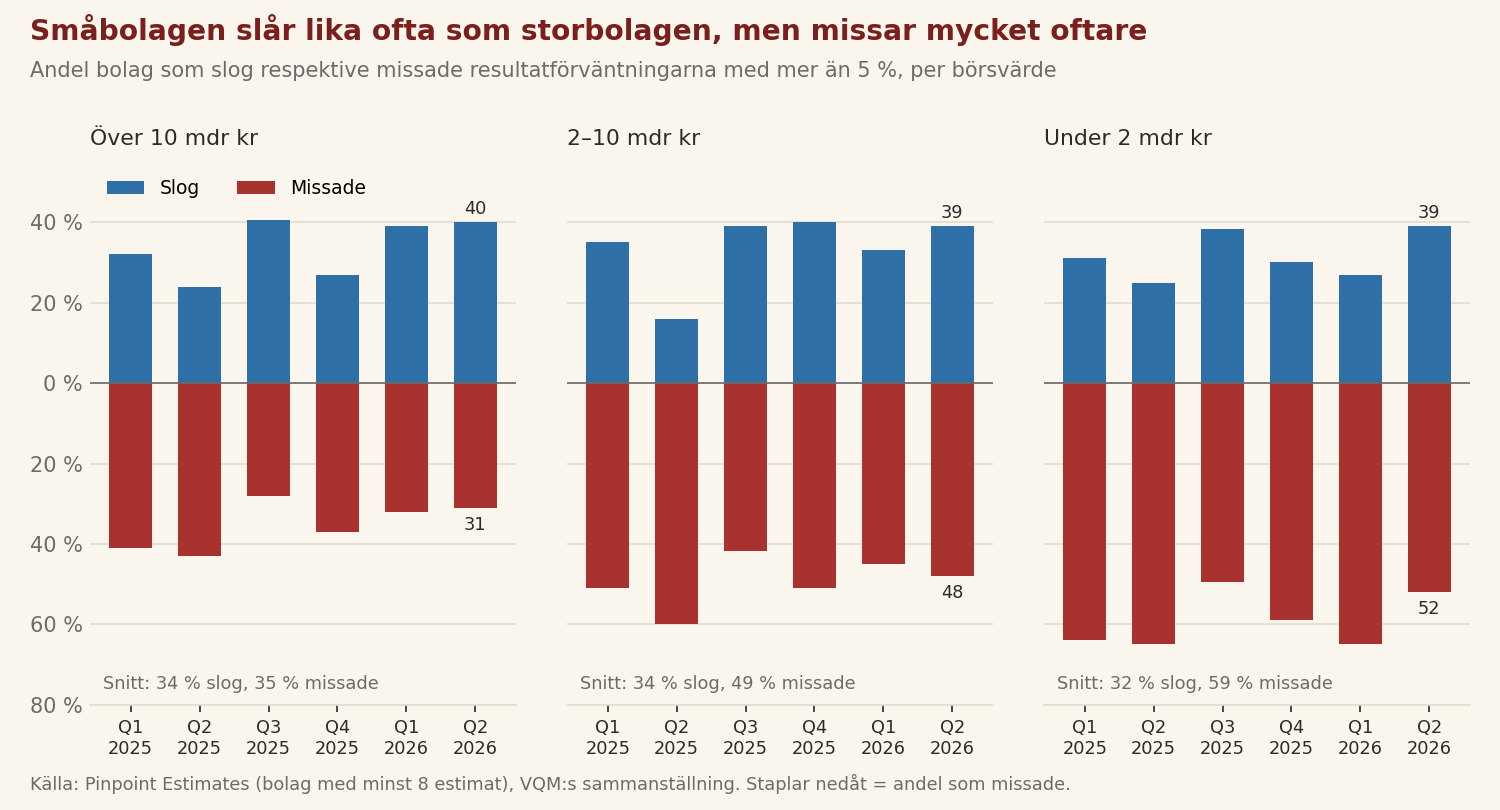
Pinpoints data visar att de mindre bolagen också har svårare att leva upp till analytikernas förväntningar. Under de senaste sex kvartalen har bolag under 2 miljarder kronor slagit resultatförväntningarna ungefär lika ofta som bolagen över 10 miljarder, i snitt 32 mot 34 %. Men de har missat betydligt oftare, 59 mot 35 %. Nästan inga småbolag landar i linje med prognosen, så utfallen sprider sig mer, och när de avviker är det oftast nedåt. Andra kvartalet 2026 var en ljuspunkt: 39 % av småbolagen slog förväntningarna, den högsta andelen på sex kvartal, och 52 % missade. Att mikrobolagen ändå föll mest i Börsdata är mindre motsägelsefullt än det verkar. Pinpoints minsta grupp omfattar bolag upp till 2 miljarder kronor med minst åtta estimat, medan de mikrobolag som föll mest har ett börsvärde under en miljard kronor och ofta saknar analytikerbevakning. I Börsdata har bara 154 av drygt 1 000 bolag analytikerestimat.
Samma mönster syns per lista. På Large Cap gick 93 % av bolagen med rörelsevinst, och aktierna steg i median 3,4 % efter rapporten. First North och Spotlight hade den högsta tillväxten, 8,7 respektive 12,9 % i median, men bara 41 respektive 30 % av bolagen gick med rörelsevinst, och aktierna föll 7–8 %.
4. Sektorer och branscher
Energi, sjöfart och byggrelaterade branscher vann, telekom och dagligvaror förlorade. I alla sektorer ökade mer än hälften av bolagen rörelseresultatet, från 51 % inom kraftförsörjning till 69 % inom energi. Skillnaderna syntes i stället i kursutvecklingen. För att se var pengarna fanns har jag byggt ett index per sektor och bransch där varje bolag vägs efter sitt börsvärde före rapporten, med ett tak på 10 % per bolag. Taket följer praxis för fonder och hindrar att ett enskilt jättebolag styr en hel bransch.
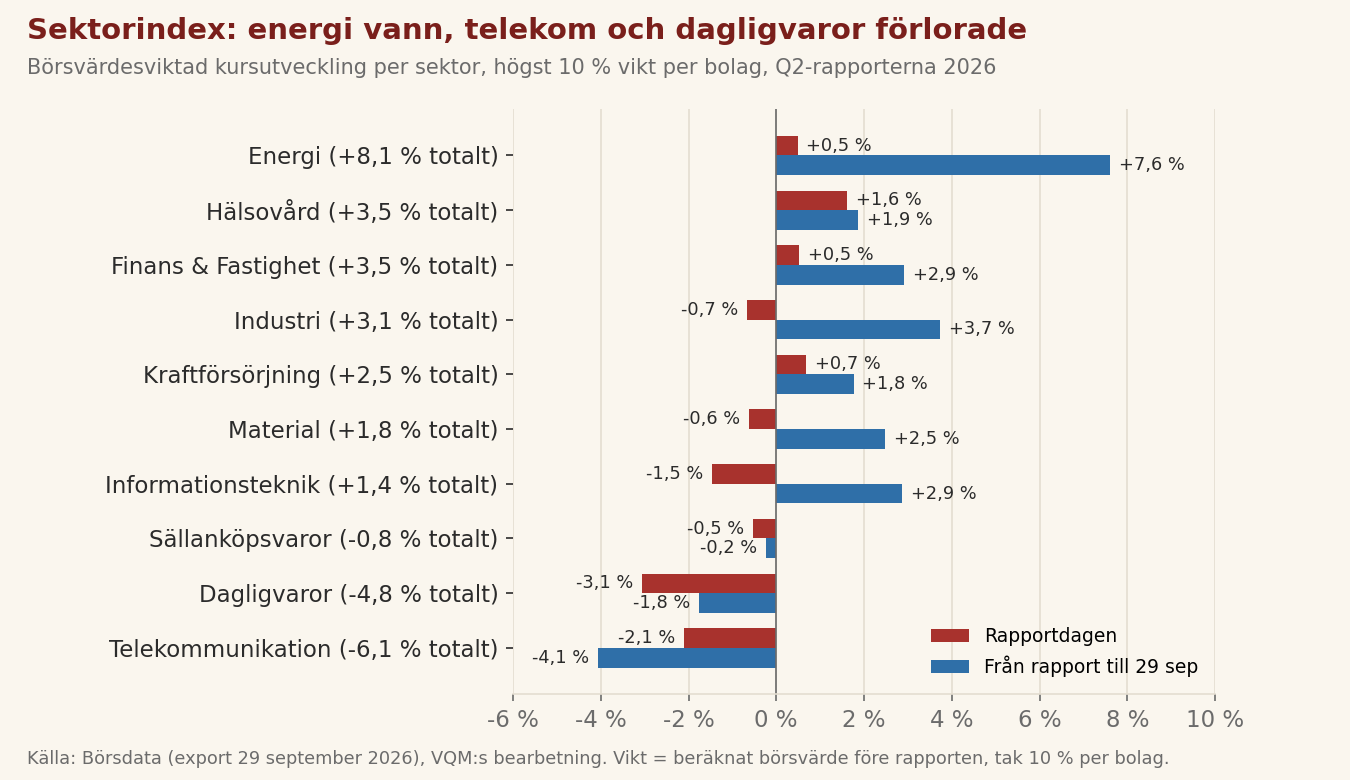
Viktat efter börsvärde steg de nordiska bolagen totalt 0,9 % från före rapporten till den 29 september, medan medianbolaget föll 2,8 %. De stora bolagen klarade sig alltså bättre än de små. Energi var starkast (+8,1 %) och telekom (−6,1 %) och dagligvaror (−4,8 %) svagast. Hälsovård är den tydligaste illustrationen av avsnitt 2: sektorn hade näst högst omsättningstillväxt, 12 % i median, men bara 31 % av bolagen gick med rörelsevinst. Sektorindexet steg 3,5 %, medan medianbolaget föll 8,5 %. De större läkemedels- och medicinteknikbolagen klarade sig väl, medan de små, ofta olönsamma bolagen föll kraftigt.
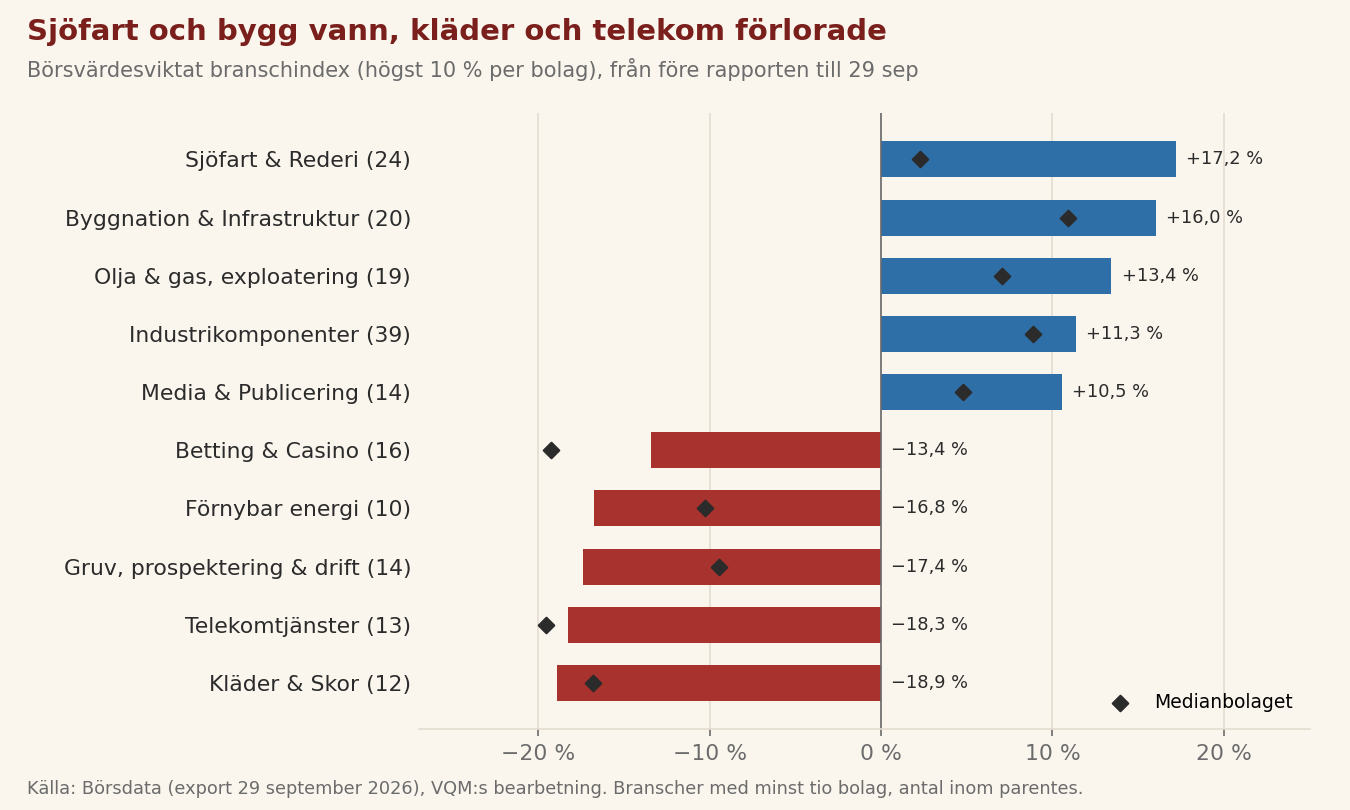
På branschnivå finns något som är relevant för flera av mina case. Byggnation och infrastruktur (+16,0 %) och industrikomponenter (+11,3 %) var starka både viktat och i median, och installation och VVS steg nästan 8 %. Det tyder på att marknaden börjat prisa in en stabiliserad byggmarknad, även om volymerna ännu inte växt. Sjöfart är ett exempel på motsatsen: indexet steg 17 %, men medianbolaget bara 2 %, så uppgången bärs av ett fåtal större rederier. Alla 42 branscher med minst tio bolag finns i en bilaga sist i artikeln. Där syns till exempel att biotechindexet steg 5,5 %, medan medianbolaget i branschen föll 14 %.
5. Mitt bevakade universum mot resten av Norden
De bolag jag bevakar klarade sig bättre på nästan varje mått. Jag följer drygt 280 nordiska bolag med egna estimat och värderingar, med tyngd mot lönsamma kvalitetsbolag.Universumet är de bolag jag följer, inte en portfölj eller en lista över köprekommendationer. Av dem har 249 utanför finans och fastighet rapporterat ett jämförbart kvartal:
| Mått | Samtliga nordiska bolag | VQM:s bevakade bolag |
| Median omsättningstillväxt | +5,2 % | +6,5 % |
| Andel med ökat rörelseresultat | 59 % | 66 % |
| Andel med rörelsevinst | 58 % | 93 % |
| Median kursreaktion på rapportdagen | −0,3 % | +0,6 % |
| Median kursutveckling efter rapport | −2,5 % | +1,8 % |
Försprånget kommer främst av att universumet undviker den grupp som straffades hårdast: nästan alla bolag jag bevakar är lönsamma, och de är i genomsnitt större. Även de mikrobolag jag bevakar föll, med en median på 3,8 % efter rapporten, om än mindre än mikrobolagen i stort. Bland de större bevakade bolag som föll mest på rapportdagen finns Addnode (−17 %) och Lindab (−15 %), båda med ett lägre rörelseresultat än året innan, samt Axfood (−15 %), där rörelseresultatet ökade men inte tillräckligt för marknaden. Viktat efter börsvärde, med samma tak på 10 %, stod universumet i stort sett still (−0,6 %), eftersom tunga bolag som Novo Nordisk (−15 %), DSV (−38 %) och ABB (−7 %) drog ned.
6. Hur faktorerna presterade
Mina faktorbetyg från före säsongen pekade ut vinnarna, men mest genom att sortera bort de sämsta småbolagen. Jag har testat hur väl betygen för värde, kvalitet och momentum från den 29 maj, innan något av bolagen rapporterat, förutsade kursutvecklingen från dagen före rapporten till den 29 september. Att använda dagens betyg hade gett en för positiv bild, eftersom kursrörelserna efter rapporterna redan ingår i dem. Underlaget är 1 216 bolag.
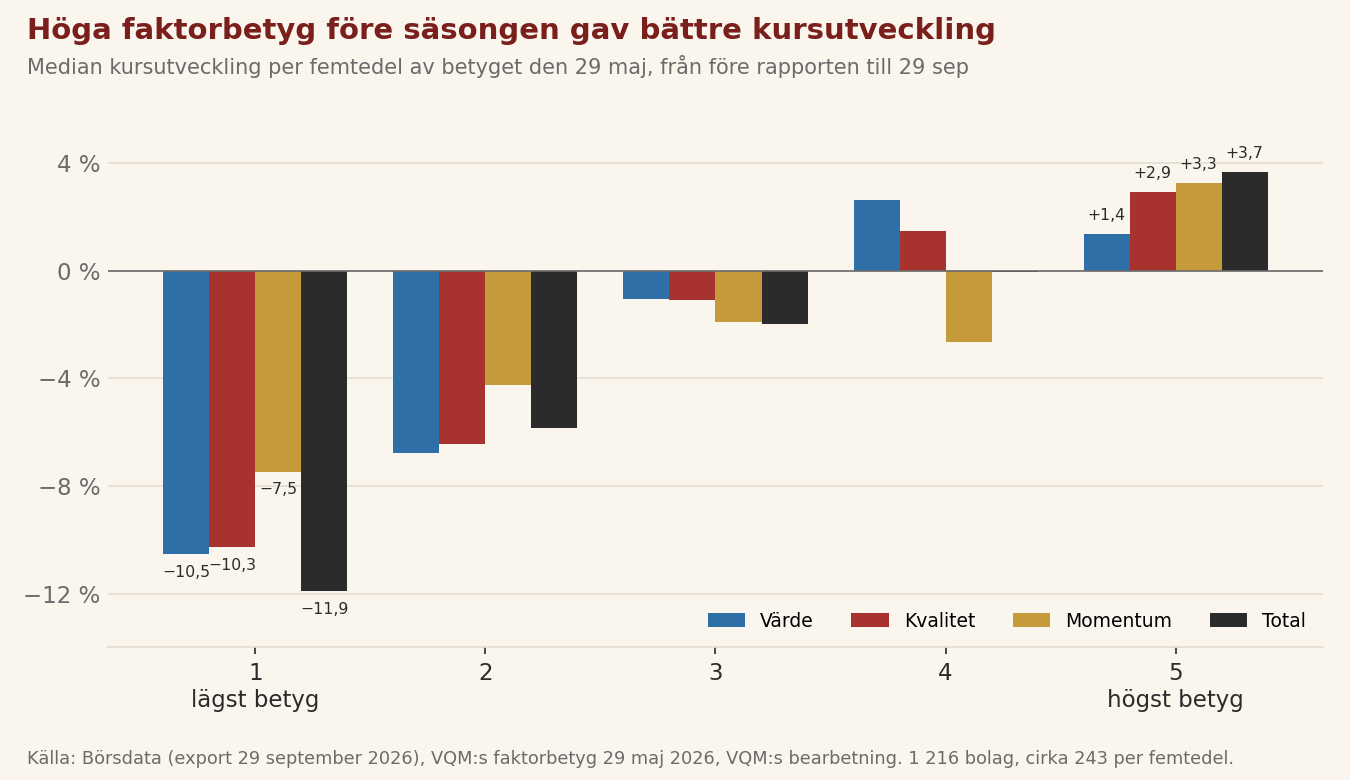
Alla tre faktorerna fungerade, och den sammanvägda totalen bäst. Femtedelen med högst totalbetyg steg med en median på 3,7 %, medan femtedelen med lägst betyg föll 11,9 %. Kvalitet var den starkaste enskilda faktorn, följd av värde och momentum. Nästan hela effekten kom veckorna efter rapporten, medan sambandet på själva rapportdagen var svagt.
Som mått på träffsäkerhet använder jag rangkorrelationen mellan betyget och kursutvecklingen, ofta kallad IC, där 0 betyder inget samband och 1 ett perfekt samband. I faktorforskning brukar redan 0,05 räknas som användbart.
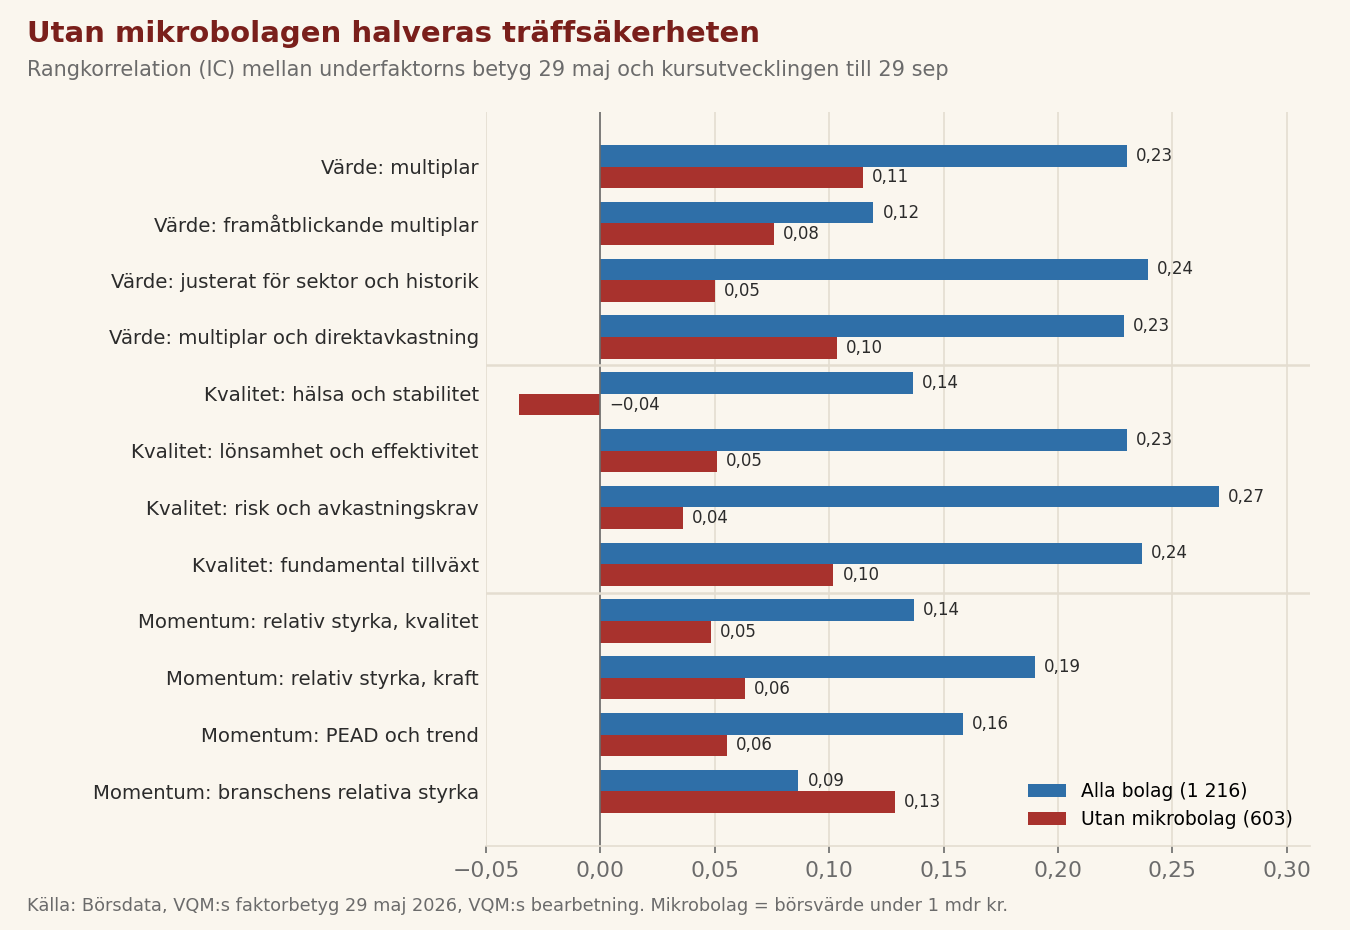
Bland underfaktorerna fungerade risk och avkastningskrav, fundamental tillväxt och de historiska värderingsmultiplarna bäst. Framåtblickande multiplar fungerade sämre än historiska, vilket kan tyda på att analytikernas prognoser var för optimistiska för en del av de bolag som såg billiga ut på dem.
Två saker gör att jag tolkar resultatet försiktigt. Den första är storleken. Tar jag bort mikrobolagen sjunker IC till 0,11 för värde och totalbetyget, 0,08 för momentum och 0,06 för kvalitet. Sambandet finns kvar men är ungefär hälften så starkt, och bland de större bolagen var värde den faktor som höll bäst. Den andra är efterhandseffekten. Med betygen från den 27 september stiger IC för momentum från 0,18 till 0,46, medan värde och kvalitet är ungefär oförändrade. Det är ett cirkelresonemang snarare än träffsäkerhet, eftersom momentumbetyget mäter just den kursrörelse jag försöker förklara. Den som utvärderar faktorer med betyg satta i efterhand kommer alltså att överskatta momentum kraftigt.
7. Vad jag tar med mig
Det här kvartalet bekräftar varför jag lägger så stor vikt vid lönsamhet och kvalitet. Min tolkning är att marknaden, när den är osäker på konjunkturen, betalar för vinster som redan syns i resultaträkningen snarare än för tillväxt som ska bli lönsam längre fram. Fem saker tar jag med mig till nästa rapportperiod:
- Vinsten avgör, inte omsättningen. I mina uppföljningar väger jag rörelseresultatet och den organiska tillväxten tyngre än rubrikens omsättningstillväxt, som ofta är köpt via förvärv.
- Överraskningar lever vidare. Bolag som slog förväntningarna fortsatte uppåt veckorna efter rapporten, och de som missade fortsatte nedåt. I det här kvartalet fortsatte bolag med starka rapporter i median uppåt även efter rapportdagen, medan de med svaga rapporter i median föll ytterligare.
- Storleken spelar roll i båda riktningar. De minsta bolagen bjöd på de största fallen, men det är också där jag bedömer att felprissättningarna är störst. För mig innebär det mindre positioner i de minsta bolagen och högre krav på att de redan tjänar pengar.
- Faktorbetygen fungerar bäst som filter. Deras största värde den här säsongen var att hålla mig borta från de svagaste bolagen. Hur väl de rangordnar bland redan bra bolag behöver jag följa över fler säsonger.
- Lätta jämförelser är inte samma sak som positiva överraskningar. Omsättningen jämförs framöver med svaga kvartal, +1,7 % i fjärde kvartalet 2025 och +0,6 % i första kvartalet 2026, så tillväxttalen kommer sannolikt att se starka ut. Men analytikerna känner till jämförelsetalen och bygger in dem i sina prognoser, och det är avvikelsen mot förväntningarna som styr kursen. I Pinpoints data har de kvartal där fler bolag slog än missade omsättningsförväntningarna följts av tydligt svagare kvartal, och för de minsta bolagen har förväntningarna nu höjts. Jag räknar därför med en återgång mot det normala, där fler bolag missar än slår.
Metod och källor
Underlaget är en export från Börsdata den 29 september 2026 med 1 531 nordiska bolag. Jag har tagit med de 1 252 bolag som rapporterat mellan den 1 juli och den 29 september och där det senaste kvartalet kan jämföras med samma kvartal ett år tidigare. 53 av dem har brutet räkenskapsår. Bolag som bara rapporterar halvårsvis är exkluderade, och finans och fastighet redovisas separat, eftersom omsättning och rörelseresultat inte är jämförbara för banker och fastighetsbolag.
Alla värden från Börsdata är medianer. Tillväxt i rörelseresultat redovisas bara för bolag med vinst båda åren. Kursreaktionerna är inte justerade för marknadens rörelse, och kursutvecklingen efter rapport mäts från respektive rapportdag till den 29 september, alltså över olika långa perioder. I sektor- och branschindexen har jag räknat fram börsvärdet före rapporten genom att dela dagens börsvärde med kursutvecklingen på och efter rapportdagen. Det blir missvisande om antalet aktier ändrats under perioden. Inget bolag får väga mer än 10 %, och den överskjutande vikten fördelas proportionellt på övriga bolag.
Pinpoints siffror är genomsnitt för bolag med minst åtta estimat, och i linje med förväntningarna avser en avvikelse på högst 5 %. Pinpoint har ändrat vad de redovisar över tid, så jag använder bara serier som är kompletta: andelen som slog och missade samt kursreaktionerna från andra kvartalet 2023, och tillväxttal och storleksklasser från första kvartalet 2025.
Faktoranalysen bygger på VQM:s faktorbetyg (0 till 100) per den 29 maj 2026, matchade på bolagsnamn mot Börsdataexporten. Träffsäkerheten mäts som Spearmans rangkorrelation. Perioden är bara fyra månader, och avkastningen är inte justerad för index eller för skillnader i storlek och sektor mellan grupperna, så resultatet ska läsas som en indikation.
- Börsdata, export 29 september 2026
- Pinpoint Estimates: Kvartalssammanställning Q2 2026
- Pinpoint Estimates: Kvartalssammanställning Q1 2026
- Pinpoint Estimates: Kvartalssammanställning Q4 2025
- Pinpoint Estimates: Kvartalssammanställning Q3 2025
- Pinpoint Estimates, kvartalsdata Q2 2023 till Q2 2026 (sammanställning från VQM)
Om artikeln
Artikeln är skriven av André Granström, VQM. Den färdigställdes den 30 september 2026 kl. 12:00 och publicerades första gången den 1 oktober 2026 kl 12:00. Underlaget avser data per den 29 september 2026. Kommentaren uppdateras efter varje rapportsäsong.
Artikeln är en allmän marknadskommentar och innehåller inga rekommendationer om enskilda aktier. De bolag som nämns används som exempel på kursutvecklingen under rapportperioden. André Granström äger inte aktier i Addnode, Lindab, Axfood, Novo Nordisk, DSV eller ABB och har inte handlat i dem de senaste 30 dagarna. VQM har ingen affärsförbindelse med något av de nämnda bolagen och har inte fått ersättning från dem för artikeln.
Det bevakade universumet och faktorbetygen är VQM:s egna analysverktyg. Jämförelserna avser en enskild rapportperiod och mäter varken avkastningen i en portfölj eller i VQM:s rekommendationer. Historisk utveckling är ingen garanti för framtida avkastning.
VQM är inte ett värdepappersinstitut och står inte under Finansinspektionens tillsyn. Artikeln utgör inte investeringsrådgivning, och den som investerar ansvarar själv för sina beslut.
Bilaga: Samtliga branschindex (med minst 10 bolag per bransch)
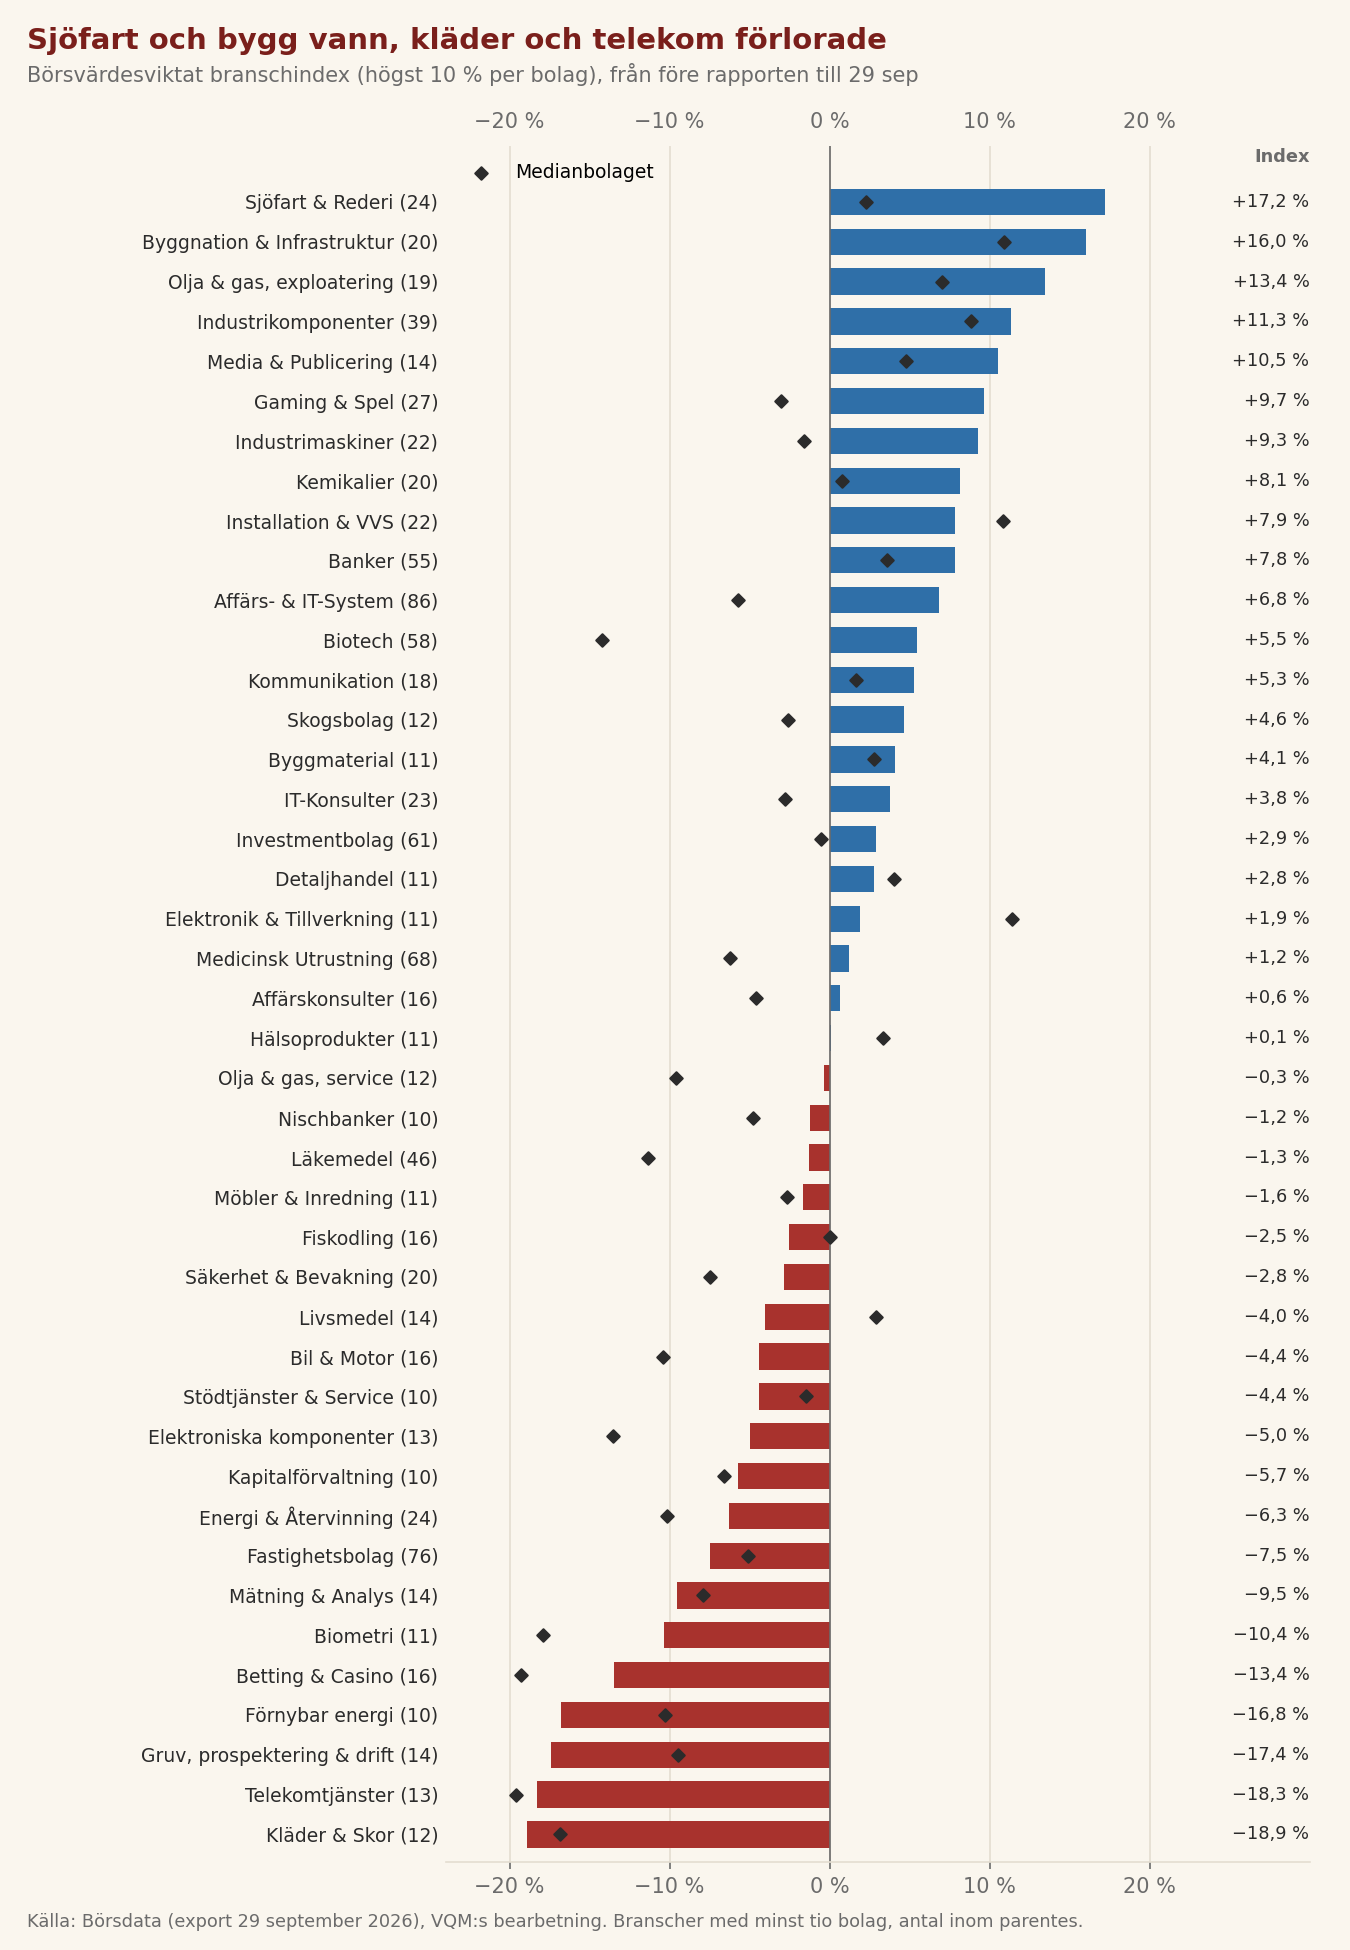
Utelämnade är 46 branscher med sammanlagt 234 bolag, knappt en femtedel av urvalet. Störst bland dem är marknadsföring, kredit och finansiering, solkraft, hemelektronik, försäkring, fritid och sport, bemanning och bryggeri, med nio bolag vardera. Här finns också branscher som ofta diskuteras, som militär och försvar (tre bolag) och betalning och e-handel (fem bolag), men med så få bolag säger ett index mer om enskilda bolag än om branschen.
9 bolag: Marknadsföring, Kredit & Finansiering, Solkraft, Hemelektronik, Försäkring, Fritid & Sport, Bemanning, Bryggeri
8: Hälsovård & Hjälpmedel
7: Bredband & Telefoni, Elektronisk Utrustning, Vindkraft, Säkerhet, Bioenergi, Olja & Gas – Transport
6: Tåg- & Lastbilstransport, Bygginredning, Gruv – Industrimetaller, Accessoarer
5: Betalning & E-handel, Datorer & Hårdvara, Elförsörjning, Sjukhus & Vårdhem, Resor & Nöjen, Hygienprodukter, Olja & Gas – Borrning
4: Utbildning, Internettjänster, Flygtransport, Gruv – Guld & Silver, Jordbruk, Förpackning
3: Gruv – Service, Apotek, Livsmedelsbutiker, Tobak, Militär & Försvar
2: Bostadsbyggnation, Restaurang & Café, Olja & Gas – Försäljning, Gruv – Ädelstenar, Fondförvaltning
1: Hotell & Camping, Fastighet – REIT, Konsumentservice, Rymd- & Satellitteknik