Nedan presenteras de nästa bolagen i VQM-strategin, nu tillgänglig på VQM.se. VQM står för Value, Quality, Momentum vilket är vad jag letar efter här. Lågt värderade, bra bolag med en god pristrend. Detta är mitt flaggskepp. Totalt tog det 2 år, 25 lästa böcker, 134 forskningsartiklar & många nätter framför skärmen innan denna strategi föddes.
1. Vad är VQM-portföljen?
VQM-portföljen är en så kallad ”systematisk” portfölj. Det vill säga jag använder regelstyrda, kvantitativa signaler för att hitta & välja de bolag jag ska investera i. Jag har helt enkelt byggt upp en modell som syftar till att förhoppningsvis skapa överavkastning. Urvalet av bolag sker helt regelstyrt: modellen rangordnar och väljer utan att jag gör någon subjektiv bedömning av enskilda case. Potentialsiffrorna som redovisas för varje bolag är däremot en separat beräkning som bygger på estimat och antaganden, och de är bedömningar snarare än modellutfall. Se metodavsnittet sist i analysen.
Modellen bygger på forskning inom empirisk finans men även metoder & tekniker från erkänt duktiga investerare som delat med sig av sin metodik. I korta drag syftar modellen till att hitta undervärderade kvalitetsbolag med god kurstrend. Det är just vad VQM står för: Value (värde), Quality (kvalitet) & Momentum (kurstrend).
2. Utveckling sedan start
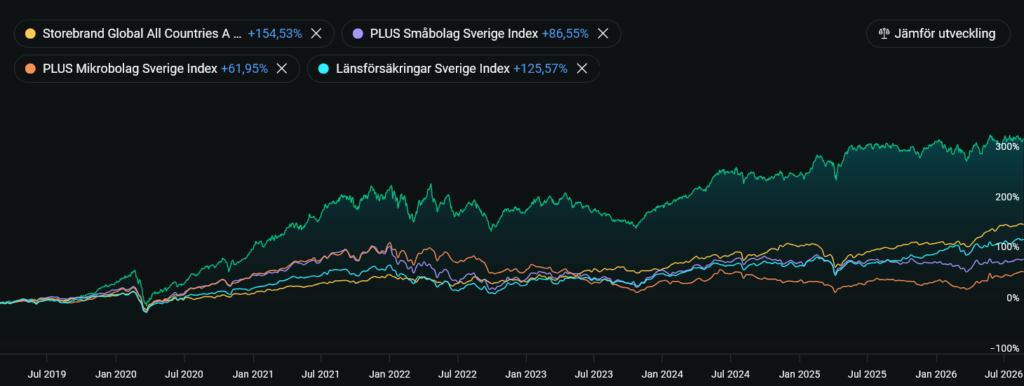
Portföljen startades den 25 februari 2019 och är således inne på sitt sjunde år. Sedan dess ser utvecklingen ut som följande (avstämt 2026-08-25):
- VQM-Portföljen: 324,20%
- Länsförsäkringar Sverige Index (Sverigeindexfond): 125,57%
- Storebrand Global All Countries A SEK (Världsindexfond): 154,53%
3. Kommentar till utvecklingen just nu
Portföljen har, tillsammans med små & medelstora bolag i Sverige, klart haft en tuff period av underprestation de senaste månaderna, där de senaste två månaderna ser ut att åtminstone ha stannat upp. Efter en falsk start där svenska småbolag såg ut att börja arbeta sig uppåt kontra index har det fortsatt varit storbolagens era på börsen, både i Sverige & överlag även internationellt.
Jag har sagt det tidigare: jag tror att vi behöver se en starkare konjunktur innan sentimentet vänder. De senaste kvartalen har småbolagen faktiskt rapporterat starkare vinsttillväxt än de större, trots utebliven prisuppgång. Det har lett till rekordstora skillnader i värdering mellan stora & små bolag.
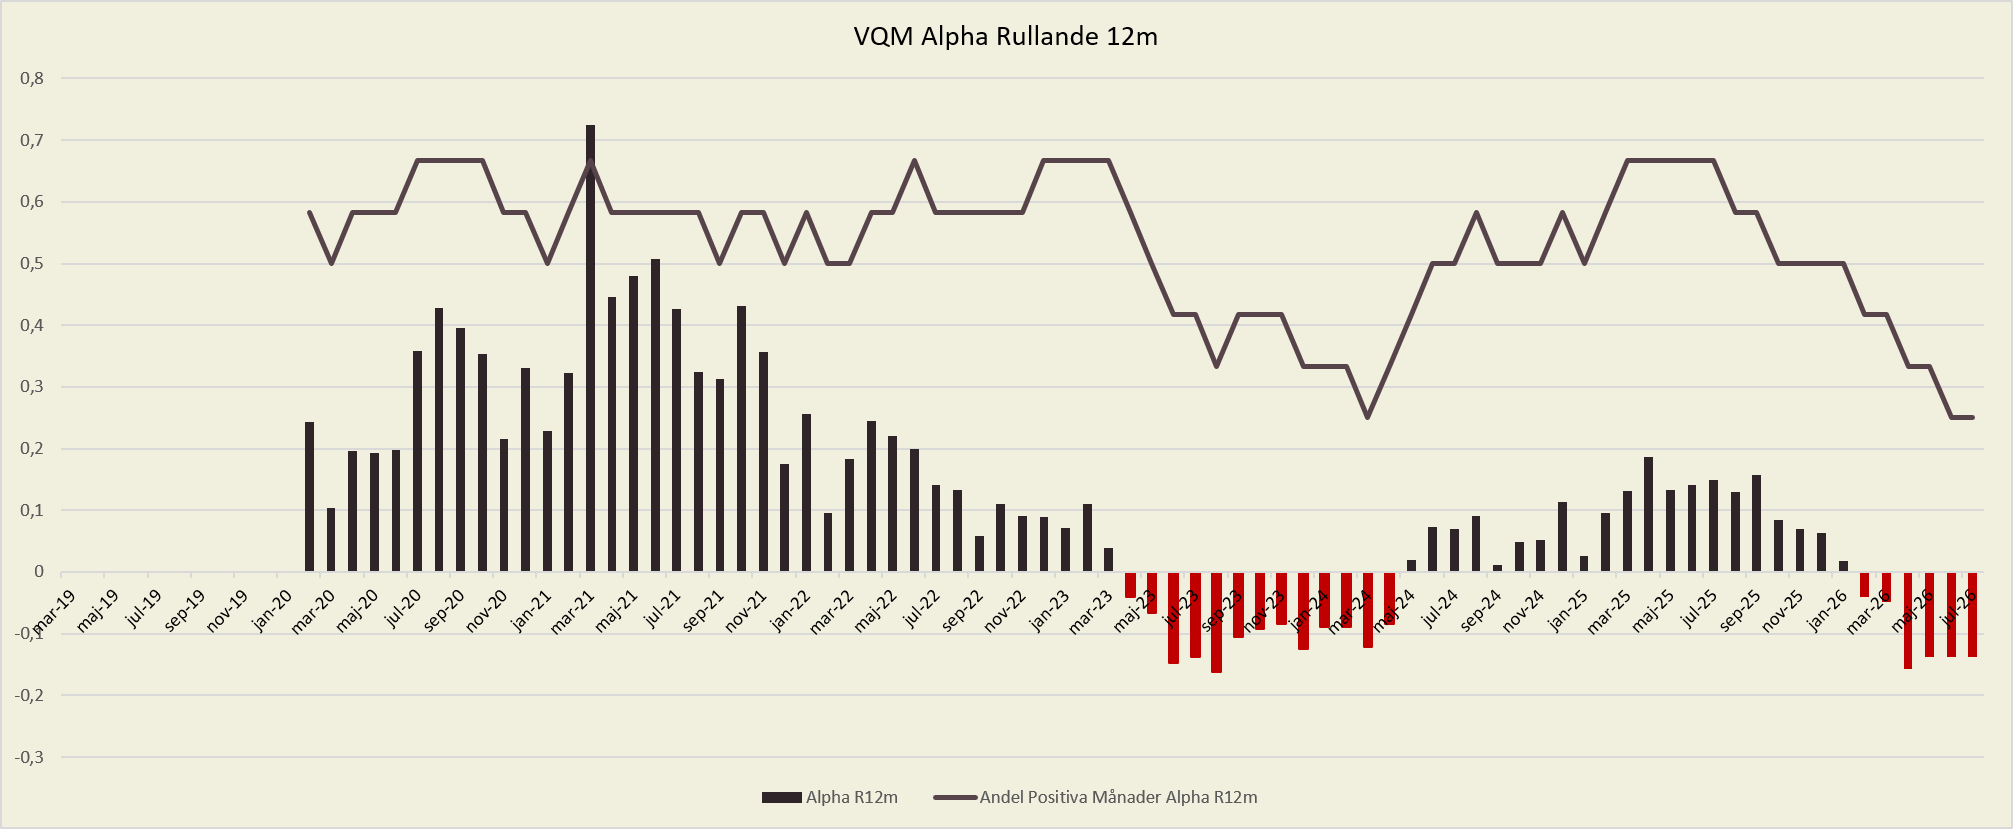
Som framgår av grafen ovan har portföljen laggat efter index (per rullande tolvmånadersperiod) sedan årsskiftet, och detta utgör nu min andra period av underprestation (den första skedde under 2023, se bild ovan) sedan starten 2019.
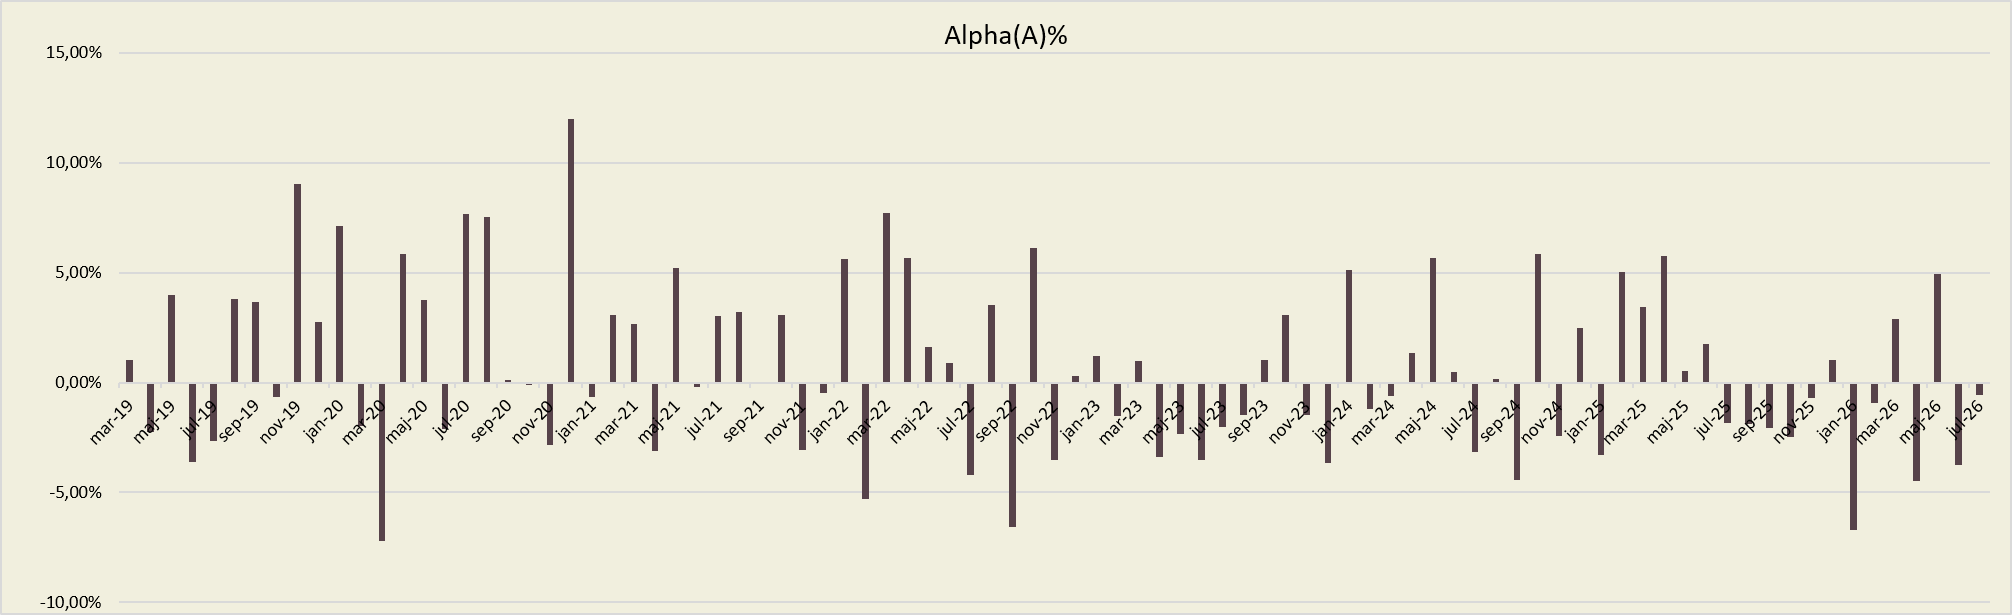
Notera att sedan årsskiftet har de relativt negativa månaderna blivit mindre och mindre i underprestation, och att de positiva har växt i överprestation. Jag hoppas att det markerar en vändning, där faktorer börjar fungera bra igen ett tag.
Dessa perioder är klart prövande som investerare: stark indexutveckling innebär generellt att det tjänas pengar där ute, och när ens strategi då tillfälligt underpresterar är det lätt att börja ifrågasätta. Har det slutat fungera? Här kan det vara bra att stanna upp, reflektera och återvända till grunderna. Varför tror jag att strategin överpresterat och ska överprestera? Har något väsentligt ändrats? Om inte: sitt still i båten.
4. Förändringar i portföljen
För köp & behåll har jag angivit ungefärliga rimliga gränser för köpkurser. De ligger i ett intervall efter namnet på aktierna nedan. Hur intervallen härleds framgår av metodavsnittet sist i analysen.
4.1 Modellen säljer…
- Arla Plast, -28,71% inkl. återinvesterad utdelning sedan 2025-06-02. Index upp 21,68% under samma period
- Embellence, -10,33% inkl. återinvesterad utdelning sedan 2025-06-02. Index upp 21,68% under samma period
- Essity B, +12,91% inkl. återinvesterad utdelning sedan 2025-06-02. Index upp 21,68% under samma period
- NOTE, -18,99% inkl. återinvesterad utdelning sedan 2025-06-02. Index upp 21,68% under samma period
- Profilgruppen, -21,85% inkl. återinvesterad utdelning sedan 2025-06-02. Index upp 21,68% under samma period
Utöver de vanliga ersättningarna byter jag även ut Humana, som ligger under bud från Ambea. Bolaget köptes in i februarikorgen 2025:
- Humana, +60,16% inkl. återinvesterad utdelning sedan 2025-03-03. Index upp 19,62% under samma period.
Arla Plast, Embellence, NOTE & Profilgruppen känns lättast att släppa. Underprestation fundamentalt, förhöjda risker & flertalet av bolagen ser inte längre billiga ut trots fallande kurs.
Essity är svårare. Här har det börjat ljusna, men i alldeles för långsam takt för att aktien ska klara screenern.
4.2 Modellen behåller…
Inga bolag behålls i augustikorgen denna gång.
4.3 Modellen köper…
Av de sex bolagen som tas in äger jag Alligo och BTS Group sedan tidigare i min aktiva portfölj. I Ambea, Hanza, Skanska och Veteranpoolen har jag inga innehav per publiceringsdagen. I samtliga sex bolag handlar jag tidigast två handelsdagar efter att analysen distribuerats. Fullständig intressekonfliktsredovisning finns sist i analysen.
Ambea (165-175 SEK) är verksamt inom vård- och omsorgsbranschen och fokuserar på drift av boenden och hemtjänst för äldre och personer med funktionsnedsättning. Bolagets tjänster riktar sig till privatpersoner och offentliga institutioner. Verksamheten är främst koncentrerad till Sverige, med en huvudsaklig närvaro i Stockholmsregionen.
Screenar högt (64, 80 & 84) i min VQM-modell och passerar alla grindar utan större bekymmer. Största problematiken är relativt hög skuldsättning. I skrivande stund ser jag ca 35% uppsida mot 2028E.
Alligo (132-140 SEK) är en nordisk aktör inom arbetskläder, personligt skydd, verktyg och förnödenheter. Försäljning sker främst via konceptvarumärkena Swedol (Sverige) och Tools (Norge, Finland) genom butiker, webb och service på plats. Alligo har även fristående verksamheter inom bland annat produktmedia, svets och batterier som driver butiker under egna varumärken. Kunderna inkluderar mindre och medelstora företag samt stora industriföretag som återfinns inom bland annat tillverknings- och byggindustrin samt offentlig verksamhet.
Screenar bra (70, 77, 80) och har inte så svåra jämförelsekvartal framför sig. Om byggmarknaden i Sverige och Norden kommer igång ordentligt någon gång igen ser aktien inte dyr ut. Mot 2028E ser jag ca 29% uppsida till dagens kurs.
BTS Group (175-195 SEK) är en strategikonsult som arbetar med ledare inom förändringsarbete och beslutsfattande. BTS tjänster inkluderar strategigenomförande, ledarskapsutveckling, assessment för urval av talanger och ledare, affärsmannaskap, utveckling av säljorganisationer, coaching samt digitala tjänster. Bolaget arbetar globalt med medarbetare och ledare för att uppnå deras affärsmål.
BTS Group har jag analyserat tidigare, 2026-02-23, inom ramen för VQM:s aktiva case. Den analysen landade i köpråd. Uppdatering skedde även i ett kvartalssvep här, 2026-06-04, åter med köpråd. Bolaget kommer nu in i faktorportföljen på modellens egna kriterier, vilket är en separat rekommendation med annan horisont och annan grund. Trots att vinsten är ned på fem år handlas BTS mot 2028E med en uppsida om 41% om bolaget presterar i linje med förväntningarna.
Skanska (260-280 SEK) är ett globalt bolag verksamt inom bygg- och anläggningsbranschen och erbjuder tjänster inom byggande, utveckling och underhåll av infrastruktur och fastigheter. Bolagets tjänster riktar sig till offentliga och privata kunder. Verksamheten är global med den största närvaron i Europa och Nordamerika.
Enda större bolaget denna gång som klarar kriterierna. Med fin balansräkning, hög förväntad tillväxt nästa år och höga poäng i VQM-modellen. Lite lägre uppsida mot 2028E (ca 21% uppsida och säkerhetsmarginal) men klart fint bolag.
Hanza (120-150 SEK) är en global tillverkningsstrateg som erbjuder tillverknings- och leveranskedjelösningar med fokus på produktionsstöd, montering, logistik och komponenthantering för industrikunder. Bolaget samarbetar med företag inom medicinteknik, fordon, elektronik och industriell automation och har verksamhet med global räckvidd via produktions- och serviceplatser i flera regioner.
Inte det billigaste bolaget rent optiskt, precis så det klarar screeningen. Men jag tror att modellen och siffrorna ändå pekar på något: ett till två år ut ser bolaget relativt attraktivt ut, men det ställer krav på fortsatt leverans. Bolaget handlas billigare än många jämförbara bolag som AQ eller Kitron, men relativt nära NOTE som nu åker ut.
Veteranpoolen (62-70 SEK) är ett svenskt bemannings- och tjänstebolag som hyr ut pensionärer för olika typer av insatser som hantverk, städning, trädgårdsarbete, rådgivning, administration och stöd till företag och privatpersoner. Kunder återfinns bland privatpersoner och bolag, där Veteranpoolen huvudsakligen bistår med diverse entreprenaduppdrag.
Den aktien som tar lite emot: screenar otroligt starkt, men om jag avviker från modellen och räknar själv har jag svårt att räkna hem caset. Här är dock styrkan med en kvantitativ modell: jag ska inte räkna själv och göra antaganden. Med nettokassa och en stark affärsmodell bör nedsidan åtminstone vara begränsad.
För Hanza och Veteranpoolen redovisar jag ingen potentialsiffra. Skälet är att estimattäckningen är för tunn för att beräkningen ska bli meningsfull samt att jag inte aktivt bevakar bolagen just nu. Rekommendationen vilar för dessa två uteslutande på modellens rangordning – som alltid för VQM-portföljen.
5. Instruktioner
Nedan beskrivs modellens egna regler för hur portföljen konstrueras och rebalanseras. Reglerna beskriver hur jag förvaltar VQM-portföljen, inte vad som passar dig. Din situation, riskvilja och sparhorisont känner jag inte till, och du ansvarar själv för att bedöma om och hur strategin passar dig.
Fyra gånger per år kommer en lista med fem bolag. Detta sker i slutet av februari, maj, augusti och november. Dessa köper jag lika viktat, alltså lika mycket pengar i vart och ett av de fem bolagen. Totalt investeras en fjärdedel av det tilltänkta kapitalet varje runda, vilket innebär att man som ny investerare är fullinvesterad efter ett år. Utöver de ordinarie fem kan enstaka bolag behöva bytas ut i förtid, exempelvis vid uppköp. Denna gång gäller det Humana, vilket är skälet till att sex bolag tas in.
De köpta bolagen hålls i ett år och utvärderas därefter mot topplistan. Ligger bolaget inte kvar säljs positionen. Ligger det kvar behålls positionen.
Under varje investeringstillfälle investeras högst en fjärdedel av hela portföljvärdet. Risken är annars att exempelvis februaridelen av portföljen är dubbelt så stor som övriga efter ett antal år. Överskottet investeras i stället i en ombalanseringspost, till exempel en svensk småbolagsindexfond. När nästa investeringstillfälle kommer kontrollerar jag om det finns underskott: efter att de bolag som ska säljas har avvecklats, finns tillräckligt med kapital för att investera ungefär en fjärdedel av portföljvärdet? Om inte säljs andelar av fonden så att kapitalet finns.
5.1 För dig som är ny
För en nystartad VQM-portfölj anser jag det lämpligt att endast investera en fjärdedel av det tilltänkta kapitalet i de fem utvalda bolagen, inklusive de som är behåll från tidigare år.
Det innebär dock att det tar ett år att bli fullt investerad i portföljen, givet fyra investeringstillfällen per år. Under tiden går det att placera resterande i en svensk indexfond, eller till och med en svensk småbolagsindexfond.
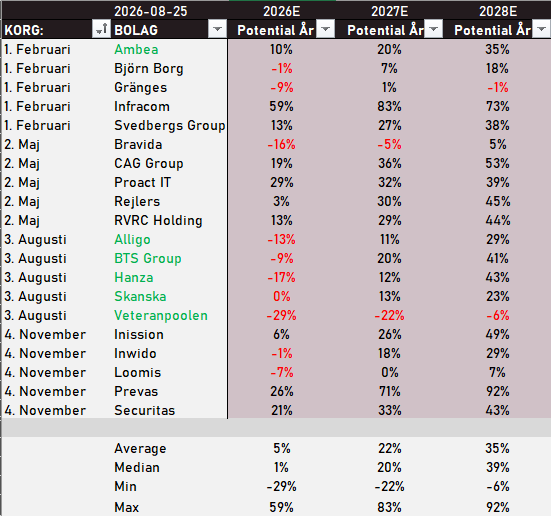
För den otålige går det ofta att investera i samtliga 20 bolag på en gång, men som synes av tabellen nedan kan potentialen i kvarvarande innehav vara mager.
6. Resulterande portfölj
Efter ovan nämnda affärer kommer VQM-portföljen se ut som följande fram tills nästa ombalansering i november 2026:
- Alligo (NY)
- Ambea (NY)
- Björn Borg
- Bravida
- BTS Group (NY)
- CAG Group
- Gränges
- Hanza (NY)
- Infracom
- Inission
- Inwido
- Loomis
- Prevas
- Proact IT
- Rejlers
- RVRC Holding
- Securitas
- Skanska (NY)
- Svedbergs Group
- Veteranpoolen (NY)
Mot 2027E har totala portföljen en potential om 22% avkastning, och mot 2028E ligger potentialen på 35% avkastning. Beräkningen beskrivs i metodavsnittet nedan.
Hur ser totala portföljen ut i VQM-systemet?
- Value (värde) 74 av 100 poäng
- Quality (kvalitet) 79 av 100 poäng
- Momentum (pristrend) 66 av 100 poäng
- Sammanvägt 87 av 100 poäng
Kullen med bolag har växt omsättningen i snitt med 8,4% per år de senaste fem åren, och vinsten har ökat med 9,9% per år under samma period. De har en modest nettoskuldsättning på 1,2x EBITDA (rörelseresultat före räntor, skatt, av- och nedskrivningar). Enligt konsensusestimaten väntas bolagen växa omsättningen med 10,1% i år och vinsten med 30% under samma period. Justerat för engångseffekter har samtliga bolag tjänat vinst fem år bakåt och genererat positivt fritt kassaflöde i fyra av fem år i snitt.
DISCLAIMER
Analysen är framställd av André Granström, som ensam ansvarar för innehållet. VQM är inte ett värdepappersinstitut och står inte under Finansinspektionens tillsyn. Detta är inte personlig investeringsrådgivning enligt lagen om värdepappersmarknaden, utan ett underlag du själv ansvarar för att bedöma. Analysen färdigställdes 2026-08-25 kl. 21:30 och spreds första gången 2026-08-27 kl. 19:20.
Risk: Alla investeringar innebär alltid en risk. Det innebär att värdet på dina pengar kommer att både öka och minska. I värsta fall är det inte säkert att du får tillbaka ditt insatta kapital. Det finns inga garantier.
Målet med VQM:s analyser är att ge dig så bra förutsättningar och avkastningspotential som möjligt, men räkna med att 30–40 % av tipsen slutar med förlust. Investera aldrig pengar du inte har råd att förlora. Jag rekommenderar att du håller den totala summan i VQM:s tips till högst 10 % av ditt finansiella sparande, där basen på 90 % ligger i indexfonder eller hos en fondrobot. Läs mer på vqm.se under Risk.
Metod: Bolagen i VQM-portföljen väljs genom en regelstyrd faktormodell baserad på screening och därefter poängsatt sortering via Value, Quality och Momentum. Varje delfaktor anges som en poäng 0-100, där poängen är relativ mot samtliga noterade bolag i Sverige, Norge, Finland och Danmark. Den sammanvägda poängen bygger på total rangordning och kan därför överstiga de individuella faktorpoängen. Poängtripletten som anges för respektive bolag avser Value, Quality respektive Momentum i den ordningen.
Källor: Historiska räkenskapsdata är hämtade från Börsdata per 2026-08-25. Där jag skriver ”konsensus” eller ”rådande estimat” avses sammanställda analytikerestimat från S&P, Yahoo Finance, FactSet, Pinpoint Estimates och Börsdata. Där jag skriver ”mina estimat” eller ”på mina antaganden” är siffrorna mina egna bedömningar.
Potentialsiffror: Potentialsiffrorna i kapitel 4 och 6 bygger på en viktad sammanvägning av konsensusestimat, mina egna estimat och övriga källor. Sammanvägningen används i en förenklad kassaflödesvärdering. Modellen använder ett avkastningskrav satt utifrån en kvantitativ riskmodell och ett långsiktigt tillväxtantagande härlett ur historisk tillväxttakt, avkastning på investerat kapital och ytterligare kvantitativa datapunkter. De exakta parametrarna är bolagsspecifika och redovisas inte per bolag. Siffrorna är bedömningar, inte fakta, och små ändringar i antagandena ger stora utslag i potentialen.
Rekommendationens innebörd: ”Köp” innebär att bolaget vid rebalanseringen kvalificerar sig till modellens topplista och tas in i korgen till lika vikt. ”Behåll” innebär att bolaget kvalificerar sig även vid utvärderingen efter ett år och därför ligger kvar. ”Sälj” innebär att bolaget inte längre kvalificerar sig och avvecklas. Rekommendationerna är modellens utfall, inte en bedömning av vad som passar en enskild läsare.
Tidshorisont: En position hålls minst ett år och utvärderas därefter vid nästa rebalansering. Potentialsiffrorna mot 2027E och 2028E förutsätter att bolagen når estimaten för respektive räkenskapsår, vilket kan bedömas först när bokslutet för det året föreligger, alltså tidigast under första kvartalet 2028 respektive 2029. Innehavstiden i modellen är kortare än den period potentialsiffrorna mäter.
Köpkursintervall: Intervallen anges per bolag och är den kursnivå där jag bedömer att säkerhetsmarginalen mot 2028E-scenariot är tillräcklig givet risken. De delar därmed det scenariots horisont. Intervallen är riktmärken för inköp, inte prognoser om var aktien står vid en viss tidpunkt.
Uppföljning och tidigare rekommendationer: Portföljen rebalanseras fyra gånger per år och uppföljning sker inom ett kvartal. En utförligare beskrivning av faktormodellen, urvalskriterierna och den forskning den vilar på finns här. Tidigare rekommendationer om enskilda bolag finns samlade här.
Intressekonflikter, positioner: Per publiceringsdagen har jag långa positioner i följande av de bolag som nämns i analysen:
- Alligo (äger sedan tidigare i aktiv portfölj)
- Björn Borg
- Bravida
- BTS Group (äger sedan tidigare i aktiv portfölj)
- CAG Group
- Gränges
- Infracom
- Inission
- Inwido
- Loomis
- Prevas
- Proact IT
- Rejlers
- RVRC Holding
- Securitas
- Svedbergs Group
- Arla Plast (avser sälja)
- Embellence (avser sälja)
- Essity (avser sälja)
- NOTE (avser sälja)
- Humana (avser sälja)
- Profilgruppen (avser sälja)
Jag har ingen position i:
- Ambea (avser köpa)
- Hanza (avser köpa)
- Skanska (avser köpa)
- Veteranpoolen (avser köpa)
Intressekonflikter, handel: Inget av innehaven utgör en väsentlig andel av bolagets utestående aktier. Inga närstående äger aktier i något av bolagen. Varken jag eller närstående har handlat i aktierna de senaste 30 dagarna. Jag handlar i de bolag som analysen omfattar tidigast två handelsdagar efter att analysen distribuerats till prenumeranter, på samma villkor som övriga marknadsaktörer. Karensen finns för att prenumeranter ska kunna agera före mig.
Intressekonflikter, affärsförbindelser: Jag har inga uppdrag, styrelseposter eller andra affärsförbindelser med något av bolagen i analysen. Analysen är varken sponsrad eller betald research. VQM tar inte emot affiliate-ersättning, provision eller annan rörlig intäkt kopplad till innehållet, och bedriver ingen marknadsgarantverksamhet. Jag har inga optioner eller andra derivat kopplade till bolagen.
Intressekonflikter, särskilda förhållanden: Humana, som lämnar portföljen, ligger under bud från Ambea, som tas in. Jag äger aktier i Humana per publiceringsdagen och har därmed en ekonomisk exponering mot budets utfall.